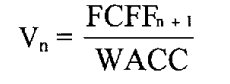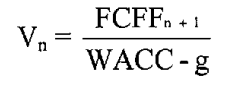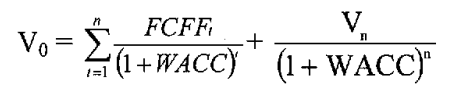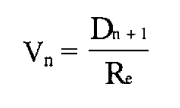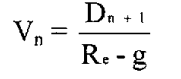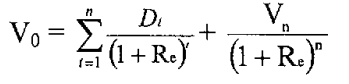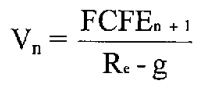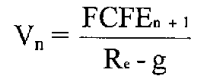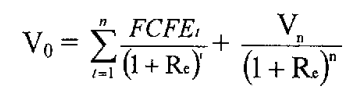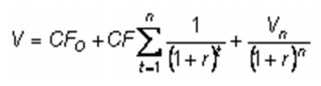Công ty định giá uy tín hàng đầu tại Hải Phòng – Thẩm định giá Thành Đô
(TDVC Công ty định giá uy tín tại Hải Phòng) – Hải Phòng là thành phố cảng quan trọng, trung tâm công nghiệp, cảng biển, đồng thời cũng là trung tâm kinh tế, văn hóa, y tế, giáo dục, khoa học, thương mại và công nghệ của Vùng duyên hải Bắc Bộ của Việt Nam. Thành phố Hải Phòng là thành phố trực thuộc trung ương là trung tâm cấp vùng và cấp quốc gia tại Việt Nam.
Kinh tế thành phố phát triển toàn diện, luôn duy trì tốc độ tãng trưởng cao, cơ cấu kinh tế, chất lượng tăng trưởng chuyển dịch theo đúng định hướng là cơ sở vững chắc để thành phố tiến triển hoàn thành sự nghiệp công nghiệp hóa, hiện đại hóa văn minh, bền vững trong tương lai. Kinh tế-xã hội, GRDP của Hải Phòng năm 2020 theo giá hiện hành đạt 276,6 nghìn tỷ đồng, xếp 6/63 tỉnh thành cả nước, tốc độ tăng trưởng kinh tế của thành phố đạt 11,22 % top 2 cả nước, GRDP bình quân đầu người ước đạt 5.863 USD năm 2020 gấp 1,93 lần so với năm 2015, xếp thứ 6 trên 63 tỉnh thành. Thu nhập bình quân đầu người theo giá hiện hành sơ bộ năm 2019 là 5,576 triệu đồng /tháng, xếp thứ 7 trên 63 tỉnh thành.
Bên cạnh đó thành phố Hải Phòng đang đẩy mạnh công tác đối ngoại; không ngừng nâng cao năng lực hội nhập nhằm tận dụng tối đa các cơ hội từ quá trình hội nhập quốc tế mang lại, nhất là những hiệp định thương mại tự do đã ký kết. Vì vậy nhu cầu thẩm định giá tài sản tại Hải Phòng phục vụ nhiều mục đích như: vay vốn ngân hàng, mua bán, chuyển nhương, M&A, đầu tư, góp vốn, liên doanh, cho cơ quan Nhà nước, tổ chức, doanh nghiệp trong nước, doanh nghiệp FDI, cá nhân… có vai trò rất quan trọng.
Định giá tài sản là dịch vụ tư vấn tài chính, là hoạt động kinh doanh có điều kiện được Bộ Tài Chính cấp phép gắn liền và có ảnh hưởng lớn đến các hoạt động kinh tế, đòi hỏi kết quả dịch vụ định giá phải có độ tin cậy, trung thực và đảm bảo tính khách quan. Định giá tài sản tại Việt Nam nói chung và định giá tài sản tại Hải Phòng nói riêng có vai trò không thể thiếu trong nền kinh tế thị trường và hội nhập kinh tế quốc tế tại Việt Nam.
Thẩm định giá đúng giá trị thị trường góp phần làm minh bạch thị trường, thúc đẩy phát triển kinh tế thị trường tài sản tại Hải Phòng;
Tạo điều kiện thuận lợi cho hội nhập kinh tế quốc tế giữa Hải Phòng, khu vực và quốc tế;
Tư vấn về giá trị tài sản, giá cả tài sản và các bên liên quan và công chứng đầu tư đưa ra các quyết định liên quan đến việc mua bán, đầu tư, đánh thuế, bảo hiểm, cho vay tài sản…;
Định giá đúng giá thị trường của các nguồn lực góp phần để cơ chế thị trường tự động phân bổ tối ưu các nguồn lực và nền kinh tế đạt hiệu quả;
Bảo vệ quyền lợi chính đáng, hợp pháp của doanh nghiệp, cá nhân, đáp ứng được các yêu cầu đa dạng của khách hàng;
Định giá tài sản đáp ứng mục đích chứng minh tài chính định cư, du lịch, du học nước ngoài;
2. Dịch vụ định giá tài sản tại Hải Phòng
Sự xuất hiện của hoạt động thẩm định giá là một tất yếu của quá trình vận hành và phát triển của nền kinh tế thị trường khi hội đủ các yếu tố khách quan của nó, nghĩa là khi nền kinh tế hàng hóa đạt đến một trình độ xã hội hóa nhất định. Công ty Thẩm định giá Thành Đô luôn thấu hiểu và chia sẻ với khách hàng trong bài toán giữa chi phí và hiệu quả kinh tế, để đem lại lợi ích tốt nhất cho khách hàng và các bên liên, chúng tôi luôn đồng hành cùng thành phố Hải Phòng trong lĩnh vực thẩm định giá. Hiện nay Thành Đô là công ty định giá tại Hải Phòng uy tín gồm các dịch vụ thẩm định giá tài sản cụ thể như sau:
Thẩm định giá trị bất động sản: Đất đai; lợi thế quyền sử dụng đất, trang trại, công trình xây dựng gắn liền với đất đai;Tài sản khác gắn liền với đất đai, công trình xây dựng, nhà xưởng, kho bãi, các trung tâm thương mại, cao ốc văn phòng, dự án liền kề, dự án resort, dự án khu nghỉ dưỡng, tài sản khác theo quy định của pháp luật.…
Thẩm định giá trị doanh nghiệp: Phát hành cổ phiếu, bán cổ phiếu ra công chúng, chứng minh năng lực tài chính, phục vụ để cổ phần hóa, liên doanh, góp vốn, mua bán, sáp nhập doanh nghiệp (M&A), thu hút vốn đầu tư…
Thẩm định giá trị Động sản: Máy móc thiết bị, dây chuyền sản xuất; Phương tiện vận tải: Tàu, ô tô, máy bay, hàng hóa dịch vụ…
Thẩm định giá trị dự án đầu tư: Dự án bất động sản, dự án khu công nghiệp, cổ phần hóa doanh nghiệp nhà nước, chứng minh năng lực tài chính của tổ chức và cá nhân;
Thẩm định giá trị vô hình: Tài sản trí tuệ và quyền sở hữu trí tuệ (nhãn hiệu, thương hiệu, chỉ dẫn địa lý, sáng chế, tên gọi xuất xứ, tên thương mại, bí mật kinh doanh, phát minh khoa học, sáng kiến, quyền tác giả, bản quyền) theo quy định của pháp luật về sở hữu trí tuệ; Quyền mang lại lợi ích kinh tế đối với các bên được quy định cụ thể tại hợp đồng dân sự theo quy định của pháp luật ví dụ như quyền thương mại, quyền khai thác khoáng sản,…; Các tài sản vô hình khác thỏa mãn điều kiện quy định sau: là tài sản không có hình thái vật chất và có khả năng tạo ra các quyền, lợi ích kinh tế.
4. Phương pháp định giá tài sản
Tại Việt Nam các thẩm định viên chuyên nghiệp sử dụng 07 phương pháp thẩm định giá cơ bản như sau: Phương pháp so sánh thuộc cách tiếp cận từ thị trường; Phương pháp chi phí tái tạo, phương pháp chi phí thay thế thuộc cách tiếp cận từ chi phí; Phương pháp dòng tiền chiết khấu, phương pháp vốn hóa trực tiếp thuộc cách tiếp cận từ thu nhập; Phương pháp thặng dư; Phương pháp chiết trừ.
Để lựa chọn các cách tiếp cận và phương pháp thẩm định giá phù hợp, thẩm định viên phải căn cứ vào từng loại tài sản, mục đích thẩm định giá, đặc điểm của loại tài sản thẩm định giá, mức độ sẵn có, độ tin cậy của các thông tin, số liệu thu thập trên thị trường.
4.1. Phương pháp định giá đất
Đây là loại bất động sản còn được gọi là đất trống, đất dự án, trang trại trồng cây, hoa màu và chăn nuôi…Thể loại đất này có thể bao gồm đất chưa phát triển, đất phát triển hoặc tái sử dụng, phân khu.
Các phương pháp áp dụng định giá đất
Phương pháp so sánh;
Phương pháp chiết trừ;
Phương pháp vốn hóa trực tiếp;
Phương pháp dòng tiền chiết khấu;
Phương pháp thặng dư.
4.2. Phương pháp định giá Nhà ở
Bất động sản nhà ở: bao gồm cả nhà xây dựng mới và mua lại. Bất động sản nhà ở phổ biến nhất là nhà ở gia đình. Ngoài ra còn có nhà chung cư, nhà cho thuê, khu căn hộ, nhà nhiều thế hệ, nhà nghỉ…
Nhà ở quy định tại Tiêu chuẩn này được hiểu là bất động sản được sử dụng để ở, phục vụ nhu cầu sinh hoạt của hộ gia đình, cá nhân hơn là đầu tư kiếm lợi nhuận, bao gồm: chung cư, nhà ở riêng lẻ (biệt thự đơn lập, biệt thự song lập, biệt thự cao cấp, nhà ở liền kề mặt phố, nhà liền kề có sân vườn, nhà ở nông thôn truyền thống).
– Phương pháp áp dụng định giá nhà ở: Phương pháp so sánh, phương pháp chi phí thay thế, phương pháp chi phí tái tạo.
4.3. Phương pháp định giá bất động sản thương mại
Bất động sản thương mại – dịch vụ: Các tòa nhà trung tâm thương mại, dịch vụ y tế – giáo dục, khách sạn, văn phòng…phục vụ nhu cầu tiện ích cuộc sống của dân cư.
a) Trung tâm thương mại được hiểu là bất động sản bao gồm tổ hợp các loại hình cửa hàng, cơ sở hoạt động dịch vụ; hội trường, phòng họp, văn phòng cho thuê…được bố trí tập trung, liên hoàn trong một hoặc một số công trình kiến trúc liền kề; đáp ứng các tiêu chuẩn về diện tích kinh doanh, trang bị kỹ thuật và trình độ quản lý, tổ chức kinh doanh; có các phương thức phục vụ hiện đại, thuận tiện đáp ứng nhu cầu phát triển hoạt động kinh doanh thương nhân và thoả mãn nhu cầu về hàng hoá, dịch vụ của khách hàng.
– Văn phòng cho thuê quy định tại Tiêu chuẩn này được hiểu là bất động sản mà các cơ quan, đơn vị thuê để làm việc. Văn phòng cho thuê có thể là một phần tòa nhà hỗn hợp, nhiều công năng hoặc có thể là nhà dân cho thuê để sử dụng làm văn phòng.
– Khách sạn quy định tại Tiêu chuẩn này được hiểu là bất động sản mà đáp ứng nhu cầu của khách du lịch, khách vãng lai với các dịch vụ như nghỉ ngơi, đỗ xe, giải trí, điện thoại, thức ăn, đồ uống…
b) Phương pháp áp dụng định giá bất động sản thương mại chủ yếu: Phương pháp vốn hóa trực tiếp, phương pháp dòng tiền chiết khấu, phương pháp so sánh, phương pháp chi phí thay thế hoặc phương pháp chi phí tái tạo (thường sử dụng để kiểm tra, đối chiếu).
4.4. Phương pháp định giá Bất động sản công nghiệp – hạ tầng
Bất động sản công nghiệp – hạ tầng: Đây là các tòa nhà có thể được sử dụng để nghiên cứu, sản xuất, lưu trữ và phân phối hàng hóa. Một số tòa nhà phân phối hàng hóa được coi là bất động sản thương mại. Việc phân loại rất quan trọng vì việc phân vùng, xây dựng và bán hàng được quy định khác nhau.
a) Bất động sản công nghiệp gồm đất và công trình xây dựng phù hợp với mục đích sử dụng đất theo quy định của pháp luật, ví dụ: nhà máy sản xuất xi măng, nhà máy luyện kim mầu, nhà máy chế biến thủy sản, nhà máy chế biến thực phẩm…
– Công trình xây dựng bất động sản công nghiệp thường được thiết kế, sử dụng vào mục đích riêng, đặc thù, có tỷ lệ hao mòn lớn hơn bình thường.
– Yếu tố vị trí ảnh hưởng lớn đến giá trị bất động sản công nghiệp (nguồn điện, nước, đường xá, độ dốc, xử lý chất đất bên dưới, xử lý ô nhiễm…).
b) Phương pháp áp dụng chủ yếu: Phương pháp chi phí thay thế hoặc phương pháp chi phí tái tạo, phương pháp vốn hóa trực tiếp, phương pháp dòng tiền chiết khấu.
4.5. Phương pháp định giáphương tiện vận tải
Phương tiện vận tải là động sản có vai trò quan trọng trong cuộc sống hàng ngày chuyên dùng trong vận chuyển con người, vận chuyển hàng hóa, vận chuyển các bưu kiện, bưu phẩm hay các loại hàng hóa nhỏ trong vận tải đường bộ. Phương tiện vận tải bao gồm: Ô tô, tàu thuyền, xà lan, máy bay…
Phương pháp áp dụng chủ yếu: Phương pháp so sánh, phương pháp chi phí, phương pháp dòng tiền chiết khấu, phương pháp vốn hóa trực tiếp
4.6. Phương pháp định giá máy móc thiết bị
Theo tiêu chuẩn thẩm định giá Việt Nam máy móc thiết bị được định nghĩa: máy móc thiết bị thuộc động sản không gắn cố định với một không gian, vị trí nhất định và có thể di dời được. Máy móc thiết bị dùng trong thẩm định giá tài sản là những tài sản cố định, là những máy riêng biệt hoặc cả một cụm, dây chuyền sản xuất, thiết bị đồng bộ. So với bất động sản, máy, thiết bị có một số khác biệt cơ bản: Máy, thiết bị là tài sản có thể di dời được; Máy, thiết bị có tính đa dạng và phong phú; So với bất động sản thường thì máy, thiết bị có tuổi thọ ngắn hơn.; Máy, thiết bị có thể chuyển nhượng, thay đổi chủ sở hữu dễ dàng.
Phương pháp định giá máy móc thiết bị gồm: phương pháp so sánh, phương pháp chi phí tái tạo, phương pháp chi phí thay thế, phương pháp dòng tiền chiết khấu, phương pháp vốn hóa trực tiếp.
4.7. Phương pháp định giá doanh nghiệp
Thẩm định giá trị doanh nghiệp là việc ước tính giá trị của doanh nghiệp hay lợi ích của nó theo một mục đích nhất định bằng cách sử dụng các cách tiếp cận, phương pháp thẩm định giá phù hợp. Quá trình này do thẩm định viên về giá tiến hành. Nói cách khác, thẩm định giá doanh nghiệp là quá trình đánh giá hay ước tính với độ tin cậy cao nhất về khoản thu nhập mà doanh nghiệp có thể tạo ra trong quá trình sản xuất kinh doanh.
Phương pháp thẩm định giá doanh nghiệp gồm: phương pháp tỷ số bình quân, phương pháp giá giao dịch, phương pháp tài sản, phương pháp chiết khấu dòng tiền tự do của doanh nghiệp, phương pháp chiết khấu dòng cổ tức và phương pháp chiết khấu dòng tiền tự do vốn chủ sở hữu.
5. Công ty định giá tài sản uy tín tại Hải Phòng
Thẩm định giá là một dịch vụ tư vấn tài chính gắn liền với sự phát triển của kinh tế thị trường, xuất phát từ nhu cầu khách quan về việc xác định giá trị của tài sản; trên cơ sở đó các bên tham gia giao dịch có thể thỏa thuận với nhau về tài sản, giúp các giao dịch về tài sản thành công, đảm bảo lợi ích chính đáng các bên. Kết quả báo cáo thẩm định giá được sử dụng làm căn cứ để cơ quan Nhà nước, tổ chức, doanh nghiệp, cá nhân phục vụ nhiều mục đích cho các bên liên quan theo quy định của pháp luật.
Thẩm định giá tài sản tại Hải Phòng luôn cần thiết và có vai trò quan trọng cho nền kinh tế thị trường là việc doanh nghiệp có chức năng thẩm định giá xác định giá trị bằng tiền của các loại tài sản theo quy định của Bộ luật dân sự phù hợp với giá thị trường tại một địa điểm, thời điểm nhất định, phục vụ cho mục đích nhất định theo tiêu chuẩn thẩm định giá.
Công ty cổ phần Thẩm định giá Thành Đô (TDVC), là đơn vị thẩm định giá độc lập uy tín hàng đầu tại Việt Nam. Cùng đội ngũ thẩm định viên có nhiều năm kinh nghiệm, trình đô chuyên môn sâu. Chúng tôi đã thực hiện nhiều hợp đồng thẩm định giá tài sản có quy mô lớn, tính chất phức tạp và đòi hỏi yêu cầu khắt khe nhất đối với ngành thẩm định giá tại Việt Nam liên quan đến các hoạt động góp vốn liên kết đầu tư, mua bán sáp nhập doanh nghiệp (M&A), tư vấn cổ phần hóa doanh nghiệp, thẩm định dự án đầu tư, chuyển nhượng tài sản, vay vốn ngân hàng…
Trải qua một quá trình phát triển, Thành Đô đã khẳng định được vị thế, tạo dựng được uy tín; thương hiệu vững vàng, lòng tin đối với khách hàng và được các tổ chức, doanh nghiệp, cơ quản lý Nhà nước đánh giá cao. Năm 2019, (TDVC) vinh dự được chứng nhận “Thương hiệu – nhãn hiệu độc quyền uy tín 2019”, Năm 2020 Thành Đô được vinh danh “Thương hiệu đất việt uy tín 2020”, “Thương hiệu tin cậy 2020”. Bên cạnh đó TDVC áp dụng tiêu chuẩn Quốc tế ISO 9001:2015 cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá (bất động sản, giá trị doanh nghiệp, máy móc thiết bị, dự án đầu tư, công trình xây dựng) góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc đầu tư, kinh doanh và mua bán minh bạch trên thị trường. Cùng đó, hệ thống thẩm định giá rộng khắp cả nước: Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Nghệ An, Lâm Đồng và không ngừng mở rộng thêm, chúng tôi đảm bảo sẽ đáp ứng đầy đủ, kịp thời yêu cầu thẩm định giá tài sản của quý khách hàng trên toàn quốc.
Quý khách hàng có nhu cầu thẩm định giá xin vui lòng liên hệ:
CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ
Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
Bạn đang đọc bài viết:“Công ty định giá tài sản uy tín hàng đầu tại Hải Phòng”tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.
Tranh chấp đất đai là gì? Thẩm định giá đất đai tranh chấp – Thẩm định giá Thành Đô
(TDVC Tranh chấp đất đai là gì?) – Đất đai là bất động sản là tài sản rất quan trọng đối với các cá nhân, tổ chức, doanh nghiệp và có tầm quan trọng lớn đối với sự phát triển của đất nước. Cùng với sự phát triển kinh tế chuyển đổi sang nền kinh tế thị trường, đất đai ngày càng có vai trò quan trọng và là một loại hàng hóa đặc biệt bởi nhu cầu sử dụng cần thiết. Dẫn tới việc xảy ra có nhiều tranh cấp liên quan đến đất đai ngày càng phức tạp và đa dạng. Nhà nước sử dụng pháp luật để điều chỉnh các quan hệ đất đai nhằm tạo lập một hành lang pháp lý lành mạnh cho hoạt động khai thác và sử dụng đất hợp lý và có hiệu quả. Đồng thời, cũng là cơ sở pháp lý vững chắc để giải quyết dứt điểm và có hiệu quả những tranh chấp đất đai nảy sinh trong quá trình sử dụng và quản lý đất.
Tranh chấp đất đai là tranh chấp về quyền và nghĩa vụ của người sử dụng đất giữa hai hoặc nhiều bên trong quan hệ đất đai. Tính phức tạp, gay gắt của tranh chấp đất đai không chỉ dừng lại ở khía cạnh tranh chấp dân sự mà còn có thể dẫn đến các vụ án hình sự, thậm chí còn mang tính chính trị, gây ảnh hưởng đến trật tự xã hội. Vì vậy, thẩm định giá đất đai tranh chấp có vai trò vô cùng quan trọng phục vụ mục đích đảm bảo quyền lợi của các bên tranh chấp tranh chấp theo đúng pháp luật. Mục đích cơ bản thẩm định giá đất đai bao gồm: Giải quyết bất đồng, bảo vệ quyền cho các chủ thể có quyền sử dụng đất hợp pháp; Duy trì ổn định trật tự xã hội; Thể hiện vai trò quản lý của nhà nước về đất đai.
1. Tranh chấp đất đai là gì
Theo Điều 4 Thông tư 14/2012/TT-BTNMT quy định về khái niệm Đất đai là một vùng đất có ranh giới, vị trí, diện tích cụ thể và có các thuộc tính tương đối ổn định hoặc thay đổi nhưng có tính chu kỳ, có thể dự đoán được, có ảnh hưởng tới việc sử dụng đất trong hiện tại và tương lai của các yếu tố tự nhiên, kinh tế – xã hội như: thổ nhưỡng, khí hậu, địa hình, địa mạo, địa chất, thuỷ văn, thực vật, động vật cư trú và hoạt động sản xuất của con người.
Tranh chấp đất đai là tranh chấp về quyền, nghĩa vụ của người sử dụng đất giữa hai hoặc nhiều bên trong quan hệ đất đai theo Khoản 24 điều 3 Luật Đất đai 2013 quy định. Tranh chấp đất đai theo quy định này có phạm vi rất rộng (tranh chấp về quyền, nghĩa vụ của người sử dụng đất giữa hai hoặc nhiều bên trong quan hệ xã hội phát sinh trong lĩnh vực đất đai). Đó là hành vi tranh chấp xác định ai là người có quyền sử dụng đất như tranh chấp về ranh giới do hành vi lấn, chiếm,…
– Giải quyết tranh chấp đất đai là hoạt động của cơ quan nhà nước có thẩm quyền. Để giải quyết một tranh chấp, các chủ thể có thể sử dụng nhiều biện pháp như tự thương lượng, thỏa thuận với nhau. Pháp luật đất đai không quan tâm cách thức họ thỏa thuận thế nào, thương lượng ra sao mà chỉ đưa ra các quy định điều chỉnh hoạt động giải quyết tranh chấp khi có sự tham gia của cơ quan nhà nước vào việc giải quyết đó mà thôi. Điều này nhằm thể hiện sự tôn trọng của Nhà nước với tự do ý chí, tự do định đoạt của các chủ thể và Nhà nước sẽ cung cấp một công cụ giải quyết tranh chấp cho họ nếu như họ không có được sự thống nhất. Một khi đã có sự tham gia của cơ quan nhà nước thì các quy phạm pháp luật về giải quyết tranh chấp là cần thiết, bởi lẽ có những quy phạm pháp luật này thì người dân cũng như chính cơ quan nhà nước mới biết chủ thể nào có thẩm quyền giải quyết tranh chấp và giải quyết theo trình tự, thủ tục gì.
– Đối tượng của hoạt động giải quyết tranh chấp là tranh chấp đất đai, trong đó các đương sự yêu cầu cơ quan nhà nước xác định rõ những quyền và nghĩa vụ của các bên đối với khu đất đang bị tranh chấp.
– Hệ quả pháp lý của việc giải quyết tranh chấp là quyền và nghĩa vụ của các chủ thể trong quan hệ đất đai sẽ được làm rõ bằng bản án hoặc quyết định có hiệu lực pháp luật.
– Đề cao hòa giải, huy động đoàn thể địa phương tham gia.
– Liên quan đến nhiều lĩnh vực khác, như: nhà, xây dựng…
– Cần phải hiểu phong tục, tập quán địa phương để có cách giải quyết thỏa đáng.
3. Thủ tục khi giải quyết tranh chấp
– Căn cứ khoản 2 Điều 3 Nghị quyết 04/2017/NQ-HĐTP, tranh chấp xác định ai là người có quyền sử dụng đất phải hòa giải tại UBND xã, phường, thị trấn nơi có đất nếu muốn khởi kiện hoặc đề nghị UBND cấp có thẩm quyền (cấp tỉnh, cấp huyện giải quyết tùy thuộc từng trường hợp).
Nói cách khác, nếu không hòa giải tại UBND xã, phường, thị trấn tại nơi có đất sẽ không được khởi kiện luôn tại Tòa án hoặc không được đề nghị UBND cấp huyện, cấp tỉnh giải quyết.
– Được khởi kiện luôn tại Tòa án nếu là những tranh chấp khác liên quan đến quyền sử dụng đất (tranh chấp liên quan đến đất đai) như:
Tranh chấp về thừa kế quyền sử dụng đất;
Tranh chấp về giao dịch liên quan đến quyền sử dụng đất như chuyển đổi, chuyển nhượng, tặng cho, thế chấp, cho thuê lại quyền sử dụng đất hoặc góp vốn bằng quyền sử dụng đất.
Tranh chấp chia quyền sử dụng đất là tài sản chung của vợ chồng.
4. Hình thức giải quyết tranh chấp đất đai
Căn cứ khoản 1 và khoản 2 Điều 203 Luật Đất đai 2013, tranh chấp đất đai đã được hòa giải tại UBND xã, phường, thị trấn nơi có đất mà không thành thì được giải quyết như sau:
– Tòa án có thẩm quyền giải quyết đối với trường hợp tranh chấp đất đai mà đương sự có Giấy chứng nhận quyền sử dụng đất hoặc có một trong các loại giấy tờ về quyền sử dụng đất quy định tại Điều 100 Luật Đất đai 2013 và tranh chấp về tài sản gắn liền với đất.
– Tranh chấp đất đai mà đương sự không có Giấy chứng nhận hoặc không có một trong các loại giấy tờ về quyền sử dụng đất quy định tại Điều 100 của Luật Đất đai 2013 thì đương sự chỉ được lựa chọn một trong hai hình thức giải quyết như sau:
Nộp đơn yêu cầu giải quyết tranh chấp tại UBND cấp có thẩm quyền (cấp tỉnh hoặc cấp huyện tùy theo chủ thể tranh chấp).
Khởi kiện tại Tòa án nhân dân có thẩm quyền theo quy định của pháp luật về tố tụng dân sự.
Trường hợp đương sự lựa chọn giải quyết tranh chấp tại Ủy ban nhân dân cấp có thẩm quyền thì việc giải quyết tranh chấp đất đai được thực hiện như sau:
a) Trường hợp tranh chấp giữa hộ gia đình, cá nhân, cộng đồng dân cư với nhau thì Chủ tịch Ủy ban nhân dân cấp huyện giải quyết; nếu không đồng ý với quyết định giải quyết thì có quyền khiếu nại đến Chủ tịch Ủy ban nhân dân cấp tỉnh hoặc khởi kiện tại Tòa án nhân dân theo quy định của pháp luật về tố tụng hành chính;
b) Trường hợp tranh chấp mà một bên tranh chấp là tổ chức, cơ sở tôn giáo, người Việt Nam định cư ở nước ngoài, doanh nghiệp có vốn đầu tư nước ngoài thì Chủ tịch Ủy ban nhân dân cấp tỉnh giải quyết; nếu không đồng ý với quyết định giải quyết thì có quyền khiếu nại đến Bộ trưởng Bộ Tài nguyên và Môi trường hoặc khởi kiện tại Tòa án nhân dân theo quy định của pháp luật về tố tụng hành chính;
Tranh chấp đất đai xảy ra thường xuyên trong xã hội ngày nay đây là điều không bên nào mong muốn. Khi xảy ra tranh chấp đất đai, các bên nên thỏa thuận hoặc hòa giải để giải quyết. Trường hợp không hòa giải được mà chọn phương án giải quyết là khởi kiện tại tòa án thì các bên đương sự cần phải xem xét kỹ các nội dung kiện. Thời gian khởi kiện để giải quyết tranh chấp đất đai thường kéo dài và việc thẩm định giá trị đất đai tranh chấp để khởi kiện là việc bắt buộc là căn cứ để pháp luật xét xử. Vì vậy các công ty thẩm định giá, thẩm định viên có vai trò quan trọng, cần thiết trong việc giải quyết tranh chấp đất đai.
5. Công ty thẩm định giá đất đai tranh chấp uy tín tại Việt Nam
Thẩm định giá đất đai tranh chấp có vai trò đặc biệt quan trọng trong luật tố tụng dân sự. Kết quả thẩm định giá được tiến hành theo đúng thủ tục do pháp luật quy định. Từ đó thẩm định giá tranh chấp đất đai được coi là nguồn chứng cứ thu thập tin cậy.
Thẩm định giá đất đai tranh chấp là là xác định giá trị bằng tiền của các loại đất đai đang xảy ra tranh chấp theo quy định của Bộ luật dân sự phù hợp với giá thị trường tại một địa điểm, thời điểm nhất định, phục vụ cho mục đích nhất định theo tiêu chuẩn thẩm định giá và pháp luật quy định. Trong quá trình thẩm định giá đất đai, thẩm định viên sẽ tiến hành dựa trên cơ sở thu thập tài liệu, hồ sơ pháp lý, thông tin về đất đai…để đưa ra phương pháp xác định giá trị đất đai phù hợp đúng theo tiêu chuẩn thẩm định giá Việt Nam và quy định pháp luật.
Để hồ sơ đất đai tranh chấp được giải quyết tại tòa một cách thuận lợi, chính xác thì thẩm định giá đất đai có vai trò đặc biệt quan trọng phục vụ mục đích chính đáng của các bên liên quan. Thẩm định giá sẽ cho bạn biết được giá trị đất đai được đánh giá một cách khoa học, có độ chính xác cao dùng cho việc chứng minh giá trị của đất đai trước tòa để giải quyết các tranh chấp về đất đai.
Trải qua một quá trình phát triển, (TDVC) đã khẳng định được vị thế, tạo dựng được uy tín; thương hiệu vững vàng, lòng tin đối với khách hàng và được các tổ chức, doanh nghiệp, cơ quản lý Nhà nước đánh giá cao. Năm 2019, (TDVC) vinh dự được chứng nhận “Thương hiệu – nhãn hiệu độc quyền uy tín 2019”, Năm 2020 Thành Đô được vinh danh “Thương hiệu đất việt uy tín 2020”, “Thương hiệu tin cậy 2020”. Bên cạnh đó TDVC áp dụng tiêu chuẩn Quốc tế ISO 9001:2015cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá (bất động sản, giá trị doanh nghiệp, máy móc thiết bị, dự án đầu tư, công trình xây dựng). Thẩm định giá Thành Đô đã thực hiện nhiều trường đất đai tranh chấp có tính chất phức tạp cao. Thẩm định giá đất đai giải quyết tranh chấp, Thành Đô sẽ xác nhận giá trị đất đai bằng báo cáo, chứng thư thẩm định giá theo đúng tiêu chuẩn thẩm định giá và pháp luật quy định. Chứng thư Công ty thẩm định giá Thành Đô được công nhận trên toàn lãnh thổ Việt Nam và được tòa án, doanh nghiệp, cá nhân tin cậy.
QÚY KHÁCH HÀNG CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LÒNG LIÊN HỆ:
CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ
Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
Bạn đang đọc bài viết:“Tranh chấp đất đai là gì? Thẩm định giá đất đai tranh chấp”tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá uy tín hàng đầu Việt Nam.
Thẩm định giá doanh nghiệp theo cách tiếp cận từ thu nhập – Thẩm định giá Thành Đô
(TDVC Thẩm định giá doanh nghiệp theo cách tiếp cận từ thu nhập 2021) – Mỗi một doanh nghiệp có đặc điểm, cấu trúc, ngành nghề kinh doanh khác nhau, khi tiến hành thẩm định giá thẩm định viên cần phải căn cứ trên cơ sở hồ sơ pháp lý, tài liệu thu thập, mục đích thẩm định để đưa ra cách tiếp cận, phương pháp thẩm định giá phù hợp. Thẩm định giá doanh nghiệp gồm 3 cách tiếp cận chính bao gồm: cách tiếp cận từ thị trường, cách tiếp cận từ chi phí, cách tiếp cận từ thu nhập. Cách tiếp cận từ thu nhập được các thẩm định viên thường xuyên áp dụng để thẩm định giá doanh nghiệp. Theo Tiêu chuẩn thẩm định giá số 10 (Cách tiếp cận từ thu nhập) là: cách thức xác định giá trị của tài sản thông qua việc quy đổi dòng tiền trong tương lai có được từ tài sản về giá trị hiện tại.
Thẩm định giá doanh nghiệp theo cách tiếp cận từ thu nhập năm 2021 được tuân thủ theo Theo tiêu chuẩn thẩm định giá số 12“Thẩm định giá doanh nghiệp” được Ban hành kèm theo Thông tư số 28/2021/TT-BTC ngày 27 tháng 4 năm 2021 của Bộ trưởng Bộ Tài chính. Thẩm định giá doanh nghiệp theo cách tiếp cận từ thu nhập, giá trị doanh nghiệp được xác định thông qua việc quy đổi dòng tiền thuần trong tương lai có thể dự báo được về thời điểm thẩm định giá. Phương pháp được sử dụng trong cách tiếp cận từ thu nhập để xác định giá trị doanh nghiệp bao gồm ba phương pháp:
Phương pháp chiết khấu dòng tiền tự do của doanh nghiệp;
Phương pháp chiết khấu dòng cổ tức;
Phương pháp chiết khấu dòng tiền tự do vốn chủ sở hữu.
Cơ sở của phương pháp này xuất phát trực tiếp từ quan niệm cho rằng giá trị doanh nghiệp được đo bằng độ lớn của khoản thu nhập mà doanh nghiệp có thể mang lại trong tương lai. Tùy từng loại hình doanh nghiệp, mục đích, nguồn cơ sở dữ liệu mà thẩm định viên lựa chọn áp dụng phương pháp thẩm định giá doanh nghiệp thích hợp nhất.
Khi xác định giá trị doanh nghiệp bằng cách tiếp cận từ thu nhập cần cộng giá trị của các tài sản phi hoạt động tại thời điểm thẩm định giá với giá trị chiết khấu dòng tiền có thể dự báo được của các tài sản hoạt động tại thời điểm thẩm định giá. Trong trường hợp không dự báo được một cách đáng tin cậy dòng tiền của một số tài sản hoạt động thì thẩm định viên có thể không dự báo dòng tiền của tài sản hoạt động này và xác định riêng giá trị của tài sản hoạt động này để cộng vào giá trị doanh nghiệp. Riêng phương pháp chiết khấu cổ tức thì không cộng thêm phần tài sản phi hoạt động là tiền mặt và tương đương tiền.
1. Phương pháp chiết khấu dòng tiền tự do của doanh nghiệp
Phương pháp chiết khấu dòng tiền tự do của doanh nghiệp xác định giá trị doanh nghiệp cần thẩm định giá thông qua ước tính tổng của giá trị chiết khấu dòng tiền tự do của doanh nghiệp cần thẩm định giá với giá trị hiện tại của các tài sản phi hoạt động của doanh nghiệp tại thời điểm thẩm định giá. Trường hợp doanh nghiệp cần thẩm định giá là công ty cổ phần, phương pháp chiết khấu dòng tiền tự do của doanh nghiệp được sử dụng với giả định coi các cổ phần ưu đãi của doanh nghiệp cần thẩm định giá như cổ phần thường. Giả định này cần được nêu rõ trong phần hạn chế của Chứng thư thẩm định giá và Báo cáo kết quả thẩm định giá.
Các bước xác định giá trị vốn chủ sở hữu của doanh nghiệp
– Bước 1: Dự báo dòng tiền tự do của doanh nghiệp cần thẩm định giá.
Để ước tính giai đoạn dự báo dòng tiền, thẩm định viên căn cứ vào đặc điểm của doanh nghiệp, của lĩnh vực kinh doanh và bối cảnh kinh tế để lựa chọn các mô hình tăng trưởng phù hợp. Giai đoạn dự báo dòng tiền tối thiểu là 03 năm. Đối với các doanh nghiệp mới thành lập hoặc đang tăng trưởng nhanh thì giai đoạn dự báo dòng tiền có thể kéo dài đến khi doanh nghiệp bước vào giai đoạn tăng trưởng đều. Đối với doanh nghiệp hoạt động có thời hạn thì việc xác định giai đoạn dự báo dòng tiền cần đánh giá, xem xét đến tuổi đời của doanh nghiệp.
– Bước 2: Ước tính chi phí sử dụng vốn bình quân gia quyền của doanh nghiệp cần thẩm định giá.
Thẩm định viên ước tính chi phí sử dụng vốn bình quân gia quyền của doanh nghiệp cần thẩm định giá trong từng khoảng thời gian hoặc cho toàn bộ giai đoạn dự báo dòng tiền trong tương lai để làm tỷ suất chiết khấu cho khoảng thời gian tương ứng khi chuyển đổi dòng tiền tự do và giá trị cuối kỳ dự báo (nếu có) về thời điểm thẩm định giá. Việc sử dụng một tỷ suất chiết khấu cho toàn bộ giai đoạn dự báo dòng tiền hoặc sử dụng các tỷ suất chiết khấu khác nhau cho từng giai đoạn dự báo dòng tiền cần được thẩm định viên lập luận và nêu rõ trong báo cáo kết quả thẩm định giá.
– Bước 3: Ước tính giá trị cuối kỳ dự báo.
Trường hợp 1: Dòng tiền sau giai đoạn dự báo là dòng tiền không tăng trưởng và kéo dài vô tận.
Công thức tính giá trị cuối kỳ dự báo là:
Trong đó:
FCFFn+1: Dòng tiền tự do của doanh nghiệp năm n + 1
Trường hợp 2: Dòng tiền sau giai đoạn dự báo là dòng tiền tăng trưởng đều đặn mỗi năm và kéo dài vô tận.
Công thức tính giá trị cuối kỳ dự báo là:
Trong đó:
g: tốc độ tăng trưởng của dòng tiền
Tốc độ tăng trưởng của dòng tiền được xác định theo tốc độ tăng trưởng của lợi nhuận. Tốc độ tăng trưởng của lợi nhuận được dự báo trên cơ sở đánh giá triển vọng phát triển của doanh nghiệp, tốc độ tăng trưởng lợi nhuận trong quá khứ của doanh nghiệp, kế hoạch sản xuất kinh doanh, tỷ lệ tái đầu tư, tỷ lệ lợi nhuận giữ lại,…
Trường hợp 3: Doanh nghiệp chấm dứt hoạt động vào cuối kỳ dự báo. Giá trị cuối kỳ dự báo được xác định theo giá trị thanh lý của doanh nghiệp cần thẩm định giá.
– Bước 4: Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá.
Tính tổng giá trị hiện tại của dòng tiền tự do và giá trị cuối kỳ dự báo sau khi chiết khấu dòng tiền tự do của doanh nghiệp và giá trị cuối kỳ dự báo của doanh nghiệp theo tỷ suất chiết khấu là chi phí sử dụng vốn bình quân gia quyền của doanh nghiệp.
Ước tính giá trị các tài sản phi hoạt động của doanh nghiệp theo hướng dẫn xác định giá trị tài sản hữu hình, tài sản vô hình, tài sản tài chính tại Tiêu chuẩn thẩm định giá này và các tiêu chuẩn thẩm định giá có liên quan.
Tính giá trị doanh nghiệp cần thẩm định giá bằng cách cộng giá trị hiện tại của các dòng tiền tự do của doanh nghiệp và giá trị cuối kỳ dự báo với giá trị các tài sản phi hoạt động của doanh nghiệp cần thẩm định giá và giá trị các tài sản hoạt động chưa được thể hiện trong dòng tiền tự do của doanh nghiệp cần thẩm định giá.
Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá tại thời điểm thẩm định giá bằng cách lấy kết quả của bước 3 trừ đi giá trị các khoản nợ phải trả chi phí sử dụng vốn tại thời điểm thẩm định giá.
Ưu điểm, nhược điểm
Ưu điểm
Doanh nghiệp coi như một dự án đầu tư đang triển khai, mỗi nhà đầu tư nhìn nhận tương lai của dự án này khác nhau;
Giá trị doanh nghiệp thường đưa ra là mức giá cao nhất nhà đầu tư có thể mua;
Giải thích rõ vì sao doanh nghiệp này lại có giá trị cao hơn doanh nghiệp kia;
Chỉ ra những cơ sở để mỗi nhà đầu tư có thể tùy ý mà phát triển những ý tưởng của mình nếu sở hữu doanh nghiệp;
Quan niệm về dòng tiền tránh được việc điều chỉnh số liệu kế toán sao cho có thể phản ánh đúng thời điểm phát sinh các khoản tiền
Phương pháp này tập trung vào phân tích dòng tiền trước lãi vay, nên có thể sẽ che lấp các rủi ro về cơ cấu tài chính của doanh nghiệp.
Nhược điểm
Khó khăn trong khi dự báo cá tham số: r, n, g…
Đối với doanh nghiệp không có chiến lược kinh doanh hoặc có nhưng không rõ ràng khó áp dụng phương pháp này;
Do phương pháp này đứng trên phương diện ông chủ sở hữu để phân tích nên có thể đánh giá được rõ cả về cơ cấu tài chính của doanh nghiệp.
Đòi hỏi người đánh giá phải có chuyên môn trong lĩnh vực thẩm định giá dự án đầu tư;
Phải thu thập được lượng lớn thông tin
2. Phương pháp chiết khấu dòng cổ tức
Phương pháp chiết khấu dòng cổ tức xác định giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá thông qua ước tính tổng của giá trị chiết khấu dòng cổ tức của doanh nghiệp cần thẩm định giá. Trường hợp doanh nghiệp cần thẩm định giá là công ty cổ phần, phương pháp chiết khấu dòng tiền cổ tức của doanh nghiệp được sử dụng với giả định coi các cổ phần ưu đãi của doanh nghiệp cần thẩm định giá như cổ phần thường. Giả định này cần được nêu rõ trong phần hạn chế của Chứng thư thẩm định giá và Báo cáo kết quả thẩm định giá.
Các bước xác định giá trị vốn chủ sở hữu
– Bước 1: Dự báo dòng cổ tức của doanh nghiệp cần thẩm định giá.
Thẩm định viên cần dự báo tỉ lệ chia cổ tức và tỷ lệ tăng trưởng cổ tức của doanh nghiệp cần thẩm định giá. Để ước tính giai đoạn dự báo dòng cổ tức, thẩm định viên căn cứ vào đặc điểm của doanh nghiệp, của lĩnh vực kinh doanh và bối cảnh kinh tế để lựa chọn các mô hình tăng trưởng phù hợp. Giai đoạn dự báo dòng cổ tức tối thiểu là 03 năm. Đối với các doanh nghiệp mới thành lập hoặc đang tăng trưởng nhanh thì giai đoạn dự báo dòng cổ tức có thể kéo dài đến khi doanh nghiệp bước vào giai đoạn tăng trưởng đều. Đối với doanh nghiệp hoạt động có thời hạn thì giai đoạn dự báo dòng cổ tức được xác định theo tuổi đời của doanh nghiệp.
– Bước 2: Ước tính chi phí sử dụng vốn chủ sở hữu theo hướng dẫn tại tiết d điểm 6.4 Tiêu chuẩn này.
– Bước 3: Ước tính giá trị vốn chủ sở hữu cuối kỳ dự báo như sau:
Trường hợp 1: Dòng cổ tức sau giai đoạn dự báo là dòng tiền không tăng trưởng và kéo dài vô tận. Công thức tính giá trị cuối kỳ dự báo là:
Trường hợp 2: Dòng cổ tức sau giai đoạn dự báo là dòng tiền tăng trưởng đều đặn mỗi năm và kéo dài vô tận. Công thức tính giá trị cuối kỳ dự báo là:
Trong đó:
Dn+1: Dòng cổ tức của doanh nghiệp năm n + 1
g: tốc độ tăng trưởng của dòng cổ tức
Tốc độ tăng trưởng của dòng cổ tức được dự báo trên cơ sở tỷ lệ lợi nhuận sau thuế để lại để bổ sung vốn, tỷ suất lợi nhuận trên vốn chủ sở hữu.
Trường hợp 3: Doanh nghiệp chấm dứt hoạt động vào cuối kỳ dự báo, giá trị cuối kỳ dự báo được xác định theo giá trị thanh lý của doanh nghiệp cần thẩm định giá.
– Bước 4: Ước tính giá trị vốn chủ sở hữu cửa doanh nghiệp cần thẩm định giá:
Tính tổng giá trị hiện tại thuần của dòng cổ tức của doanh nghiệp và giá trị vốn chủ sở hữu cuối kỳ dự báo sau khi chiết khấu các dòng cổ tức của doanh nghiệp và giá trị vốn chủ sở hữu cuối kỳ dự báo của doanh nghiệp theo tỷ suất chiết khấu là chi phí sử dụng vốn chủ sở hữu.
Ước tính giá trị các tài sản phi hoạt động của doanh nghiệp theo hướng dẫn xác định giá trị tài sản hữu hình, tài sản vô hình, tài sản tài chính tại Tiêu chuẩn thẩm định giá này và các tiêu chuẩn thẩm định giá có liên quan.
Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá bằng cách cộng giá trị hiện tại thuần của các dòng cổ tức của doanh nghiệp và giá trị hiện tại vốn chủ sở hữu cuối kỳ dự báo với giá trị các tài sản phi hoạt động và tài sản hoạt động chưa được thể hiện trong dòng cổ tức của doanh nghiệp cần thẩm định giá.
Ưu điểm, nhược điểm
Ưu điểm
Đây là mô hình đầu tiên tiếp cận trực tiếp các khoản thu nhập dưới hình thức lợi tức cổ phần;
Phương pháp này đặc biệt phù hợp với quan điểm nhìn nhận và đánh giá giá trị doanh nghiệp của các nhà đầu tư thiểu số;
Thích hợp với doanh nghiệp có chứng khoán giao dịch trên thị trường, xác định giá trị doanh nghiệp bằng phương pháp tài sản gặp nhiều khó khăn và có giá trị tài sản vô hình.
Nhược điểm
Việc dự báo lợi tức cổ phần không phải dễ dàng;
Phụ thuộc vào chính sách phân chia lợi tức cổ phần trong tương lai;
Việc xác định các tham số có tính thuyết phục không cao;
3. Phương pháp chiết khấu dòng tiền tự do vốn chủ sở hữu
Phương pháp chiết khấu dòng tiền tự do vốn chủ sở hữu xác định giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá thông qua ước tính tổng của giá trị chiết khấu dòng tiền tự do vốn chủ sở hữu của doanh nghiệp cần thẩm định giá. Trường hợp doanh nghiệp cần thẩm định giá là công ty cổ phần, phương pháp chiết khấu dòng tiền tự do vốn chủ sở hữu được sử dụng với giả định coi các cổ phần ưu đãi của doanh nghiệp cần thẩm định giá như cổ phần thường. Giả định này cần được nêu rõ trong phần hạn chế của Chứng thư thẩm định giá và Báo cáo kết quả thẩm định giá.
Các bước xác định giá trị vốn chủ sở hữu
– Bước 1: Dự báo dòng tiền tự do vốn chủ sở hữu của doanh nghiệp cần thẩm định giá.
Để ước tính giai đoạn dự báo dòng tiền, thẩm định viên căn cứ vào đặc điểm của doanh nghiệp, của lĩnh vực kinh doanh và bối cảnh kinh tế để lựa chọn các mô hình tăng trưởng phù hợp. Giai đoạn dự báo dòng tiền tối thiểu là 03 năm. Đối với các doanh nghiệp mới thành lập hoặc đang tăng trưởng nhanh thì giai đoạn dự báo dòng tiền có thể kéo dài đến khi doanh nghiệp bước vào giai đoạn tăng trưởng đều. Đối với doanh nghiệp hoạt động có thời hạn thì việc xác định giai đoạn dự báo dòng tiền cần đánh giá, xem xét đến tuổi đời của doanh nghiệp.
Công thức tính dòng tiền tự do vốn chủ sở hữu của doanh nghiệp:
FCFE = Lợi nhuận sau thuế + Khấu hao – Chi đầu tư vốn – Thay đổi vốn luân chuyển thuần ngoài tiền mặt và tài sản phi hoạt động ngắn hạn (chênh lệch vốn hoạt động thuần) – Các khoản trả nợ gốc + Các khoản nợ mới phát hành
Lợi nhuận sau thuế là lợi nhuận sau thuế đã loại trừ các khoản lợi nhuận từ tài sản phi hoạt động.
Chi đầu tư vốn bao gồm: chi đầu tư tài sản cố định và tài sản dài hạn tương tự khác nhưng không đủ điều kiện ghi nhận là tài sản cố định theo quy định của chế độ kế toán doanh nghiệp; chi đầu tư tài sản hoạt động dài hạn khác nằm trong nhóm chi mua công cụ nợ của đơn vị khác và chi đầu tư góp vốn vào đơn vị khác (nếu có).
Công thức tính vốn luân chuyển ngoài tiền mặt và tài sản phi hoạt động ngắn hạn:
Vốn luân chuyển ngoài tiền mặt và tài sản phi hoạt động ngắn hạn = (Các khoản phải thu ngắn hạn + Hàng tồn kho + Tài sản ngắn hạn khác) – Nợ ngắn hạn không bao gồm vay ngắn hạn
– Bước 2: Ước tính chi phí sử dụng vốn chủ sở hữu của doanh nghiệp cần thẩm định giá theo hướng dẫn tại tiết d điểm 6.4 Tiêu chuẩn này.
– Bước 3: Ước tính giá trị vốn chủ sở hữu cuối kỳ dự báo
Trường hợp 1: Dòng tiền sau giai đoạn dự báo là dòng tiền không tăng trưởng và kéo dài vô tận. Công thức tính giá trị cuối kỳ dự báo là:
Trong đó:
FCFE n+1 Dòng tiền vốn chủ sở hữu năm n + 1
Trường hợp 2: Dòng tiền sau giai đoạn dự báo là dòng tiền tăng trưởng đều đặn mỗi năm và kéo dài vô tận. Công thức tính giá trị cuối kỳ dự báo là:
Trong đó:
g: tốc độ tăng trưởng của dòng tiền vốn chủ sở hữu.
Tốc độ tăng trưởng của dòng tiền vốn chủ sở hữu được dự báo trên cơ sở tốc độ tăng trưởng của lợi nhuận hoạt động sau thuế, triển vọng phát triển của doanh nghiệp, tốc độ tăng trưởng dòng tiền trong quá khứ của doanh nghiệp, kế hoạch sản xuất kinh doanh, tỷ lệ tái đầu tư,…
Trường hợp 3: Doanh nghiệp chấm dứt hoạt động tại cuối kỳ dự báo. giá trị cuối kỳ dự báo được xác định theo giá trị thanh lý của doanh nghiệp cần thẩm định giá.
– Bước 4: Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá:
Tính tổng giá trị hiện tại thuần của dòng tiền tự do vốn chủ sở hữu và giá trị vốn chủ sở hữu cuối kỳ dự báo của doanh nghiệp sau khi chiết khấu dòng tiền tự do vốn chủ sở hữu và giá trị vốn chủ sở hữu cuối kỳ dự báo của doanh nghiệp theo tỷ suất chiết khấu là chi phí sử dụng vốn chủ sở hữu.
Ước tính giá trị các tài sản phi hoạt động của doanh nghiệp theo hướng dẫn xác định giá trị tài sản hữu hình, tài sản vô hình, tài sản tài chính tại Tiêu chuẩn thẩm định giá này và các tiêu chuẩn thẩm định giá có liên quan.
Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá bằng cách cộng giá trị hiện tại thuần của dòng tiền tự do vốn chủ sở hữu và giá trị hiện tại vốn chủ sở hữu cuối kỳ dự báo với giá trị các tài sản phi hoạt động và tài sản hoạt động chưa được thể hiện trong dòng tiền tự do vốn chủ sở hữu của doanh nghiệp cần thẩm định giá, sau đó trừ đi các khoản nợ phải trả chưa được thể hiện trong dòng tiền tự do vốn chủ sở hữu của doanh nghiệp cần thẩm định giá.
Ưu điểm, nhược điểm
Ưu điểm
Doanh nghiệp coi như một dự án đầu tư đang triển khai, mỗi nhà đầu tư nhìn nhận tương lai của dự án này khác nhau;
Giá trị doanh nghiệp thường đưa ra là mức giá cao nhất nhà đầu tư có thể mua;
Giải thích rõ vì sao doanh nghiệp này lại có giá trị cao hơn doanh nghiệp kia;
Chỉ ra những cơ sở để mỗi nhà đầu tư có thể tùy ý mà phát triển những ý tưởng của mình nếu sở hữu doanh nghiệp;
Quan niệm về dòng tiền tránh được việc điều chỉnh số liệu kế toán sao cho có thể phản ánh đúng thời điểm phát sinh các khoản tiền
Nhược điểm
Khó khăn trong khi dự báo cá tham số: r, n, g…
Đối với doanh nghiệp không có chiến lược kinh doanh hoặc có nhưng không rõ ràng khó áp dụng phương pháp này;
Do phương pháp này đứng trên phương diện ông chủ sở hữu để phân tích nên có thể đánh giá được rõ cả về cơ cấu tài chính của doanh nghiệp.
Đòi hỏi người đánh giá phải có chuyên môn trong lĩnh vực thẩm định giá dự án đầu tư;
Phải thu thập được lượng lớn thông tin
QÚY KHÁCH HÀNG CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LÒNG LIÊN HỆ:
CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ
Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
Bạn đang đọc bài viết: “Thẩm định giá doanh nghiệp theo cách tiếp cận từ thu nhập 2021” tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá uy tín hàng đầu Việt Nam.
Tài sản vô hình là gì? Xác định giá trị tài sản vô hình – Thẩm định giá Thành Đô
(TDVC Xác định giá trị tài sản vô hình) – Xác định giá trị tài sản vô hình là xác định giá trị bằng tiền của các loại tài sản vô hình theo quy định của pháp luật phù hợp với giá trị thị trường tại một địa điểm, thời điểm nhất định bằng các phương pháp thẩm định giá phục vụ cho mục đích nhất định theo tiêu chuẩn thẩm định giá. Xác định giá trị tài sản vô hình có vai trò quan trọng trong việc cung cấp thông tin về giá trị tài sản vô hình làm cơ sở cho các giao dịch kinh tế, các hoạt động có liên quan. Với xu thế sử dụng tài sản vô hình làm động lực chính để phát triển doanh nghiệp nói riêng cũng như các nền kinh tế nói chung, vai trò thẩm định giá tài sản vô hình ngày càng được chú trọng. Vì vậy xác định giá trị tài sản vô hình đã trở nên vô cùng cần thiết giúp cho các cơ quan Nhà nước, tổ chức, doanh nghiệp, cá nhân có có những quyết định chính xác trong việc đầu tư, kinh doanh và mua bán tài sản vô hình minh bạch trên thị trường.
Tài sản vô hình theo Tiêu chuẩn thẩm định giá số 13: là tài sản không có hình thái vật chất và có khả năng tạo ra các quyền, lợi ích kinh tế và phải thỏa mãn đồng thời các điều kiện sau:
Không có hình thái vật chất; tuy nhiên một số tài sản vô hình có thể chứa đựng trong hoặc trên thực thể vật chất, nhưng giá trị của thực thể vật chất là không đáng kể so với giá trị tài sản vô hình;
Có thể nhận biết được và có bằng chứng hữu hình về sự tồn tại của tài sản vô hình (ví dụ: hợp đồng, bằng chứng nhận, hồ sơ đăng ký, đĩa mềm máy tính, danh sách khách hàng, báo cáo tài chính, v.v.);
Có khả năng tạo thu nhập cho người có quyền sở hữu;
Giá trị của tài sản vô hình có thể định lượng được.
Theo tiêu chuẩn thẩm định giá quốc tế (IVS 2013) tài sản vô hìnhlà tài sản phi tiền tệ, tự biểu lộ thông qua các đặc điểm kinh tế của chúng. Tài sản vô hình không có hình thái vật chất nhưng mang lại quyền và lợi ích kinh tế cho người sở hữu nó. Tài sản vô hình bao gồm loại có thể nhận biết được và loại không thể nhận biết được (hay còn gọi là “ Goodwill”). Cũng theo IVS 2013, “Goodwill” bao gồm bất kỳ lợi ích kinh tế trong tương lai nào phát sinh từ một doanh nghiệp, một lợi ích trong doanh nghiệp, hoặc từ việc sử dụng một nhóm các tài sản, mà lợi ích kinh tế này không thể tách biệt được. Các khái niệm trên được chấp nhận rộng rãi tại nhiều Tiêu chuẩn thẩm định giá khác.
Chuẩn mực kế toán quốc tế số 38 (IAS 38) đưa ra khái niệm tài sản vô hình là tài sản phi tiền tệ có thể nhận biết được và không có hình thái vật chất. Trong đó, tài sản vô hình có thể nhận biết được nếu có thể tách biệt được với thực thể, hoặc là tài sản vô hình nảy sinh từ quyền hợp đồng hoặc các quyền khác theo pháp luật.
Tiêu chuẩn thống nhất về hành nghề thẩm định giá chuyên nghiệp (USPAP) của Appraisal Foundation đưa ra khái niệm tài sản vô hình theo hình thức liệt kê như sau: “ Tài sản vô hình là tài sản không có hình thái vật chất, bao gồm nhưng không giới hạn trong số các tài sản như sau: quyền thương mại (franchises), nhãn hiệu, sáng chế, “goodwill”, cổ phần, cổ phiếu và hợp đồng được tách biệt khỏi tài sản có hình thái vật chất như phương tiện, trang thiết bị”. Như vậy, khái niệm tài sản vô hình tại USPAP chỉ tập chung vào đặc điểm không có hình thái vật chất của tài sản vô hình mà không nhấn mạnh vào yếu tố “ phi tiền tệ”, đồng thời chấp nhận “ cổ phần, cổ phiếu”, là tài sản vô hình. Khái niệm này được sử dụng phổ biến tại Hoa Kỳ và Canada.
Theo Investopedia Tài sản vô hình là tài sản không thể nhìn thấy hoặc chạm vào, nhưng vẫn cung cấp giá trị cho chủ sở hữu. Mặc dù một tài sản vô hình là không thể cầm nắm được, có nghĩa là nó không có sự hiện diện vật lý, nó vẫn có thể cung cấp một giá trị xấp xỉ về mặt kinh tế.
2. Phân loại tài sản vô hình
Phân loại tài sản vô hình theo tiêu chuẩn thẩm định giá số 13 tài sản vô hình được phân loại thành 4 loại bao gồm: Tài sản trí tuệ, các quyền, các mối quan hệ và các nhóm tài sản vô hình khác.
(1). Tài sản trí tuệ là một loại đặc biệt của tài sản vô hình bởi nó được luật pháp bảo vệ khỏi việc sử dụng trái thẩm quyền cỉa người khác. Tài sản trí tuệ và quyền sở hữu trí tuệ theo quy định của pháp luật về sở hữu trí tuệ (nhãn hiệu, thương hiệu, chỉ dẫn địa lý, sáng chế, tên gọi xuất xứ, tên thương mại, bí mật kinh doanh, phát minh khoa học, sáng kiến, quyền tác giả, bản quyền);
(2). Mỗi doanh nghiệp đều có quyền của mình. Những quyền này có thể tồn tại theo những điều kiện của một hợp đồng dưới hình thức văn bản hay không văn bản, là giấy phép hoạt động do cơ quan có thẩm quyền cấp, các hợp đồng thuê mượn, hợp đồng cung ứng, hợp đồng phân phối, hợp đồng cung cấp, hoặc các thỏa thuận đặc quyền khác. Giá trị của “Quyền” phụ thuộc vào lợi ích tài chính mà các quyền đó mang lại. Quyền mang lại lợi ích kinh tế đối với các bên được quy định cụ thể tại hợp đồng dân sự theo quy định của pháp luật ví dụ như quyền thương mại, quyền khai thác khoáng sản,…;
(3). Các doanh nghiệp hiện này đều phải thiết lập mối quan hệ với các đơn vị, tổ chức, các chủ thể và các cá nhân bên ngoài khác. Mối quan hệ này không thể hiện bằng hợp đồng nhưng nó có vai trò vô cùng quan trọng đối với doanh nghiệp. Các mối quan hệ phi hợp đồng mang lại lợi ích kinh tế cho các bên, các mối quan hệ với khách hàng, nhà cung cấp, các tổ chức, cá nhân có tầm ảnh hưởng lớn tới sản xuất kinh doanh hoặc các chủ thể khác, ví dụ như danh sách khách hàng, cơ sở dữ liệu,…;
(4). Nhóm tài sản vô hình khác người ta thường gọi những tài sản này là “uy tín kinh doanh”, “thương hiệu”hay “lợi thế thương mại”. Những tài sản này hình thành là kết quả tổng hợp bởi các yếu tố như tên tuổi, tiếng tăm, sự bảo trợ khách hàng, địa điểm, sản phẩm và các yếu tố tương tự khác sinh ra các lợi thế kinh tế. Không có phương pháp đánh giá đáng tin cậy về sự đóng góp riêng biệt của từng yếu tố, nhưng có thể lượng hóa sự đóng góp chung của cả nhóm vào dòng tiền tăng thêm của doanh nghiệp một cách hợp lý. Các tài sản vô hình khác thỏa mãn điều kiện như: là tài sản không có hình thái vật chất và có khả năng tạo ra các quyền, lợi ích kinh tế…
3. Vai trò xác định giá trị tài sản vô hình
Trong hoạt động mua bán, chuyển nhượng tài sản vô hình, xác định giá trị tài sản vô hình có vai trò quan trọng trong việc xác định mức giá để các bên thương lượng. Giá trị xác định của tài sản vô hình có thể là mức giá tối đa mà người mua nên trả hoặc mức giá hợp lý mà người bán đưa ra để thương lượng.
Tài sản vô hình chiếm tỷ trọng lớn trong tổng giá trị của doanh nghiệp vì vậy khi mua bán, sáp nhập doanh nghiệp, việc xác định giá trị tài sản vô hình để làm cơ sở thương lượng, giao dịch rất quan trọng.
Nhìn chung tài sản vô hình có vai trò quan trọng trong việc cung cấp thông tin về giá trị tài sản vô hình để làm cơ sở cho các giao dịch kinh tế, các hoạt động có liên quan.
Đối với doanh nghiệp vai trò của tài sản vô hình có ý nghĩa rất quan trọng trong sự nhận diện phát triển doanh nghiệp. Bởi vìdoanh nghiệptrong thời đại giá trị doanh nghiệp phụ thuộc nhiều vào tài sản trí tuệ. Đặc biệt trong bối cảnh phát triển mạnh mẽ của cuộc cách mạng công nghiệp 4.0.
Tài sản vô hình nâng cao khả năng cạnh tranh của doanh nghiệp và góp phần quan trọng trong việc tạo dựng hình ảnh doanh nghiệp, thu hút được sự quan tâm của khách hàng, nâng cao năng suất, chất lượng sản phẩm, dịch vụ cũng như mở rộng thị phần của doanh nghiệp.
Tài sản vô hình làm tăng giá trị doanh nghiệp góp phần tạo nên thành công của doanh nghiệp do sự phất triển của việc ứng dụng công nghệ, phần mềm, sử dụng lao động kỹ thuật cao,…cũng như các quy định chặt chẽ về sở hữu trí tuệ
Tài sản vô hình là nguồn lực quan trọng trong sản xuất, kinh doanh cũng như phát triển kinh tế, thu hút các khoản đầu tư từ nước ngoài. Các nước càng phát triển thì tỷ trọng đầu tư vào các nguồn lực vô hình càng có xu hướng chiếm ưu thế so với các khoản đầu tư vào các nguồn lực hữu hình.
4. Mục đích xác định giá trị tài sản vô hình
Mục đích xác định giá trị tài sản vô hình phản ánh nhu cầu sử dụng tài sản vô hình cho một công việc nhất định. Mục đích của xác định giá tài sản vô hình quyết định đến mục đích sử dụng tài sản vô hình vào việc gì. Nó phản ánh những đòi hỏi vè mặt lợi ích mà tài sản vô hình cần tạo ra cho chủ thế trong mỗi công việc hay giao dịch được xác định. Trong nền kinh tế thị trường, mục đích xác định giá trị tài sản vô hình phục vụ nhiều mục đích khác nhau:
Xác định giá trị tài sản vô hình mua, bán, chuyển nhượng tài sản vô hình, cấp phép sử dụng tài sản vô hình
Xác định giá trị tài sản vô hình mua lại, sáp nhập, bán một phần hoặc toàn bộ doanh nghiệp
Cung cấp thông tin phục vụ cho việc quản lý doanh nghiệp
Thế chấp tài sản vô hình vay vốn ngân hàng
Xác định giá trị tài sản vô hình góp vốn, phân chia lợi nhuận, tranh chấp liên quan đến tài sản vô hình và tố tụng phá sản
Báo cáo thuế, báo cáo tài chính
Xác định giá trị tài sản vô hình phục vụ các mục đích khác theo quy định của pháp luật.
5. Phương pháp xác định giá trị tài sản vô hình
Các phương pháp xác định giá trị tài sản vô hình được tuân thủ theo tiêu chuẩn thẩm định giá số 13 bao gồm: Phương pháp so sánh thuộc các cách tiếp cận từ thị trường; Phương pháp chi phí tái tạo, phương pháp chi phí thay thế thuộc cách tiếp cận từ chi phí; Phương pháp Tiền sử dụng tài sản vô hình, phương pháp lợi nhuận vượt trội, phương pháp thu nhập tăng thêm thuộc cách tiếp cận từ thu nhập. Thẩm định viên cần phải căn cứ trên cơ sở từng loại tài sản vô hình, mục đích xác định giá trị, hồ sơ pháp lý, tài liệu thông tin thu thập được từ đó thẩm định viên đưa ra phương pháp xác định giá trị tài sản vô hình phù hợp.
5.1. Phương pháp so sánh
Xác định giá trị tài sản vô hình bằng phương pháp so sánh thuộc cách tiếp cận từ thị trường. Giá trị của tài sản vô hình cần thẩm định giá được xác định căn cứ vào việc so sánh, phân tích thông tin của các tài sản vô hình tương tự có giá giao dịch trên thị trường.
Lựa chọn và phân tích chi tiết đặc điểm, tính tương đồng của tài sản vô hình so sánh với tài sản vô hình cần thẩm định giá, cụ thể:
Các quyền liên quan đến sở hữu tài sản vô hình;
Các điều khoản về tài chính liên quan đến việc mua bán, hoặc chuyển giao quyền sử dụng;
Lĩnh vực ngành nghề mà tài sản vô hình đang được sử dụng;
Yếu tố địa lý, khu vực ảnh hưởng đến việc sử dụng tài sản vô hình;
Các đặc điểm ảnh hưởng đến tuổi đời kinh tế còn lại của tài sản vô hình;
Các đặc điểm khác của tài sản vô hình.
Giá trị của tài sản vô hình cần thẩm định giá được xác định căn cứ vào việc so sánh, phân tích thông tin của các tài sản vô hình tương tự có giá giao dịch trên thị trường. Lựa chọn và phân tích chi tiết đặc điểm, tính tương đồng của tài sản vô hình so sánh với tài sản vô hình cần thẩm định giá, cụ thể: Các quyền liên quan đến sở hữu tài sản vô hình; Các điều khoản về tài chính liên quan đến việc mua bán, hoặc chuyển giao quyền sử dụng; Lĩnh vực ngành nghề mà TSVH đang được sử dụng; Yếu tố địa lý, khu vực ảnh hưởng đến việc sử dụng tài sản vô hình; Các đặc điểm ảnh hưởng đến tuổi đời kinh tế còn lại của tài sản vô hình; Các đặc điểm khác của tài sản vô hình.
Thẩm định viên sử dụng ít nhất 03 tài sản vô hình tương tự để so sánh. Trường hợp chỉ thu thập được thông tin của 02 tài sản vô hình tương tự đã được giao dịch trên thị trường thì kết quả thẩm định giá từ cách tiếp cận thị trường chỉ được dùng để kiểm tra, đối chiếu với kết quả thẩm định giá có được từ cách tiếp cận khác.
5.2. Phương pháp chi phí tái tạo
Xác định giá trị tài sản vô hình bằng phương pháp phương pháp chi phí tái tạo là xác định giá trị của một tài sản vô hình thông qua việc tính toán chi phí tạo ra một tài sản khác tương đồng với tài sản vô hình cần thẩm định giá theo giá thị trường hiện hành. Phương pháp chi phí tái tạo thuộc cách tiếp cận từ chi phí.
Giá trị của Tài sản vô hình = Chi phí tái tạo – Giá trị hao mòn lũy kế + Lợi nhuận của nhà sản xuất
5.3. Phương pháp chi phí thay thế
Phương pháp chi phí thay thế xác định giá trị của một tài sản vô hình thông qua việc tính toán chi phí thay thế tài sản đó bằng một tài sản khác có chức năng, công dụng tương tự theo giá thị trường hiện hành. Phương pháp chi phí tái tạo thuộc cách tiếp cận từ chi phí
Giá trị của Tài sản vô hình = Chi phí thay thế – Giá trị hao mòn lũy kế + Lợi nhuận của nhà sản xuất
Khi xác định giá trị của tài sản vô hình theo phương pháp chi phí thay thế thẩm định viên cần xem xét các nội dung sau: Các đặc điểm khác nhau có thể đo lường được của tài sản thay thế và tài sản thẩm định; Thời điểm đánh giá các chi phí thay thế so với thời điểm thẩm định giá.
5.4. Phương pháp Tiền sử dụng tài sản vô hình
Giá trị của tài sản vô hình được tính toán trên cơ sở giá trị hiện tại của dòng tiền sử dụng tài sản vô hình mà tổ chức, cá nhân nhận được khi cho phép sử dụng tài sản vô hình. Phương pháp tiền sử dụng tài sản vô hình thuộc cách tiếp cận từ thu nhập.
Phương pháp này đặt ra giả định rằng tổ chức hoặc cá nhân không sở hữu tài sản vô hình phải trả tiền để sử dụng nó. Vì vậy, phương pháp này tính giá trị tài sản vô hình thông qua việc tính các khoản tiền sử dụng tài sản vô hình tiết kiệm được nếu tổ chức hoặc cá nhân đó sở hữu tài sản vô hình.
Phương pháp này được thực hiện bằng cách chiết khấu dòng tiền trong tương lai là khoản tiền sử dụng tài sản vô hình tiết kiệm được đã trừ thuế (nếu có).
Việc tính toán dòng tiền sử dụng tài sản vô hình, thuế, chi phí duy trì và các khoản chi phí hỗ trợ khác phải nhất quán. Cụ thể, nếu tổ chức cá nhân sở hữu tài sản vô hình chịu trách nhiệm trả chi phí duy trì (ví dụ chi phí quảng cáo, hoặc chi phí nghiên cứu duy trì và phát triển), thì tiền sử dụng tài sản vô hình cũng như dòng tiền trả để được sử dụng tài sản vô hình cũng cần tính đến các chi phí này. Ngược lại, nếu chi phí duy trì không bao gồm trong tiền sử dụng tài sản vô hình, thì chi phí này cũng cần được loại bỏ khỏi dòng tiền trả để sử dụng tài sản vô hình.
5.5. Phương pháp lợi nhuận vượt trội
Phương pháp lợi nhuận vượt trội ước tính giá trị của tài sản vô hình trên cơ sở chênh lệch giữa các khoản lợi nhuận có được của một doanh nghiệp khi sử dụng và khi không sử dụng tài sản vô hình này. Phương pháp lợi nhuận vượt trội thuộc cách tiếp cận từ thu nhập.
Trong phương pháp lợi nhuận vượt trội, giá trị tài sản vô hình được ước tính trên cơ sở chênh lệch của giá trị hiện tại của hai dòng tiền chiết khấu trong trường hợp tài sản vô hình cần thẩm định giá được sử dụng để tạo ra thu nhập vượt trội cho chủ thể và trong trường hợp chủ thể không sử dụng tài sản vô hình cần thẩm định giá.
5.6.Phương pháp thu nhập tăng thêm
Phương pháp thu nhập tăng thêm xác định giá trị của tài sản vô hình thông qua giá trị hiện tại của các dòng tiền được cho là phát sinh từ đóng góp của tài sản vô hình cần thẩm định giá sau khi loại trừ tỷ lệ dòng tiền phát sinh từ đóng góp của các tài sản khác. Phương pháp thu nhập tăng thêm thuộc cách tiếp cận từ thu nhập.
Phương pháp thu nhập tăng thêm được thực hiện như sau:
– Ước tính các dòng tiền kỳ vọng được tạo ra do sử dụng tài sản vô hình cần thẩm định giá. Dòng tiền được tạo ra do sử dụng tài sản vô hình cần thẩm định giá được ước tính bằng cách giảm trừ khỏi dòng tiền kỳ vọng nói trên khoản đóng góp được tạo ra do sử dụng các tài sản hữu hình, tài sản tài chính và các tài sản vô hình khác với tài sản vô hình cần thẩm định (gọi chung là tài sản đóng góp).
Khoản đóng góp của tài sản đóng góp là khoản thu nhập hợp lý được tạo ra bởi tài sản đóng góp, bao gồm phần lợi nhuận từ tài sản đóng góp và phần bù đắp cho khoản đầu tư ban đầu do sự giảm giá trị của tài sản theo thời gian. Khoản thu nhập hợp lý cho tài sản đóng góp được tính thông qua các bước:
Bước 1: xác định những tài sản có đóng góp vào dòng tiền thu nhập;
Bước 2: ước tính giá trị của những tài sản đóng góp này;
Bước 3: xác định thu nhập của tài sản đóng góp trên cơ sở tỷ suất lợi nhuận hợp lý và giá trị của các tài sản đóng góp.
– Phần còn lại của dòng tiền kỳ vọng sau khi giảm trừ khoản đóng góp được tạo ra do sử dụng các tài sản đóng góp được chiết khấu về giá trị hiện tại. Tổng giá trị hiện tại của dòng tiền đã điều chỉnh này là giá trị của tài sản vô hình cần thẩm định giá.
Khi tiến hành xác định giá trị tài sản vô hình, thẩm định viên có thể lựa chọn thông tin thu thập đảm bảo tính chính xác của kết quả thẩm định giá từ đó áp dụng các cách tiếp cận và phương pháp thẩm định giá phù hợp với từng loại tài sản vô hình
6. Công ty xác định giá trị tài sản vô hình uy tín
Giá trị của doanh nghiệp ngày nay không còn nằm ở các tài sản hữu hình mà nằm ở các tài sản vô hình như: giá trị thương hiệu, quyền sở hữu trí tuệ, quyền thương mại, cơ sở dữ liệu, thông tin, nguồn nhân lực, bí kíp kinh doanh, khách hàng…Đó là yếu tố tạo nên sự khác biệt của doanh nghiệp. Vì vậy việc xác định giá trị tài sản vô hình trở lên vô cùng quan trọng đối với các doanh nghiệp trong sự phát triển doanh nghiệp đó.
Thẩm định giá Thành Đô luôn thấu hiểu được tầm quan trọng của tài sản vô hình đối với doanh nghiệp. Chúng tôi hiện là doanh nghiệp xác định giá trị tài sản vô hình uy tín hàng đầu tại Việt Nam. Thẩm định giá Thành Đô cùng đội ngũ thẩm định viên có bề dày kinh nghiệm, chuyên môn sâu trong lĩnh vực thẩm định giá tài sản vô hình tại Việt Nam cũng như các tài sản vô hình nước ngoài. Chúng tôi đã thực hiện nhiều hợp đồng thẩm định giá tài sản có quy mô lớn, tính chất phức tạp và đòi hỏi yêu cầu khắt khe nhất đối với ngành thẩm định giá liên quan đến các hoạt động góp vốn liên kết đầu tư, mua bán sáp nhập doanh nghiệp (M&A), tư vấn cổ phần hóa doanh nghiệp, chuyển nhượng, góp vốn, vay vốn ngân hàng… góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc kinh doanh và mua bán minh bạch trên thị trường.
Với hệ thống thẩm định giá rộng khắp cả nước: Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Lâm Đồng và các tỉnh lân cận, chúng tôi chắc chắn sẽ đáp ứng đầy đủ và kịp thời yêu cầu thẩm định giá của quý khách hàng trên toàn quốc. Trải qua một quá trình phát triển Thẩm định giá Thành Đô đã khẳng định được vị thế, tạo dựng được uy tín; thương hiệu vững vàng, lòng tin đối với khách hàng và được các tổ chức, doanh nghiệp, cơ quản lý Nhà nước đánh giá cao. Năm 2019, (TDVC) vinh dự được chứng nhận “Thương hiệu – nhãn hiệu độc quyền uy tín 2019”, Năm 2020 Thành Đô được vinh danh “Thương hiệu đất việt uy tín 2020”, “Thương hiệu tin cậy 2020” góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc đầu tư, kinh doanh và mua bán minh bạch trên thị trường.
QÚY KHÁCH HÀNG CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LÒNG LIÊN HỆ:
CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ
Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
Bạn đang đọc bài viết: “Tài sản vô hình là gì? Xác định giá trị tài sản vô hình” tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá uy tín hàng đầu Việt Nam.
(TDVC Xác định giá trị dự án đầu tư) – Xác định giá trị dự án đầu tư hay là thẩm định dự án đầu tư là việc nghiên cứu, phân tích khách quan, khoa học, toàn diện tất cả nội dung kinh tế kỹ thuật của dự án, đặt trong mối tương quan với môi trường tự nhiên, Kinh tế xã hội để quyết định đầu tư, tài trợ vốn cho dự án. Dự án đầu tư có vai trò rất quan trọng đối với các chủ đầu tư, các nhà quản lý và tác động trực tiếp tới tiến trình phát triển kinh tế – xã hội. Dự án là căn cứ quan trọng để các nhà đầu tư quyết định bỏ vốn đầu tư, xây dựng kế hoạch đầu tư là căn cứ để tổ chức tài chính đưa ra quyết định tài trợ, các cơ quan chức năng của nhà nước phê duyệt và cấp giấy phép đầu tư. Do vậy, xác định giá trị dự án đầu tư là một trong những yếu tố quyết định sự thành công của dự án.
Dự án đầu tư là tài liệu do chủ đầu tư chịu trách nhiệm lập, trong đó trình một cách bày hết sức đầy đủ và chi tiết các nội dung có liên quan đến việc thực hiện đầu tư sau này nhằm mục đích khẳng định được sự đúng đắn của chủ trương đầu tư và hiệu quả của đồng vốn. Dự án đầu tư là văn kiện phản ánh trung thực kết quả nghiên cứu cụ thể toàn bộ các vấn đề về: thị trường, kinh tế, kỹ thuật, tài chính…có ảnh hưởng trực tiếp tới sự vận hành, khai thác và tính sinh lợi của công cuộc đầu tư.
Dự án đầu tư có thể xem xét nhiều góc độ khác nhau:
Theo Luật đầu tư năm 2014: Dự án đầu tư là tập hợp các đề xuất bỏ vốn trung và dài hạn để tiến hành các hoạt động đầu tư trên địa bàn cụ thể, trong khoảng thời gian xác định.
Về mặt hình thức: dự án đầu tư là một tập hồ sơ tài liệu trình bày một cách chi tiết và có hệ thống các hoạt động và chi phí theo một kế hoạch chặt chẽ nhằm đạt được những kết quả và thực hiện được những mục tiêu nhất định trong tương lai.
Xét trên góc độ quản lý: dự án đầu tư là một công cụ quản lý việc sử dụng vốn, vật tư, lao động để tạo ra các kết quả tài chính, kinh tế xã hội trong một thời gian dài.
Xét về mặt nội dung: dự án đầu tư là tổng thể các hoạt động và chi phí cần thiết, được bố trí theo một kế hoạch chặt chẽ với lịch thời gian và địa điểm xác định để tạo mới, mở rộng hoặc cải tạo những cơ sở vật chất nhất định nhằm thực hiện những mục tiêu trong tương lai.
2. Vai trò của xác định dự án đầu tư
2.1. Đối với Nhà nước
Giúp cho Nhà nước kiểm tra, kiểm soát sự tuân thủ theo pháp luật của dự án.
Giúp Nhà nước đánh giá được tính hợp lý, khả thi và hiệu quả của dự án trên góc độ toàn bộ nền kinh tế – xã hội.
Giúp Nhà nước xác định được rõ những mặt lợi, mặt hại của dự án để có biện pháp khai thác, khống chế, đảm bảo lợi ích quốc gia, pháp luật và quy ước quốc tế.
Tất cả những vai trò trên của việc xác định dự án đối với Nhà nước sẽ giúp cho cơ quan có thẩm quyền của Nhà nước đưa ra quyết định cuối cùng về việc ra quyết định đầu tư vào dự án, chấp thuận sử dụng vốn đầu tư của nhà nước đối với dự án hoặc cấp giấy chứng nhận đăng ký đầu tư cho dự án.
2.2. Đối với các tổ chức tài chính
Các tổ chức tài chính bao gồm: ngân hàng, các quỹ đầu tư, các quỹ tài chính của các tổ chức quốc tế… với chức năng là những tổ chức có thể cung cấp và hỗ trợ vốn đầu tư cho dự án. Việc cung cấp và hỗ trợ vốn này có thể vì mục tiêu phát triển xã hội nhưng cũng có khi đơn thuần vì mục tiêu kinh tế. Việc cung cấp và hỗ trợ vốn đầu tư cho dự án của các tổ chức tài chính này cũng là chính là đầu tư để sinh lời. Do vậy, việc thẩm định dự án trước khi cung cấp vốn cho dự án là rất quan trọng, bởi lẽ:
Thẩm định dự án là cơ sở để các tổ chức tài chính xác định số tiền vay, thời gian cho vay và mức thu nợ hợp lý.
Thẩm định dự án giúp cho các tổ chức tài chính đạt được các chỉ tiêu về an toàn và hiệu quả trong sử dụng vốn, giảm thiểu nợ quá hạn, nợ khó đòi và hạn chế những rủi ro có thể xảy ra.
Tất cả những vai trò trên của việc thẩm định dự án đối với các tổ chức tài chính sẽ giúp cho các tổ chức tài chính đưa ra quyết định tài trợ hoặc cho dự án vay vốn.
2.3. Đối với chủ đầu tư
Chủ đầu tư của dự án thông thường là người bỏ vốn, quản lý và hưởng lợi từ hoạt động đầu tư của dự án nên việc lựa chọn một dự án đầu tư tốt và có tính khả thi sẽ giúp cho chủ đầu tư tránh được sự lãng phí trong đầu tư và tối đa hóa được lợi ích mang lại từ hoạt động đầu tư của dự án. Vì vậy, việc thẩm định dự án sẽ giúp cho chủ đầu tư xem xét, cân nhắc lại các thông tin trong dự án nhằm loại bỏ những sai sót có thể xảy ra và lựa chọn những dự án có tính khả thi cao nhằm đưa ra quyết định đầu tư chính xác.
Với chức năng là cơ quan quản lý, điều phối và giám sát các hoạt động đầu tư trong nền kinh tế thì việc thẩm định dự án có một vai trò rất quan trọng đối với các cơ quan Nhà nước có thẩm quyền. Cụ thể vai trò của thẩm định dự án đầu tư đối với Nhà nước như sau:
3. Phương pháp xác định dự án đầu tư
Xác định dự án đầu tư thường được tiến hành thông qua 5 phương pháp chính bao gồm: Phương pháp thẩm định trình tự; Phương pháp so sánh, đối chiếu các chỉ tiêu; Phương pháp phân tích độ nhạy; Phương pháp dự báo; Phương pháp triệt tiêu rủi ro. Mỗi phương pháp thể hiện một cách thức tiếp cận riêng, hàm chứa phương thức vận dụng riêng.
3.1. Phương pháp xác định trình tự
Xác định dự án theo trình tự được tiến hành theo một trình tự từ tổng quát đến chi tiết, kết luận trước làm tiền đề cho kết luận sau.
– Xác định tổng quát: Là việc xem xét một cách khái quát các nội dung cần xác định của dự án, qua đó đánh giá một cách chung nhất tính đầy đủ, phù hợp & hợp lý của dự án. Xác định tổng quát cho phép hình dung khái quát về dự án, các vấn đề chủ yếu của dự án, mục tiêu, các giải pháp chủ yếu, những lợi ích cơ bản. Từ đó hình dung ra quy mô, tầm cỡ của dự án, dự án liên quan đến đơn vị nào, bộ phận nào, ngành nào, bộ phận nào là chính… Thẩm định tổng quát là cơ sở, căn cứ để tiến hành các bước thẩm định tiếp theo.
– Xác định chi tiết: Được tiến hành sau thẩm định tổng quát. Việc thẩm định này được tiến hành tỉ mỉ, chi tiết cho từng nội dung cụ thể của dự án, từ việc thẩm định các điều kiện pháp lý đến việc thẩm định thị trường, kỹ thuật, tổ chức quản lý, tài chính, kinh tế xã hội của dự án. Yêu cầu của việc thẩm định chi tiết là theo từng nội dung đầu tư bắt buộc phải có ý kiến nhận xét, kết luận, đồng ý, không đồng ý, nêu rõ những gì cần phải bổ sung, sửa đổi. Tuy nhiên, mức độ tập trung khác nhau đối với từng nội dung tùy thuộc vào đặc điểm của dự án & tình hình thực tế khi tiến hành thẩm định.
Điều kiện áp dụng
Thẩm định các điều kiện pháp lý, thẩm định thị trường, thẩm định kỹ thuật, thẩm định tổ chức quản lý, thẩm định tài chính, thẩm định kinh tế xã hội của dự án.
3.2. Phương pháp so sánh, đối chiếu các chỉ tiêu.
So sánh, đối chiếu các nội dung dự án với các chuẩn mực luật pháp quy định, các tiêu chuẩn, các định mức kinh tế kỹ thuật thích hợp, thông lệ trong nước & quốc tế, kinh nghiệm thực tế, từ đó phân tích & so sánh để lựa chọn phương án tối ưu. Phương pháp này được tiến hành theo một số các chỉ tiêu như sau:
Tiêu chuẩn thiết kế, xây dựng, tiêu chuẩn về cấp công trình do Nhà nước quy định hoặc điều kiện tài chính mà dự án có thể chấp nhận được.
Tiêu chuẩn về công nghệ, thiết bị trong quan hệ chiến lược đầu tư công nghệ quốc gia, quốc tế.
Tiêu chuẩn đối với loại sản phẩm của dự án mà thị trường đòi hỏi.
Các chỉ tiêu tổng hợp như: cơ cấu vốn đầu tư, suất đầu tư…
Các định mức về sản xuất, tiêu hao năng lượng, nguyên liệu, nhân công, tiền lương, chi phí quản lý… của ngành theo định mức kinh tế – kỹ thuật chính thức hoặc các chỉ tiêu kế hoạch và thực tế.
Các chỉ tiêu về hiệu quả đầu tư.
Các tỷ lệ tài chính doanh nghiệp phù hợp với hướng dẫn hiện hành của nhà nước, của ngành đối với từng loại hình doanh nghiệp.
Điều kiện áp dụng:
Phương pháp thẩm định này áp dụng cho các dự án mang nặng tính kỹ thuật, có các số liệu cụ thể phục vụ cho việc tính toán.
Áp dụng đối với thẩm định khía cạnh pháp lý, kỹ thuật, tài chính.
3.3. Phương pháp phân tích độ nhạy
Phương pháp này được dùng để đánh giá được độ an toàn và kiểm tra tính vững chắc của các kết quả tính toán trước sự biến đổi của các yếu tố khách quan có thể xảy ra trong quá trình thực hiện dự án, cần phải tiến hành phân tích độ nhạy của dự án.
Phân tích độ nhạy của dự án là xem xét sự thay đổi các chỉ tiêu hiệu quả tài chính khi các yếu tố có liên quan đến chỉ tiêu đó thay đổi. Phân tích độ nhạy nhằm xem xét mức độ nhạy cảm của dự án đối với sự biến động của các yếu tố liên quan.
Phân tích độ nhạy giúp chủ đầu tư biết được dự án nhạy cảm với những yếu tố nào, hay nói cách khác, yếu tố nào gây lên sự thay đổi nhiều nhất của chỉ tiêu hiệu quả để từ đó có biện pháp quản lý chúng trong quá trình thực hiện dự án.
Các phương pháp phân tích độ nhạy:
Phương pháp 1: Phân tích ảnh hưởng của từng yếu tố liên quan đến chỉ tiêu hiệu quả tài chính nhằm tìm ra yếu tố gây lên sự nhạy cảm lớn của chỉ tiêu hiệu quả xem xét.
Phương pháp 2: Phân tích ảnh hưởng của đồng thời nhiều yếu tố đến chỉ tiêu hiệu quả tài chính để đánh giá mức độ an toàn của dự án.
Phương pháp 3: Cho các yếu tố có liên quan đến chỉ tiêu hiệu quả tài chính thay đổi trong giới hạn thị trường mà nhà đầu tư & nhà quản lý dự án chấp nhận được.
Phương pháp 4: Sử dụng độ lệch chuẩn, hệ số biến thiên để phân tích độ nhạy.
Điều kiện áp dụng
Phương pháp này thường dùng trong các dự án lớn, phức tạp & các dự án có hiệu quả cao hơn mức bình thường nhưng có nhiều yếu tố thay đổi do khách quan. Đây là một phương pháp hiện đại được áp dụng trong đánh giá hiệu quả tài chính dự án đầu tư.
Chỉ đánh giá khi đã có kết quả dự báo làm cơ sở.
3.4. Phương pháp dự báo
Phương pháp dự báo xuất phát từ đặc điểm của hoạt động đầu tư phát triển là hoạt động mang tính chất lâu dài từ giai đoạn chuẩn bị đến khi đưa vào vận hành kết quả đầu tư, do đó cần phải tiến hành dự báo.
Phương pháp dự báo sử dụng các số liệu điều tra thống kê & vận dụng phương pháp dự báo thích hợp để thẩm định, kiểm tra cung cầu về sản phẩm của dự án, thiết bị, nguyên vật liệu và các đầu vào khác… ảnh hưởng trực tiếp đến tính khả thi của dự án.
Các phương pháp dự báo:
Phương pháp sử dụng hệ số co giãn của cầu.
Phương pháp lấy ý kiến chuyên gia.
Phương pháp định mức.
Phương pháp ngoại suy thống kê.
Phương pháp mô hình hồi quy tương quan.
Phương pháp dự báo thích hợp khi thẩm định khía cạnh thị trường, thẩm định công nghệ, thẩm định tài chính của dự án.
3.5. Phương pháp triệt tiêu rủi ro
Do dự án là một tập hợp các yếu tố dự kiến trong tương lai nên từ khi thực hiện dự án đến khi đi vào khai thác, thời gian hoàn vốn thường rất dài và có nhiều rủi ro có thể xảy ra trong quá trình thực hiện dự án. Rủi ro được định nghĩa là một biến cố trong tương lai có khả năng xảy ra & sẽ ảnh hưởng đến dự án. Để đảm bảo dự án được hoàn thành và đi vào hoạt động hiệu quả, phải dự đoán được những rủi ro có thể xảy ra để từ đó có biện pháp phòng ngừa & hạn chế tối đa tác động mà rủi ro đó gây ra, hoặc phân tán rủi roc ho các đối tác liên quan đến dự án.
Thông thường, rủi ro được phân ra làm hai giai đoạn:
Giai đoạn thực hiện dự án:
Rủi ro chậm tiến độ thi công.
Rủi ro vượt tổng mức đầu tư.
Rủi ro về cung cấp dịch vụ kỹ thuật – công nghệ không đúng tiến độ, chất lượng không đảm bảo.
Rủi ro về tài chính như thiếu vốn, giải ngân không đúng tiến độ.
Rủi ro bất khả kháng như các rủi ro do điều kiện tự nhiên bất lợi, hoàn cảnh chính trị – xã hội khó khăn.
Giai đoạn sau khi dự án đi vào hoạt động
Rủi ro về cung cấp các yếu tố đầu vào không đầy đủ, không đúng tiến độ.
Rủi ro về tài chính như thiếu vốn kinh doanh.
Rủi ro trong khâu quản lý dự án.
Rủi ro bất khả kháng như rủi ro về tài sản và con người như hỏa hoạn, lũ quét…
Điều kiện áp dụng
Phương pháp này áp dụng đối với những dự án xây dựng lớn, quan trọng, cần đảm bảo tính an toàn & hiệu quả đầu tư cao. Những dự án chịu sự tác động của các yếu tố bên ngoài: điều kiện thời tiết, giá nguyên vật liệu tăng…
Xác định dự án đầu tư một cách chính xác và khoa học sẽ giúp cho các chủ đầu tư, doanh nghiệp muốn đầu tư khắc phục được tính chủ quan của người lập dự án và giúp cho việc phát hiện, bổ sung những thiếu sót trong từng nội dung phân tích của dự án, mang lại những thông tin và kết quả hữu ích để nhà đầu tư có quyết định đúng đắn trong việc sử dụng đồng vồn sử hữu phục vụ cho các tổ chức, cá nhân có nhu cầu xác định giá trị các dự án cần đâu tư như: Cao ốc văn phòng, trung tâm thương mại, nhà hàng, resort, bệnh viện, nhà máy,… Xác định dự án là một bộ phận của công tác quản lý đầu tư, nó tạo ra cơ sở vững chắc cho việc thực hiện hoạt động đầu tư có hiệu quả.
4. Công ty xác định giá trị dự án đầu tư uy tín
Đất nước đang trong quá trình phát triển mạnh mẽ và hội nhập kinh tế quốc tế vô cùng sâu rộng. Trong bối cảnh đó, các doanh nghiệp trong nước và doanh nghiệp vốn đầu tư nước ngoài đầu tư kinh doanh phát triển là vô cùng lớn. Thấu hiểu được tầm quan trọng của dự án đầu tư đối với sự phát triển kinh tế xã hội Việt Nam. Thẩm định giá Thành Đô với nhiều năm kinh nghiệm, chuyên môn sâu hiện là doanh nghiệp xác định giá dự án đầu tư uy tín hàng đầu hiện nay. Chúng tôi là đơn vị thẩm định giá áp dụng tiêu chuẩn ISO 9001:2015 cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá (bất động sản, giá trị doanh nghiệp, máy móc thiết bị, dự án đầu tư, công trình xây dựng và được cơ quan quản lý Nhà nước, doanh nghiệp đánh giá cao.
Thành Đô đã thực hiện xác định giá trị giá dự án đầu tư có quy mô lớn và tính chất phức tạp đòi hỏi trình độ chuyên sâu cao trong hoạt động thẩm định giá phục vụ nhiều mục đích cho các bên liên quan góp phần quan trọng trong sự phát triển doanh nghiệp và kinh tế – xã hội. Với hệ thống thẩm định giá rộng khắp cả nước: Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Lâm Đồng và các tỉnh lân cận, chúng tôi chắc chắn sẽ đáp ứng đầy đủ và kịp thời yêu cầu thẩm định giá của quý khách hàng trên toàn quốc.
Trải qua một quá trình phát triển, Thẩm định giá Thành Đô đã khẳng định được vị thế, tạo dựng được uy tín; thương hiệu vững vàng, lòng tin đối với khách hàng và được các tổ chức, doanh nghiệp, cơ quản lý Nhà nước đánh giá cao. Năm 2019, (TDVC) vinh dự được chứng nhận “Thương hiệu – nhãn hiệu độc quyền uy tín 2019”, Năm 2020 Thành Đô được vinh danh “Thương hiệu đất việt uy tín 2020”, “Thương hiệu tin cậy 2020” góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc đầu tư, kinh doanh và mua bán minh bạch trên thị trường.
QÚY KHÁCH HÀNG CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LÒNG LIÊN HỆ:
CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ
Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
Bạn đang đọc bài viết:“Dự án đầu tư là gì? Xác định giá trị dự án đầu tư”tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá uy tín hàng đầu Việt Nam.
Thương hiệu là gì? Giá trị của thương hiệu – Thẩm định giá Thành Đô
(TDVC Thương hiệu là gì?) – Thương hiệu là khái niệm trong người tiêu dùng về sản phẩm với dấu hiệu của nhà sản xuất gắn lên mặt sản phẩm, lên bao bì hàng hóa nhằm khẳng định chất lượng và xuất xưởng sản phẩm. Thương hiệu gắn liền với quyền sở hữu của nhà sản xuất và thường được ủy quyền cho người đại diện thương mại chính thức.
Thương hiệu là thuật ngữ dùng phổ biến trong marketing khi người ta đề cập đến nhãn hiệu hàng hóa, tên thương mại của tổ chức trong hoạt động kinh doanh và các chỉ dẫn địa lý, cùng tên gọi xuất xứ hàng hóa.
Thương hiệu của doanh nghiệp không dễ có được. Ngoài các chi phí đầu tư cho hoạt động quảng bá, thì chất lượng của hàng hóa, dịch vụ gắn liền với thương hiệu luôn có ý nghĩa quan trọng và ý nghĩa quyết định. Bởi lẽ, việc quảng bá sẽ có tác dụng ngược nếu hàng hóa, dịch vụ có chất lượng xấu. Để tạo thương hiệu luôn cần một lượng vốn đầu tư. Chi phí đầu tư lớn hay nhỏ, thời gian đầu tư dài, ngắn tùy từng loại sản phẩm hàng hóa, thị trường tiêu thị và khả năng quản trị thương hiệu của doanh nghiệp. Vì vậy, thương hiệu hình thành nên một tài sản vô hìnhcủa doanh nghiệp.
Trên thực tế, khi thương hiệu được thị trường thừa nhận, giá trị của nó thường lớn hơn rất nhiều lần chi phí để tạo ra. Tất nhiên, cũng có không ít trường hợp thương hiệu “ mất giá” vì nó gắn với một doanh nghiệp kinh doanh kém hiệu quả, chất lượng hàng hóa, dịch vụ không đáp ứng yêu cầu của khách hàng. Vì vậy, đầu tư cho thương hiệu cũng là đầu tư có rủi ro cao.
Theo tổ chức Sở hữu trí tuệ thế giới: thương hiệu là một dấu hiệu (hữu hình và vô hình) đặc biệt dễ nhận biết một sản phẩm hàng hóa hay một dịch vụ nào đó được sản xuất hay được cung cấp bởi một cá nhân hay một tổ chức.
Một số khái niệm về thương hiệu
Hiệp hội Marketing Hoa Kỳ định nghĩa thương hiệu là “ một cái tên, từ ngữ, ký hiệu, biểu tượng hoặc hình vẽ kiểu thiết kế…hoặc tập hợp các yếu tố trên nhằm xác định và phân biệt hàng hóa hoặc dịch vụ của một người bán hoặc nhóm người bán với hàng hóa và dịch vụ của các đối thủ cạnh tranh”.
Với TS Nguyễn Quốc Thịnh, thương hiệu là hình tượng của một cơ sở sản xuất, kinh doanh hoặc hình tượng về một loại hoặc một nhóm hàng hóa, dịch vụ trong con mắt khách hàng: là tập hợp các dấu hiệu để phân biệt hàng hóa, dịch vụ của doanh nghiệp này với hàng hóa, dịch vụ cùng loại của doanh nghiệp khác hoăc để phân biệt chính doanh nghiệp này với doanh nghiệp khác.
Tại đề án “ Xây dựng và phát triển thương hiệu quốc gia đến 2010” có định nghĩa : Thương hiệu là những dầu hiệu được nhà sản xuất hoặc nhà phân phối hàng hóa hoặc cung ứng dịch vụ sử dụng trong thương mại nhằm ám chỉ sự liên quan giữa hàng hóa hay dịch vụ với người có quyền sử dụng dấu hiệu đó với tư cách là chủ sở hữu hoặc người đăng ký thương hiệu.
Còn nhiều cách hiểu và giải thích khác nhau về thương hiệu, song dựa theo nội dung hàm của thương hiệu, có thể định nghĩa:
Thương hiệu là tất cả những gì người tiêu dùng cảm nhận được khi tiếp xúc với sản phẩm, là biểu tượng đã tạo ra trong tâm trí người tiêu dùng và gợi lên tất cả những thông tin, những trông đợi gắn với sản phẩm hoặc dịch vụ của một doanh nghiệp.
Thương hiệu là một tài sản phi vật chất. Khác với nhãn hiệu, một nhà sản xuất thường được đặc trung bởi thương hiệu, nhưng ông ta có thể có nhiều nhãn hiệu hàng hóa khác nhau. Ví dụ, Toyota là một thương hiệu, nhưng đi kèm theo có rất nhiều nhãn hiệu hàng hóa: Innova, camry… Nhãn hiệu là một trong những biểu hiện bên ngoài và cụ thể của thương hiệu.
Sau nhiều lần sửa đổi và hoàn thiện, Luật sở hữu Trí tuệ hiện hành của Việt Nam đã dùng thuật ngữ “ thương hiệu” khi phân loại các tài sản sở hữu trí tuệ, nhưng Luật hiện hành cũng chưa giải thích nội hàm của thuật ngữ này và chưa có hướng dẫn bảo hộ thương hiệu, mà chỉ bảo hộ về nhãn hiệu – bảo hộ tên thương mại, chứ không bảo hộ “ hình tượng” của cái tên thương mại đó.
Ngày nay, khẳng định sự tồn tại và vai trò to lớn của thương hiệu là điều không cần bàn cãi. Nhiều tác giả còn phân biệt: thương hiệu quốc gia, thương hiệu doanh nghiệp, thương hiệu tập thể và thương hiệu gia đình; phân biệt thương hiệu với nhãn hiệu hàng hóa và tên thương mại; thực hiện việc xếp hạng, chấm điểm các nhãn hiệu và thương hiệu; giải thích nguồn gốc đưa đến danh tiếng của các thương hiệu có uy tín lớn. Trên thực tế, phần lớn các cách tiếp cận thương hiệu đều từ quan điểm Quản trị và Marketing. Tuy nhiên, tiếp cận thương hiệu từ góc độ tài chính – đánh giá tính hợp lý, hợp pháp, tính hiệu quả của các khoản chi tiêu mà thương hiệu đóng góp vào dòng tiền của doanh nghiệp hay nói cách khác, là định giá thương hiệu luôn là một chủ đề gây nhiều tranh cãi và có câu trả lời không rõ ràng.
2. Giá trị của thương hiệu
Giá trị thương hiệu đóng vai trò quan trọng trong chiến lược marketing lẫn kinh doanh, đây có thể được xem là những yếu tố đại diện cho niềm tin, cam kết thương hiệu về sản phẩm, dịch vụ hay ngay cả những trải nghiệm của khách hàng. Giá trị khác biệt nhất, mạnh mẽ nhất, độc đáo nhất của một thương hiệu được xem như là giá trị cốt lõi của thương hiệu đó. Đây được xem như mục tiêu mà mọi hoạt động của thương hiệu đó hướng tới, dù cho đó là quá trình xây dựng, hoạt động hay phát triển.
Thông thường, giá trị cốt lõi của thương hiệu sẽ phải được xác định đầu tiên để rồi qua đó mới thực hiện được những hoạt động khác để phát triển doanh nghiệp.
Giá trị thương hiệu có thể hiểu là giá trị tài chính của thương hiệu đó. Để xác định giá trị của thương hiệu thì trước hết, tổ chức, doanh nghiệp phải ước lượng giá trị thương hiệu của mình trên thị trường.
Giá trị thương hiệu là giá trị thương hiệu quy về mặt tài chính, khi mà thương hiệu đó được mua hay bán, còn tài sản thương hiệu thì sẽ được hình thành trên những nhận thức, lòng trung thành xuất phát từ chính khác hàng. Trên thế giới có một số định nghĩa về giá trị thương hiệu như sau:
Trong dòng chảy phát triển của nền kinh tế thị trường thế giới hội nhập và phát triển mạnh mẽ như hiện nay. Thương hiệu có ý nghĩa kinh tế có tác động và đóng vai trò ngày càng quan trọng đối với hoạt động sản xuất kinh doanh của doanh nghiệp cũng như sự tăng trưởng kinnh tế của các quốc gia. Giá trị của thương hiệu không thể đo đếm được cụ thể, nhưng nó được thể hiện ở khả năng sinh lời của doanh nghiệp. Vì vậy các doanh nghiệp luôn luôn phải quản trị và phát triển thương hiệu một cách mạnh mẽ, bền vững hơn để phát triển kinh doanh doanh nghiệp.
Bạn đang đọc bài viết: “Thương hiệu là gì? Giá trị của thương hiệu”tại chuyên mục tin Thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, công ty thẩm định giá độc lập uy tín hàng đầu tại Việt Nam.
Doanh nghiệp FDI là gì? Xác định giá trị tài sản doanh nghiệp FDI – Thẩm định giá Thành Đô
(TDVC Xác định giá trị tài sản doanh nghiệp FDI) – Đất nước ta đang trong quá trình phát triển, hội nhập kinh tế quốc tế vô cùng mạnh mẽ. Trong những năm qua, Việt Nam liên tục đạt bước phát triển tích cực, luôn đứng trong nhóm các quốc gia có tốc độ phát triển nhanh, vị thế trên trường quốc tế ngày càng cao; đời sống người dân được nâng lên, thứ tự năng lực cạnh tranh quốc tế được cải thiện.
Sau khi Việt Nam gia nhập Tổ chức Thương mại Thế giới (WTO) vào năm 2007, ký kết và tham gia hàng loạt hiệp định thương mại tự do (FTA), trở thành nền kinh tế có độ mở lớn… Từ đó Việt Nam đã trở thành điểm đến hấp dẫn của các nhà đầu tư nước ngoài (FDI). Vốn đầu tư trực tiếp nước ngoài (FDI) được xác định là một thành phần kinh tế quan trọng đối với Việt Nam. Doanh nghiệp FDI hiện đóng góp vào phần lớn tổng đầu tư toàn xã hội, chiếm trên tỉ lệ kim ngạch xuất khẩu cao…Vì vậy xác định giá trị tài sản hay còn gọi là thẩm định giá tài sản doanh nghiệp FDI phục vụ nhiều mục đích như: vay vốn ngân hàng, chuyển nhượng, tính thuế, báo cáo hội đồng quản trị, mua bán sáp nhập (M&A)… có vai trò vô cùng quan trọng trong tiến trình hội nhập và phát triển nền kinh tế đất nước.
FDI là viết tắt của “Foreign Direct Investment” được dịch sang tiếng Việt Nam với sát nghĩa là đầu tư trực tiếp nước ngoài. Tuy nhiên, hiện nay, trong các văn bản pháp luật của Việt Nam, việc định danh loại hình doanh nghiệp này chưa thực sự rõ ràng.
2. Doanh nghiệp FDI là gì
Luật Đầu tư 2020 không đề cập trực tiếp loại hình doanh nghiệp này mà chỉ định nghĩa một cách khái quát tại Khoản 17 Điều 3 như sau: ” Tổ chức kinh tế có vốn đầu tư nước ngoài là tổ chức kinh tế có nhà đầu tư nước ngoài là thành viên hoặc cổ đông.”
Như vậy, theo quy định này, ta có thể hiểu một cách cơ bản, doanh nghiệp FDI là các doanh nghiệp có vốn đầu tư trực tiếp của nước ngoài, không phân biệt tỷ lệ vốn của bên nước ngoài góp là bao nhiêu. Doanh nghiệp có vốn đầu tư trực tiếp của nước ngoài bao gồm:
Công ty được thành lập với 100% số vốn là đầu tư đến từ nước ngoại tại Việt Nam.
Thành lập công ty việt nam có các đối tác là các nhà đầu tư nước ngoài.
Thành lập các chi nhánh công ty nước ngoài tại Việt Nam. . .
3. Xác định giá trị bất động sản doanh nghiệp FDI
Xác định giá trị tài sản là một dịch vụ tư vấn tài chính không thể thiếu trong nền kinh tế thị trường, xuất phát từ nhu cầu khách quan về việc xác định giá trị của tài sản; trên cơ sở đó các bên tham gia giao dịch có thể thỏa thuận với nhau về tài sản, giúp các giao dịch về tài sản thành công, đảm bảo lợi ích chính đáng các bên. Đối với doanh nghiệp FDI thẩm định giá thẩm định giá tài sản sẽ cung cấp đầy đủ bức tranh tổng quát về giá trị của một doanh nghiệp bao gồm tài sản hữu hình, tài sản vô hình, tài sản tài chính… là cơ sở quan trọng phục vụ mục đích cho các bên liên quan đưa ra quyết định kinh doanh, đầu tư, mua bán…minh bạch trên thị trường.
Bất động sản thẩm định giá doanh nghiệp vốn đầu tư nước ngoài FDI là: đất đai, công trình xây dựng, các tòa nhà trung tâm thương mại, nhà máy sản xuất…
3.1. Bất động sản là đất
Đây là loại bất động sản còn được gọi là đất trống, đất dự án, đất khu công nghiệp thường là đất cho thuê trả tiền một lần và trả tiền hàng năm…Thể loại đất này có thể bao gồm đất chưa phát triển, đất phát triển hoặc tái sử dụng, phân khu.
Các phương pháp áp dụng
Phương pháp so sánh;
Phương pháp chiết trừ;
Phương pháp vốn hóa trực tiếp;
Phương pháp dòng tiền chiết khấu;
Phương pháp thặng dư.
Trường hợp áp dụng
Phương pháp so sánh thường được áp dụng để xác định giá trị quyền sử dụng đất của thửa đất trong trường hợp có thông tin giao dịch trên thị trường của các thửa đất tương tự với thửa đất thẩm định giá.
Phương pháp chiết trừ thường được áp dụng để xác định giá trị quyền sử dụng đất của thửa đất trống trong trường hợp không có đủ thông tin giao dịch trên thị trường của các thửa đất trống tương tự mà chỉ có thông tin giao dịch của thửa đất có tài sản gắn liền với đất tương tự với thửa đất thẩm định giá.
Phương pháp vốn hóa trực tiếp, phương pháp dòng tiền chiết khấu thường được áp dụng để xác định giá trị quyền sử dụng đất của thửa đất tạo ra thu nhập cho người sử dụng.
Phương pháp thặng dư thường được áp dụng với bất động sản có tiềm năng phát triển, cụ thể là đất trống để xây dựng hoặc đất có công trình trên đất có thể cải tạo hoặc phá dỡ xây dựng công trình mới trên đất để sử dụng tốt nhất và có hiệu quả nhất.
3.2. Bất động sản thương mại
Bất động sản thương mại – dịch vụ: Các tòa nhà trung tâm thương mại, dịch vụ y tế – giáo dục, khách sạn, văn phòng…phục vụ nhu cầu tiện ích cuộc sống của dân cư.
Trung tâm thương mại được hiểu là bất động sản bao gồm tổ hợp các loại hình cửa hàng, cơ sở hoạt động dịch vụ; hội trường, phòng họp, văn phòng cho thuê…được bố trí tập trung, liên hoàn trong một hoặc một số công trình kiến trúc liền kề; đáp ứng các tiêu chuẩn về diện tích kinh doanh, trang bị kỹ thuật và trình độ quản lý, tổ chức kinh doanh; có các phương thức phục vụ hiện đại, thuận tiện đáp ứng nhu cầu phát triển hoạt động kinh doanh thương nhân và thoả mãn nhu cầu về hàng hoá, dịch vụ của khách hàng.
Văn phòng cho thuê được hiểu là bất động sản mà các cơ quan, đơn vị thuê để làm việc. Văn phòng cho thuê có thể là một phần tòa nhà hỗn hợp, nhiều công năng hoặc có thể là nhà dân cho thuê để sử dụng làm văn phòng.
Khách sạn được hiểu là bất động sản mà đáp ứng nhu cầu của khách du lịch, khách vãng lai với các dịch vụ như nghỉ ngơi, đỗ xe, giải trí, điện thoại, thức ăn, đồ uống…
Phương pháp áp dụng chủ yếu:
Phương pháp vốn hóa trực tiếp;
Phương pháp dòng tiền chiết khấu;
Phương pháp so sánh;
Phương pháp chi phí thay thế hoặc phương pháp chi phí tái tạo (thường sử dụng để kiểm tra, đối chiếu).
Trường hợp áp dụng:
Phương pháp vốn hóa trực tiếp, phương pháp dòng tiền chiết khấu thường được sử dụng để xác định giá trị bất động sản là trung tâm thương mại.
Phương pháp so sánh thường được áp dụng đối với trung tâm thương mại thuộc khu dân cư đông đúc, kinh doanh sầm uất và thẩm định viên thu thập được thông tin về bất động sản tương tự trên thị trường.
Phương pháp chi phí thay thế hoặc phương pháp chi phí tái tạo thường được áp dụng kết hợp với phương pháp so sánh, cụ thể: Đối với đất trống, thẩm định viên sử dụng phương pháp so sánh để xác định giá trị quyền sử dụng đất; đối với công trình xây dựng trên đất là nhà ở, thẩm định viên sử dụng phương pháp chi phí thay thế hoặc phương pháp chi phí tái tạo để xác định giá trị.
3.3. Bất động sản công nghiệp – hạ tầng
Bất động sản công nghiệp – hạ tầng: Đây là các tòa nhà có thể được sử dụng để nghiên cứu, sản xuất, lưu trữ và phân phối hàng hóa. Một số tòa nhà phân phối hàng hóa được coi là bất động sản thương mại. Việc phân loại rất quan trọng vì việc phân vùng, xây dựng và bán hàng được quy định khác nhau.
Bất động sản công nghiệp gồm đất và công trình xây dựng phù hợp với mục đích sử dụng đất theo quy định của pháp luật, ví dụ: nhà máy sản xuất, nhà máy luyện kim mầu, nhà máy chế biến thủy sản, nhà máy chế biến thực phẩm…
Công trình xây dựng bất động sản công nghiệp thường được thiết kế, sử dụng vào mục đích riêng, đặc thù, có tỷ lệ hao mòn lớn hơn bình thường.
Yếu tố vị trí ảnh hưởng lớn đến giá trị bất động sản công nghiệp (nguồn điện, nước, đường xá, độ dốc, xử lý chất đất bên dưới, xử lý ô nhiễm…).
Phương pháp áp dụng chủ yếu:
Phương pháp chi phí thay thế hoặc phương pháp chi phí tái tạo,
Phương pháp vốn hóa trực tiếp,
Phương pháp dòng tiền chiết khấu.
3.4. Bất động sản khác
Đối với từng loại bất động sản, tùy vào từng mục đích thẩm định giá, cơ sở giá trị bất động sản, đặc điểm pháp lý, đặc điểm kinh tế – kỹ thuật, mức độ sẵn có của thông tin thu thập được, Thẩm định viên lựa chọn phương pháp thẩm định giá hoặc kết hợp nhiều phương pháp thẩm định giá theo quy định về các phương pháp tại Hệ thống Tiêu chuẩn thẩm định giá Việt Nam và phù hợp với quy định của các pháp luật có liên quan (nếu có)./.
4. Xác định giá Động sản doanh nghiệp FDI
Thẩm định giá động sản doanh nghiệp FDI bao gồm: máy móc thiết bị, dây chuyền sản xuất, phương tiện vận tải
4.1. Máy móc thiết bị và dây chuyền sản xuất
4.1.1. Phương pháp so sánh
Phương pháp so sánh là phương pháp thẩm định giá, xác định giá trị của máy, thiết bị, dây chuyền sản xuất thẩm định giá dựa trên cơ sở phân tích mức giá của máy, thiết bị so sánh để ước tính, xác định giá trị của máy, thiết bị và dây chuyền sản xuất thẩm định giá.
Máy thiết bị, dây chuyền sản xuất so sánh giống hệt hoặc tương tự với máy thiết bị, dây chuyền sản xuất thẩm định giá đã giao dịch thành công hoặc đang được chào bán trên thị trường vào thời điểm định giá hoặc gần thời điểm thẩm định giá.
Đối với phương pháp này thường được áp dụng để thẩm định giá các máy, thiết bị, dây chuyền sản xuất thẩm định giá có giao dịch phổ biến được tiến hành trên thị trường. Thẩm định viên cần chú trọng nghiên cứu thị trường để có thông tin về giá giao dịch, giá niêm yết hoặc giá chào bán và các yếu tố so sánh của những máy, thiết bị, dây chuyền sản xuất tương tự với máy, thiết bị cần thẩm định giá về giao dịch, mua bán trên thị trường thu thập thông tin số liệu về các yếu tố so sánh từ các máy thiết bị cùng loại hoặc tương tự có thể so sánh được với máy thiết bị cần thẩm định giá.
Phương pháp chi phí trong thẩm định giá gồm có hai phương pháp là: Phương pháp chi phí tái tạo và phương pháp chi phí thay thế
Phương pháp chi phí tái tạo: là phương pháp thẩm định giá xác định giá trị của máy, thiết bị, dây chuyền sản xuất thẩm định giá dựa trên cơ sở chênh lệch giữa chi phí tái tạo ra máy, thiết bị giống hệt với máy, thiết bị, dây chuyền sản xuất thẩm định giá theo giá thị trường hiện hành và giá trị hao mòn máy, thiết bị thẩm định giá:
Công thức:
Giá trị ước tính của máy thiết bị, dây chuyền sản xuất = Chi phí tái tạo (đã bao gồm lợi nhuận của nhà sản xuất/nhà đầu tư – Tổng giá trị hao mòn
4.1.2 Phương pháp chi phí thay thế
Phương pháp chi phí: là phương pháp thẩm định giá xác định giá trị của máy móc thiết bị, dây chuyền sản xuất thẩm định giá dựa trên cơ sở chênh lệch giữa chi phí thay thế để tạo ra một máy, thiết bị, dây chuyền sản xuất tương tự máy, thiết bị, dây chuyền sản xuất thẩm định giá có cùng chức năng, đặc điểm kỹ thuật, công dụng theo giá thị trường hiện hành và giá trị hao mòn của máy móc, thiết bị thẩm định giá.
4.1.3. Phương pháp chi phí thay thế
Phương pháp chi phí tái tạo: là phương pháp thẩm định giá xác định giá trị của máy móc thiết bị, dây chuyền sản xuất thẩm định giá dựa trên cơ sở chênh lệch giữa chi phí tái tạo để tạo ra một máy, thiết bị, dây chuyền sản xuất tương tự máy, thiết bị, dây chuyền sản xuất thẩm định giá có cùng chức năng, đặc điểm kỹ thuật, công dụng theo giá thị trường hiện hành và giá trị hao mòn của máy móc, thiết bị thẩm định giá.
Công thức:
Giá trị ước tính của máy thiết bị, dây chuyền sản xuất = Chi phí tái tạo thay thế (đã bao gồm lợi nhuận của nhà sản xuất/nhà đầu tư – Tổng giá trị hao mòn (không bao gồm phần giá trị hao mòn chức năng của máy móc thiết bị thẩm định giá đã được phản ánh trong chi phí tạo ra máy móc thiết bị thay thế.
Phương pháp chi phí thường được áp dụng trong trường hợp:
Không có đủ thông tin trên thị trường đẻ áp dụng phương pháp so sánh và phương pháp thu nhập. Tùy vào mục đích thẩm định giá, đặc điểm của máy móc thiết bị, dây chuyền sản sản xuất và mức độ sẵn có của số liệu, thẩm định viên, chuyên viên lựa chọn phương pháp chi phí thay thế hoặc phương pháp chi phí tái tạo (trong phương pháp chi phí) để tiến hành thẩm định giá.
4.1.4. Phương pháp dòng tiền chiết khấu
Phương pháp dòng tiền chiết khấu: là phương pháp thẩm định giá xác định giá trị của máy, thiết bị thẩm định giá dựa trên cơ sở quy đỏi các dòng tiền trong tương lai dự kiến có được từ máy móc thiết bị, dây chuyền sản xuất về giá trị thực tại thông qua việc sử dụng tỷ suất chiết khấu phù hợp.
4.1.5. Phương pháp vốn hóa trực tiếp
Phương pháp vốn hóa trực tiếp được áp dụng trong trường hợp thu nhập từ máy móc thiết bị là tương đối ổn định (không đổi hoặc thay đổi theo một tỷ lệ nhất định) trong suốt thời gian sử dụng hữu ích còn lại (được tính bằng tuổi đời kinh tế còn lại) của tài sản hoặc vĩnh viễn.
4.2. Phương tiện vận tải
Thẩm định giá phương tiện vận tải như: xe ô tô, tàu thuyền, xà lan, máy bay…thẩm định viên thường áp dụng phương pháp thông dụng là phương pháp so sánh và phương pháp chi phí thay thế, chi phí tái tạo.
5. Xác định giá trị doanh nghiệp FDI
Thẩm định giá trị doanh nghiệp FDI được áp dụng theo Tiêu chuẩn thẩm định giá Việt Nam số 12 “Thẩm định giá doanh nghiệp” đượcBan hành kèm theo Thông tư số 28/2021/TT-BTC ngày 27 tháng 4 năm 2021 của Bộ trưởng Bộ Tài chính.
Các cách tiếp cận áp dụng trong thẩm định giá doanh nghiệp FDI bao gồm: cách tiếp cận từ thị trường, cách tiếp cận từ chi phí và cách tiếp cận từ thu nhập. Doanh nghiệp thẩm định giá cần lựa chọn các cách tiếp cận, phương pháp thẩm định giá trên cơ sở hồ sơ, tài liệu được cung cấp và thông tin tự thu thập để thẩm định giá doanh nghiệp.
Trong cách tiếp cận từ thị trường, giá trị doanh nghiệp được xác định thông qua giá trị của doanh nghiệp so sánh với doanh nghiệp cần thẩm định giá về các yếu tố: quy mô; ngành nghề kinh doanh chính; rủi ro kinh doanh, rủi ro tài chính; các chỉ số tài chính hoặc giá giao dịch đã thành công của chính doanh nghiệp cần thẩm định giá. Phương pháp được sử dụng trong cách tiếp cận từ thị trường để xác định giá trị doanh nghiệp là phương pháp tỷ số bình quân và phương pháp giá giao dịch.
Trong cách tiếp cận từ chi phí, giá trị doanh nghiệp được xác định thông qua giá trị các tài sản của doanh nghiệp. Phương pháp được sử dụng trong cách tiếp cận từ chi phí để xác định giá trị doanh nghiệp là phương pháp tài sản.
Trong cách tiếp cận từ thu nhập, giá trị doanh nghiệp được xác định thông qua việc quy đổi dòng tiền thuần trong tương lai có thể dự báo được về thời điểm thẩm định giá. Phương pháp được sử dụng trong cách tiếp cận từ thu nhập để xác định giá trị doanh nghiệp là phương pháp chiết khấu dòng tiền tự do của doanh nghiệp, phương pháp chiết khấu dòng cổ tức và phương pháp chiết khấu dòng tiền tự do vốn chủ sở hữu.
Khi xác định giá trị doanh nghiệp bằng cách tiếp cận từ thu nhập cần cộng giá trị của các tài sản phi hoạt động tại thời điểm thẩm định giá với giá trị chiết khấu dòng tiền có thể dự báo được của các tài sản hoạt động tại thời điểm thẩm định giá. Trong trường hợp không dự báo được một cách đáng tin cậy dòng tiền của một số tài sản hoạt động thì thẩm định viên có thể không dự báo dòng tiền của tài sản hoạt động này và xác định riêng giá trị của tài sản hoạt động này để cộng vào giá trị doanh nghiệp. Riêng phương pháp chiết khấu cổ tức thì không cộng thêm phần tài sản phi hoạt động là tiền mặt và tương đương tiền.
6. Công ty xác định giá trị tài sản doanh nghiệp FDI uy tín
Hiện nay, với bối cảnh hội nhập kinh tế, doanh nghiệp vốn đầu tư nước ngoài hoạt động tại Việt Nam ngày càng phổ biến. Thông qua hình thức đầu tư trực tiếp từ nước ngoài, chúng ta tích lũy được nhiều công nghệ hiện đại, nhiều nhà máy có quy mô lớn, máy móc thiết bị hiện đại. Nổi bật ở các lĩnh vực điện tử, hóa chất, khai thác dầu khí, viễn thông…
Thấu hiểu được tầm quan trọng của doanh nghiệp FDI đối với nền kinh tế của đất nước. Thẩm định giá Thành Đô là doanh nghiệp áp dụng tiêu chuẩn Quốc tế ISO 9001:2015 cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá (bất động sản, giá trị doanh nghiệp, máy móc thiết bị, dự án đầu tư, công trình xây dựngvà được các doanh nghiệp FDI đánh giá cao. Thành Đô đã thực hiện thẩm định giá tài sản cho nhiều doanh nghiệp vốn đầu tư nước ngoài FDI có quy mô lớn và tính chất phức tạp đòi hỏi trình độ chuyên sâu cao trong hoạt động thẩm định giá phục vụ nhiều mục đích cho các bên liên quan góp phần quan trọng trong sự phát triển doanh nghiệp và kinh tế – xã hội. Với hệ thống thẩm định giá rộng khắp cả nước: Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Lâm Đồng và các tỉnh lân cận, chúng tôi chắc chắn sẽ đáp ứng đầy đủ và kịp thời yêu cầu thẩm định giá của quý khách hàng trên toàn quốc.
Trải qua một quá trình phát triển, Thẩm định giá Thành đã khẳng định được vị thế, tạo dựng được uy tín; thương hiệu vững vàng, lòng tin đối với khách hàng và được các tổ chức, doanh nghiệp, cơ quản lý Nhà nước đánh giá cao. Năm 2019, (TDVC) vinh dự được chứng nhận “Thương hiệu – nhãn hiệu độc quyền uy tín 2019”, Năm 2020 Thành Đô được vinh danh “Thương hiệu đất việt uy tín 2020”, “Thương hiệu tin cậy 2020” góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc đầu tư, kinh doanh và mua bán minh bạch trên thị trường.
Bạn đang đọc bài viết:“Doanh nghiệp FDI là gì? Xác định giá trị tài sản doanh nghiệp FDI”tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.
Công ty định giá tài sản uy tín tại Hà Nội – Thẩm định giá Thành Đô
(TDVC Công ty định giá uy tín Hà Nội) – Hà Nội là thủ đô, thành phố trực thuộc trung ương là trái tim, bộ mặt và đầu tàu tăng trưởng chung của cả nước. Thành phố Hà Nội hiện có lợi thế lớn, có không gian, có dư địa phát triển thuận lợi từ điều kiện tự nhiên và vị thế Thủ đô, trung tâm đầu não về chính trị – hành chính quốc gia, trung tâm lớn về văn hóa, giáo dục, khoa học công nghệ, kinh tế và giao dịch quốc tế.
Kinh tế Hà Nội năm 2020 tăng trưởng đạt 3,98% (cao gấp khoảng 1,4 lần bình quân cả nước). Thu ngân sách vượt dự toán hơn 2% (đạt gần 285 nghìn tỷ đồng) và tăng gần 6% so với năm 2019. Tổng mức đầu tư toàn xã hội đạt 416 nghìn tỷ đồng (tăng gần 10% so với năm 2019). Tỷ trọng chi thường xuyên của Thành phố chỉ chiếm 51% (so với tỷ trọng 27% của cả nước). Hà Nội có 2/5 khu công nghiệp công nghệ cao của cả nước. Nông nghiệp Thủ đô tăng trưởng 4,2% – mức cao nhất trong chín năm trở lại đây…Hà Nội đang chiếm khoảng 30% tổng số doanh nghiệp đang hoạt động cả nước (bình quân Hà Nội có 19,3 doanh nghiệp trên 1.000 dân, so với trung bình cả nước có 7,9 doanh nghiệp).
Đất nước nói chung và thành phố Hà Nội nói riêng đã và đang trong quá trình hội nhập kinh tế quốc tế với tốc độ ngày cành nhanh hơn, mạnh mẽ hơn và đã đạt được nhiều thành tựu to lớn trong nền kinh tế quốc dân. Hội nhập kinh tế mang lại nhiều thách thức cho nền kinh tế Việt Nam cũng như thủ đô Hà Nội trong việc cạnh tranh giữa các doanh nghiệp trong nước và quốc tế. Do đó nhận thức và nhu cầu về dịch vụ thẩm định giá tài sản đã trở nên thiết yếu đối với các tổ chức tín dụng, doanh nghiệp, các nhà đầu tư và các cá nhân… Vì vậy vai trò thẩm định giá tài sản là đặc biệt quan trọng đối với nền kinh tế thị trường.
1. Vai trò định giá tài sản tại Hà Nội
Thẩm định giá tài sản là hoạt động rất cần thiết cho sự vận hành của nền kinh tế thị trường, là trung tâm của tất cả các hoạt động kinh tế. Mọi việc có liên quan quan đến các hoạt động kinh tế đều chịu tác động bởi khái niệm giá trị mà việc thẩm định giá là để xác định giá trị của tài sản ở trên thị trường. Vì vậy vai trò của thẩm định giá tài sản vô cùng quan trọng trong nền kinh tế thị trường tại Hà Nội.
Thẩm định giá đúng giá trị thị trường góp phần làm minh bạch thị trường, thúc đẩy phát triển kinh tế thị trường tài sản tại Hà Nội;
Tạo điều kiện thuận lợi cho hội nhập kinh tế quốc tế giữa Hà Nội và khu vực;
Tư vấn về giá trị tài sản, giá cả tài sản và các bên liên quan và công chứng đầu tư đưa ra các quyết định liên quan đến việc mua bán, đầu tư, đánh thuế, bảo hiểm, cho vay tài sản…;
Định giá đúng giá thị trường của các nguồn lực góp phần để cơ chế thị trường tự động phân bổ tối ưu các nguồn lực và nền kinh tế đạt hiệu quả;
Bảo vệ quyền lợi chính đáng, hợp pháp của doanh nghiệp, cá nhân, đáp ứng được các yêu cầu đa dạng của khách hàng;
2. Dịch vụ định giá tài sản tại Hà Nội
Đi cùng với sự phát triển của thành phố, Thẩm định giá Thành Đô đã và đang cung cấp dịch vụ thẩm định giá tài sản uy tín tại Hà Nội bao gồm: Thẩm định giá trị bất động sản; Thẩm định giá trị động sản; Thẩm định giá trị doanh nghiệp; Thẩm định giá trị dự án đầu tư; Thẩm định giá trị tài sản vô hình; Thẩm định giá trị tài nguyên khoáng sản.
Thẩm định giá là một dịch vụ tư vấn tài chính gắn liền với sự phát triển của kinh tế thị trường, xuất phát từ nhu cầu khách quan về việc xác định giá trị của tài sản; trên cơ sở đó các bên tham gia giao dịch có thể thỏa thuận với nhau về tài sản, giúp các giao dịch về tài sản thành công, đảm bảo lợi ích chính đáng các bên. Thông qua kết quả định giá sẽ giúp cho các cơ quan quản lý Nhà nước, doanh nghiệp, cá nhân có quyền, lợi ích liên quan đến tài sản có những quyết định đúng đắn trong việc đầu tư, kinh doanh, mua bán tài sản minh bạch trên thị trường. Thẩm định giá Thành Đô luôn thấu hiểu và chia sẻ với khách hàng trong bài toán giữa chi phí và hiệu quả kinh tế, để đem lại lợi ích tốt nhất cho khách hàng và các bên liên, chúng tôi luôn đồng hành cùng thành phố Hà Nội trong các lĩnh vực thẩm định giá cụ thể như sau:
Thẩm định giá trị bất động sản: Đất đai; lợi thế quyền sử dụng đất, trang trại, công trình xây dựng gắn liền với đất đai;Tài sản khác gắn liền với đất đai, công trình xây dựng, nhà xưởng, kho bãi, các trung tâm thương mại, cao ốc văn phòng, dự án liền kề, dự án resort, dự án khu nghỉ dưỡng, tài sản khác theo quy định của pháp luật.…
Thẩm định giá trị doanh nghiệp: Phát hành cổ phiếu, bán cổ phiếu ra công chúng, chứng minh năng lực tài chính, phục vụ để cổ phần hóa, liên doanh, góp vốn, mua bán, sáp nhập doanh nghiệp (M&A), thu hút vốn đầu tư……
Thẩm định giá trị Động sản: Máy móc thiết bị, dây chuyền sản xuất; Phương tiện vận tải: Tàu, ô tô, máy bay, hàng hóa dịch vụ…
Thẩm định giá trị dự án đầu tư: Dự án bất động sản, dự án khu công nghiệp, cổ phần hóa doanh nghiệp nhà nước, chứng minh năng lực tài chính của tổ chức và cá nhân;
Thẩm định giá trị vô hình: Tài sản trí tuệ và quyền sở hữu trí tuệ (nhãn hiệu, thương hiệu, chỉ dẫn địa lý, sáng chế, tên gọi xuất xứ, tên thương mại, bí mật kinh doanh, phát minh khoa học, sáng kiến, quyền tác giả, bản quyền) theo quy định của pháp luật về sở hữu trí tuệ; Quyền mang lại lợi ích kinh tế đối với các bên được quy định cụ thể tại hợp đồng dân sự theo quy định của pháp luật ví dụ như quyền thương mại, quyền khai thác khoáng sản,…; Các tài sản vô hình khác thỏa mãn điều kiện quy định sau: là tài sản không có hình thái vật chất và có khả năng tạo ra các quyền, lợi ích kinh tế.
3. Công ty định giá tài sản uy tín tại Hà Nội
Thẩm định giá tài sản là việc doanh nghiệp có chức năng thẩm định giá xác định giá trị bằng tiền của các loại tài sản theo quy định của Bộ luật dân sự phù hợp với giá thị trường tại một địa điểm, thời điểm nhất định, phục vụ cho mục đích nhất định theo tiêu chuẩn thẩm định giá.
Công ty cổ phần Thẩm định giá Thành Đô (TDVC), là đơn vị thẩm định giá độc lập uy tín hàng đầu tại Việt Nam. Chúng tôi đã thực hiện nhiều hợp đồng thẩm định giá tài sản có quy mô lớn, tính chất phức tạp và đòi hỏi yêu cầu khắt khe nhất đối với ngành thẩm định giá tại Việt Nam liên quan đến các hoạt động góp vốn liên kết đầu tư, mua bán sáp nhập doanh nghiệp (M&A), tư vấn cổ phần hóa doanh nghiệp, thẩm định dự án đầu tư, chuyển nhượng tài sản, vay vốn ngân hàng…
Trải qua một quá trình phát triển, (TDVC) đã khẳng định được vị thế, tạo dựng được uy tín; thương hiệu vững vàng, lòng tin đối với khách hàng và được các tổ chức, doanh nghiệp, cơ quản lý Nhà nước đánh giá cao. Năm 2019, (TDVC) vinh dự được chứng nhận “Thương hiệu – nhãn hiệu độc quyền uy tín 2019”, Năm 2020 Thành Đô được vinh danh “Thương hiệu đất việt uy tín 2020”, “Thương hiệu tin cậy 2020”. Bên cạnh đó TDVC áp dụng tiêu chuẩn Quốc tế ISO 9001:2015 cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá (bất động sản, giá trị doanh nghiệp, máy móc thiết bị, dự án đầu tư, công trình xây dựng) góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc đầu tư, kinh doanh và mua bán minh bạch trên thị trường. Cùng đó, hệ thống thẩm định giá rộng khắp cả nước: Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Nghệ An, Lâm Đồng và không ngừng mở rộng thêm, chúng tôi đảm bảo sẽ đáp ứng đầy đủ, kịp thời yêu cầu thẩm định giá tài sản của quý khách hàng trên toàn quốc.
Quý khách hàng có nhu cầu thẩm định giá xin vui lòng liên hệ:
CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ
Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
Bạn đang đọc bài viết:“Công ty định giá tài sản uy tín tại Hà Nội”tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.
Sửa đổi, bổ sung quy định thẩm định giá – Thẩm định giá Thành Đô
(TDVC Sửa đổi quy định về thẩm định giá) – Thông tư số 60/2021/TT-BTC ngày 21/7/2021 của Bộ Tài chính đã sửa đổi, bổ sung một số điều của Thông tư số 38/2014/TT-BTC ngày 28/3/2014 hướng dẫn một số điều của Nghị định số 89/2013/NĐ-CP ngày 06/8/2013 của Chính phủ quy định chi tiết thi hành một số điều của Luật giá về thẩm định giá.
Thông tư số 60/2021/TT-BTC quy định, doanh nghiệp nộp hồ sơ đăng ký hành nghề thẩm định giá cho thẩm định viên về giá gồm: Giấy đăng ký hành nghề thẩm định giá tại doanh nghiệp có xác nhận của người đại diện theo pháp luật của doanh nghiệp; Bản sao Thẻ thẩm định viên về giá hoặc Giấy xác nhận đã cấp thẻ thẩm định viên về giá do Bộ Tài chính cấp; Bản sao chứng thực hoặc sao y bản chính văn bản về việc chấm dứt hợp đồng lao động hoặc thông báo về việc doanh nghiệp giải thể/chấm dứt tồn tại của doanh nghiệp thẩm định giá liền kề trước thời điểm đăng ký hành nghề.
Hồ sơ còn có Bản sao Giấy chứng nhận bồi dưỡng kiến thức chuyên môn về thẩm định giá cho thẩm định viên về giá hành nghề theo quy định của Bộ Tài chính; Bản sao chứng thực Giấy phép lao động cho người lao động nước ngoài do cơ quan có thẩm quyền của Việt Nam cấp có thời gian phù hợp với thời hạn lao động tại hợp đồng lao động đối với trường hợp thẩm định viên về giá là người nước ngoài; Bản sao chứng thực hoặc sao y bản chính Hợp đồng lao động và Phụ lục hợp đồng lao động (nếu có) tại doanh nghiệp thẩm định giá của thẩm định viên về giá đăng ký hành nghề, ghi rõ thời gian làm việc và công việc phải làm phù hợp với nội dung đăng ký hành nghề thẩm định giá.
Doanh nghiệp cũng phải nộp danh sách ít nhất 10 bộ Chứng thư thẩm định giá và Báo cáo kết quả thẩm định giá trong năm liền trước của thẩm định viên về giá hành nghề đã ký, trừ các trường hợp: Thẩm định viên về giá hành nghề dưới 06 tháng trong năm liền trước; thẩm định viên về giá đã được Bộ Tài chính công bố đủ điều kiện hành nghề thẩm định giá năm hiện tại; thẩm định viên về giá là người đại diện theo pháp luật của doanh nghiệp thẩm định giá và có tên trên Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ thẩm định giá của doanh nghiệp trong năm liền trước.
Nội dung kê khai 10 bộ Chứng thư thẩm định giá và Báo cáo kết quả thẩm định giá bao gồm: Số, ngày tháng năm phát hành Chứng thư thẩm định giá và Báo cáo kết quả thẩm định giá; khách hàng thẩm định giá; doanh nghiệp thẩm định giá và có xác nhận của (các) doanh nghiệp thẩm định giá phát hành.
Theo Thông tư số 60/2021/TT-BTC, doanh nghiệp thẩm định giá được mua bảo hiểm trách nhiệm nghề nghiệp thẩm định giá theo quy định của pháp luật kinh doanh bảo hiểm. Chi phí mua bảo hiểm được tính vào chi phí kinh doanh của doanh nghiệp thẩm định giá theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
Về kiểm soát chất lượng hoạt động thẩm định giá, doanh nghiệp thẩm định giá xây dựng quy trình và thực hiện kiểm soát chất lượng hoạt động thẩm định giá của doanh nghiệp theo quy định tại Hệ thống Tiêu chuẩn thẩm định giá Việt Nam, hướng dẫn của Bộ Tài chính (nếu có).
Doanh nghiệp thẩm định giá được chủ động đề nghị cơ quan có thẩm quyền thực hiện đánh giá chất lượng hoạt động thẩm định giá tại doanh nghiệp sau thời gian ít nhất 06 tháng kể từ thời điểm công bố kết quả đánh giá chất lượng hoạt động thẩm định giá của doanh nghiệp liền trước đó.
Thông tư số 60/2021/TT-BTC nêu rõ, doanh nghiệp thẩm định giá có trách nhiệm xây dựng hệ thống cơ sở dữ liệu về thẩm định giá phục vụ hoạt động nghiệp vụ của doanh nghiệp và thực hiện việc kết nối cơ sở dữ liệu này với cơ sở dữ liệu quốc gia về giá theo hướng dẫn của Bộ Tài chính.
Về trích lập quỹ dự phòng rủi ro nghề nghiệp, trường hợp doanh nghiệp thẩm định giá không mua bảo hiểm trách nhiệm nghề nghiệp thẩm định giá thì phải trích lập quỹ dự phòng rủi ro nghề nghiệp với mức trích hàng năm là 1% trên doanh thu dịch vụ thẩm định giá (doanh thu không có thuế giá trị gia tăng), được hạch toán như trường hợp trích lập dự phòng phải trả. Doanh nghiệp phải xây dựng và ban hành quy chế nội bộ quản lý và sử dụng quỹ dự phòng rủi ro nghề nghiệp.
Khi quỹ dự phòng rủi ro nghề nghiệp có số dư cuối năm tài chính tương đương 10% doanh thu dịch vụ thẩm định giá trong năm tài chính thì không tiếp tục trích quỹ dự phòng rủi ro nghề nghiệp nữa. Trường hợp doanh nghiệp chấm dứt hoạt động thẩm định giá thì số dư quỹ dự phòng rủi ro nghề nghiệp đã trích lập nhưng chưa sử dụng hết được hạch toán vào thu nhập khác.
Theo Tapchitaichinh
Bạn đang đọc bài viết:“Sửa đổi, bổ sung quy định về thẩm định giá”tại chuyên mục tin Thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, công ty thẩm định giá độc lập uy tín hàng đầu tại Việt Nam.
công ty thẩm định giá là gì? Các dịch vụ thẩm định giá tài sản – Thẩm định giá Thành Đô
(TDVC Công ty thẩm định giá tài sản là gì) – Thẩm định giá là một hoạt động kinh doanh có điều kiện được Bộ Tài Chính – Cục quản lý giá cấp phép. Đây là một lĩnh vực dịch vụ tư vấn tài chính quan trọng, có ảnh hưởng đến nhiều hoạt động kinh tế, đòi hỏi kết quả dịch vụ có độ tin cậy, tính hợp lý cao và công ty thẩm định giá đóng vai trò vô cùng quan trọng trong nền kinh tế thị trường đặc biệt người thẩm định viên phải có đạo đức nghề nghiệp.
Thẩm định giá là việc cơ quan, tổ chức có chức năng thẩm định giá xác định giá trị bằng tiền của các loại tài sản theo quy định của Bộ luật dân sự phù hợp với giá thị trường tại một địa điểm, thời điểm nhất định, phục vụ cho mục đích nhất định theo tiêu chuẩn thẩm định giá. Điều 4. Luật Giá
1.2. Công ty thẩm định giá tài sản là gì?
Công ty thẩm định giá (hay còn gọi là doanh nghiệp thẩm định giá) là công ty có chức năng hoạt động thẩm định giá, được thành lập và hoạt đông dưới hình thức công ty cổ phần, công ty trách nhiệm hữu hạn (công ty trách nhiệm hữu hạn hai thành viên trở lên, công ty trách nhiệm hữu hạn một thành viên), công ty hợp danh, doanh nghiệp tư nhân theo quy định của Luật Doanh nghiệp, Luật Đầu tư và được Bộ Tài chính cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ thẩm định giá theo quy định của pháp luật.
Theo Nghị định 89/2013/NĐ-CP quy định chi tiết thi hành một số điều của luật giá về thẩm định giá được chính phủ cấp ngày ngày 06 tháng 08 năm 2013 tại Điều 3. Giải thích từ ngữ:
“Doanh nghiệp thẩm định giá là doanh nghiệp được thành lập và hoạt động theo quy định của Luật doanh nghiệp và được Bộ Tài chính cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ thẩm định giá theo quy định của pháp luật”.
Đến thời điểm đầu năm 2021, cả nước có 411 công ty thẩm định giá đã được cấp Giấy chứng nhận; trong đó, có 346 doanh nghiệp đủ điều kiện kinh doanh dịch vụ thẩm định giá đang hoạt động kinh doanh dịch vụ thẩm định giá. Bộ Tài chính cũng đã cấp 2.352 thẻ thẩm định viên về giá, trong đó có 1.723 thẩm định viên đã đăng ký hành nghề tại các doanh nghiệp thẩm định giá.
Công ty thẩm định giá có những đặc điểm chủ yếu sau:
Là công ty, do vậy công ty thẩm định giá có đầy đủ các đặc điểm của doanh nghiệp;
Cung cấp dịch vụ thẩm định giá, tư vấn thẩm định giá theo quy định của pháp luật.
Hoạt động thẩm định giá của công ty thẩm định giá được thực hiện theo hợp đồng cung cấp dịch vụ thẩm định giá bằng hình thức văn bản với cơ quan nhà nước, tổ chức, cá nhân có nhu cầu thẩm định giá.
Thành lập, hoạt động dưới hình thức công ty cổ phần; công ty trách nhiệm hữu hạn (công ty trách nhiệm hữu hạn hai thành viên trở lên, công ty trách nhiệm hữu hạn một thành viên); công ty hợp danh; doanh nghiệp tư nhân
1.3. Điều kiện thành lập công ty thẩm định giá
Theo Điều 38 Luật Giá 2012. Điều kiện thành lập và hoạt động của doanh nghiệp thẩm định giá
(1). Doanh nghiệp thẩm định giá được thành lập theo quy định của Luật doanh nghiệp.
(2). Doanh nghiệp thẩm định giá được hoạt động khi Bộ Tài chính cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ thẩm định giá theo quy định của pháp luật.
Điều 39. Điều kiện cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ thẩm định giá
(1). Công ty trách nhiệm hữu hạn một thành viên khi đề nghị cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ thẩm định giá phải đủ các điều kiện sau:
a) Có Giấy chứng nhận đăng ký kinh doanh, Giấy chứng nhận đăng ký doanh nghiệp hoặc Giấy chứng nhận đầu tư theo quy định của pháp luật;
b) Có ít nhất 03 thẩm định viên về giá đăng ký hành nghề tại doanh nghiệp, trong đó phải có thành viên là chủ sở hữu;
c) Người đại diện theo pháp luật, Giám đốc hoặc Tổng Giám đốc của công ty trách nhiệm hữu hạn một thành viên phải là thẩm định viên về giá đăng ký hành nghề tại doanh nghiệp.
(2). Công ty trách nhiệm hữu hạn hai thành viên trở lên khi đề nghị cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ thẩm định giá phải đủ các điều kiện sau:
Có Giấy chứng nhận đăng ký kinh doanh, Giấy chứng nhận đăng ký doanh nghiệp hoặc Giấy chứng nhận đầu tư theo quy định của pháp luật;
Có ít nhất 03 thẩm định viên về giá đăng ký hành nghề tại doanh nghiệp, trong đó tối thiểu phải có 02 thành viên góp vốn;
Người đại diện theo pháp luật, Giám đốc hoặc Tổng Giám đốc của công ty trách nhiệm hữu hạn hai thành viên phải là thẩm định viên về giá đăng ký hành nghề tại doanh nghiệp;
Phần vốn góp của thành viên là tổ chức không được vượt quá mức vốn góp do Chính phủ quy định. Người đại diện của thành viên là tổ chức phải là thẩm định viên về giá đăng ký hành nghề tại doanh nghiệp.
(3). Công ty hợp danh khi đề nghị cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ thẩm định giá phải đủ các điều kiện sau:
a) Có Giấy chứng nhận đăng ký kinh doanh, Giấy chứng nhận đăng ký doanh nghiệp hoặc Giấy chứng nhận đầu tư theo quy định của pháp luật;
b) Có ít nhất 03 thẩm định viên về giá đăng ký hành nghề tại doanh nghiệp, trong đó tối thiểu phải có 02 thành viên hợp danh;
c) Người đại diện theo pháp luật, Giám đốc hoặc Tổng Giám đốc của công ty hợp danh phải là thẩm định viên về giá đăng ký hành nghề tại doanh nghiệp.
(4). Doanh nghiệp tư nhân khi đề nghị cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ thẩm định giá phải đủ các điều kiện sau:
a) Có Giấy chứng nhận đăng ký kinh doanh, Giấy chứng nhận đăng ký doanh nghiệp hoặc Giấy chứng nhận đầu tư theo quy định của pháp luật;
b) Có ít nhất 03 thẩm định viên về giá đăng ký hành nghề tại doanh nghiệp, trong đó có 01 thẩm định viên là chủ doanh nghiệp tư nhân;
c) Giám đốc doanh nghiệp tư nhân phải là thẩm định viên về giá đăng ký hành nghề tại doanh nghiệp.
(5). Công ty cổ phần khi đề nghị cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ thẩm định giá phải đủ các điều kiện sau:
a) Có Giấy chứng nhận đăng ký kinh doanh, Giấy chứng nhận đăng ký doanh nghiệp hoặc Giấy chứng nhận đầu tư theo quy định của pháp luật;
b) Có ít nhất 03 thẩm định viên về giá đăng ký hành nghề tại doanh nghiệp, trong đó tối thiểu phải có 02 cổ đông sáng lập;
c) Người đại diện theo pháp luật, Giám đốc hoặc Tổng Giám đốc của công ty cổ phần phải là thẩm định viên về giá đăng ký hành nghề tại doanh nghiệp;
d) Phần vốn góp của thành viên là tổ chức không được vượt quá mức vốn góp do Chính phủ quy định. Người đại diện của thành viên là tổ chức phải là thẩm định viên về giá đăng ký hành nghề tại doanh nghiệp.
2. Tài sản là gì?
Trong quản ly kinh tế, hoạch toán kế toán, việc phân biệt cái gì được gọi là tài sản có ý nghĩa quan trọng: để giải quyết các tranh chấp, tính chi phí, tính thuế…và cũng là một câu hỏi không dễ trả lời.
(1). Theo Điều 105 Bộ luật dân sự 2015 (BLDS) tài sản được xác định như sau: Tài sản là vật, tiền, giấy tờ có giá và quyền tài sản. Tài sản bao gồm bất động sản và động sản. Bất động sản và động sản có thể là tài sản hiện có và tài sản hình thành trong tương lai.
(2). Theo chuẩn mực kế toán quốc tế: tài sản là nguồn lực do doanh nghiệp kiểm soát, là kết quả của những hoạt động trong quá khứ, mà từ đó một số lợi ích kinh tế trong tương lai có thể dự kiến trước một cách hợp lý.
(3). Theo chuẩn mực kế toán Việt Nam số 04 ban hành kèm theo Quyết định số 149 ra ngày 31/12/2001 của Bộ trưởng Bộ Tài Chính:
Tài sản: Là một nguồn lực:
(a) Doanh nghiệp kiểm soát được; và
(b) Dự tính đem lại lợi ích kinh tế trong tương lai cho doanh nghiệp.
Nhằm đáp ứng yêu cầu trong đời sống kinh tế – xã hội nói chung, trong quản lý nói riêng, người ta có nhiều cách phân biệt các loại tài sản:
Theo hình thái biểu hiện: tài sản hữu hình và tài sản vô hình
Theo tính chất sở hữu: tài sản công cộng và tài sản cá nhân
Theo khả năng trao đổi: hàng hóa và phi hàng hóa
Theo khả năng di dời: động sản và bất động sản
Theo quyền của chủ thể: quyền cho thuê, quyền kiểm soát, quyền sở hữu…
Theo đặc điểm luân chuyển: tài sản cố định và tài sản lưu động
3. Các dịch vụ thẩm định giá tài sản
Thẩm định giá được xuất phát từ nhu cầu khách quan về việc xác định giá trị của tài sản, giúp các bên tham gia giao dịch có thể thỏa thuận với nhau về giá tài sản, giúp các giao dịch về tài sản thành công, bảo đảm lợi ích chính đáng của các bên tham gia. Vì vậy, công ty thẩm định giá có vai trò đặc biệt quan trọng không thể thiếu trong nền kinh tế thị trường. Thẩm định giá Thành Đô luôn thấu hiểu và chia sẻ với khách hàng trong bài toán giữa chi phí và hiệu quả kinh tế, để đem lại lợi ích tốt nhất cho khách hàng và các bên liên quan, chúng tôi luôn đồng hành cùng các cá nhân, cơ quan Nhà nước, doanh nghiệp trên toàn quốc trong các lĩnh vực thẩm định giá cụ thể như sau:
Thẩm định giá bất động sản: Đất đai; lợi thế quyền sử dụng đất, trang trại, công trình xây dựng gắn liền với đất đai;Tài sản khác gắn liền với đất đai, công trình xây dựng, nhà xưởng, kho bãi, các trung tâm thương mại, cao ốc văn phòng, dự án liền kề, dự án resort, dự án khu nghỉ dưỡng, tài sản khác theo quy định của pháp luật.…
Thẩm định giá doanh nghiệp: Phát hành cổ phiếu, bán cổ phiếu ra công chúng, chứng minh năng lực tài chính, phục vụ để cổ phần hóa, liên doanh, góp vốn, mua bán, sáp nhập doanh nghiệp (M&A), thu hút vốn đầu tư……
Thẩm định giá Động sản: Máy móc thiết bị, dây chuyền sản xuất; Phương tiện vận tải: Tàu, ô tô, máy bay, hàng hóa dịch vụ…
Thẩm định dự án đầu tư: Dự án bất động sản, dự án khu công nghiệp, cổ phần hóa doanh nghiệp nhà nước, chứng minh năng lực tài chính của tổ chức và cá nhân;
Thẩm định giá tài nguyên: Tài nguyên khoáng sản, tài nguyên rừng, tài nguyên năng lượng.
Thẩm định giá vô hình: Tài sản trí tuệ và quyền sở hữu trí tuệ (nhãn hiệu, thương hiệu, chỉ dẫn địa lý, sáng chế, tên gọi xuất xứ, tên thương mại, bí mật kinh doanh, phát minh khoa học, sáng kiến, quyền tác giả, bản quyền) theo quy định của pháp luật về sở hữu trí tuệ; Quyền mang lại lợi ích kinh tế đối với các bên được quy định cụ thể tại hợp đồng dân sự theo quy định của pháp luật ví dụ như quyền thương mại, quyền khai thác khoáng sản,…; Các tài sản vô hình khác thỏa mãn điều kiện quy định sau: là tài sản không có hình thái vật chất và có khả năng tạo ra các quyền, lợi ích kinh tế.
4. Công ty thẩm định giá tài sản uy tín
Thẩm định giá Thành Đô là công ty thẩm định giá hàng đầu tại Việt Nam. Bằng hệ thống thẩm định giá rộng khắp cả nước: Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Nghệ An, Lâm Đồng và không ngừng mở rộng thêm, chúng tôi đảm bảo sẽ đáp ứng đầy đủ, kịp thời yêu cầu thẩm định giá tài sản của quý khách hàng trên toàn quốc. Năm 2019, (TDVC) vinh dự được chứng nhận “Thương hiệu – nhãn hiệu độc quyền uy tín 2019”, Năm 2020 Thành Đô được vinh danh“Thương hiệu đất việt uy tín 2020”, “Thương hiệu tin cậy 2020”. Bên cạnh đó TDVC áp dụng tiêu chuẩn Quốc tế ISO 9001:2015 cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá (bất động sản, giá trị doanh nghiệp, máy móc thiết bị, dự án đầu tư, công trình xây dựng). Trải qua một quá trình dài phát triển Thẩm định giá Thành Đô cùng đội ngũ thẩm định viên có bề dày kinh nghiệm, chuyên môn sâu trong lĩnh vực thẩm định giá tài sản tại Việt Nam. Chúng tôi đã thực hiện nhiều hợp đồng thẩm định giá tài sản có quy mô lớn, tính chất phức tạp và đòi hỏi yêu cầu khắt khe nhất đối với ngành thẩm định giá liên quan đến các hoạt động góp vốn liên kết đầu tư, mua bán sáp nhập doanh nghiệp (M&A), tư vấn cổ phần hóa doanh nghiệp, thẩm định dự án đầu tư, chuyển nhượng tài sản, vay vốn ngân hàng… góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc kinh doanh và mua bán minh bạch trên thị trường.
QUÍ VỊ CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LÒNG LIÊN HỆ:
CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ
Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
Bạn đang đọc bài viết: “Công ty thẩm định giá tài sản là gì? Các dịch vụ thẩm định giá tài sản”tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.
Bất động sản là gì? Phương pháp xác định giá trị bất động sản – Thẩm định giá Thành Đô
(TDVC Xác định giá trị bất động sản) – Bất động sản là một trong những lĩnh vực được các nhà đầu tư quan tâm nhất hiện nay. Xác định giá trị bất động sản là một hoạt động rất cần thiết cho sự vận hành của nền kinh tế thị trường, có thể coi là trung tâm của tất cả các hoạt động kinh tế. Thị trường bất động sản có vai trò rất quan trọng đối với sự phát triển của nền kinh tế, là nhân tố góp phần đẩy mạnh huy động vốn đầu tư, thúc đẩy sản xuất phát triển, tăng thu ngân sách nhà nước, mở rộng các thị trường, góp phần ổn định kinh tế – xã hội…
1. Khái niệm bất động sản
Bất động sản được quy định Theo Điều 174 Bộ luật Dân sự số 33/2005/QH11 được Quốc hội nước Cộng hoà xã hội chủ nghĩa Việt Nam thông qua ngày 14/6/2005 Bất động sản là các tài sản bao gồm:
a) Đất đai;
b) Nhà, công trình xây dựng gắn liền với đất đai, kể cả các tài sản gắn liền với nhà, công trình xây dựng đó;
Xác định giá trị bất động sản hay là thẩm định giá bất động sản là việc cơ quan, tổ chức có chức năng thẩm định giá xác định giá trị bằng tiền của bất động sản theo quy định của Bộ luật dân sự phù hợp với giá thị trường tại một địa điểm, thời điểm nhất định, phục vụ cho mục đích nhất định theo tiêu chuẩn thẩm định giá.
3. Thị trường bất động sản là gì?
Thị trường bất động sản là một trong những thị trường có vị trí và vai trò quan trọng đối với nền kinh tế quốc dân, có quan hệ trực tiếp với các thị trường tài chính tiền tệ, thị trường xây dựng, thị trường vật liệu xây dựng, thị trường lao động… Phát triển và quản lý có hiệu quả thị trường này sẽ góp phần quan trọng vào quá trình thúc đẩy phát triển kinh tế – xã hội, tạo khả năng thu hút các nguồn vốn đầu tư cho phát triển, đóng góp thiết thực vào quá trình phát triển đô thị và nông thôn bền vững theo hướng công nghiệp hoá, hiện đại hóa đất nước.
Thị trường bất động sản là quá trình giao dịch hàng hoá bất động sản giữa các bên có liên quan. Là “nơi” diễn ra các hoạt động mua bán, chuyển nhượng, cho thuê, thế chấp và các dịch vụ có liên quan như: Trung gian, môi giới, tư vấn,… giữa các chủ thể trên thị trường mà ở đó vai trò quản lý Nhà nước có tác động quyết định đến sự thúc đẩy phát triển hay kìm hãm hoạt động kinh doanh trên thị trường bất động sản.
4. Đặc điểm chủ yếu của bất động sản
4.1. Cố định về vị trí
Giá trị của bất động sản gắn liền với từng vị trí cụ thể. Khi đánh giá bất động sản cần phải xét đến sự ảnh hưởng của yếu tố vị trí đến giá trị của bất động sản , tức là khoảng cách từ bất động sản đến các trung tâm kinh tế, chính trị, văn hóa – xã hội, cũng như khả năng tiếp cận của BĐS với các trung tâm đó. Bởi những yếu tố này thay đổi thì “ tính vị trí” của bất động sản sẽ thay đổi, do vậy phải dự tính trước các thay đổi này trong việc đầu tư và định giá bất động sản . Đồng thời, đó cũng là lý do để khi đầu tư xây dựng các công trình BĐS, bên cạnh việc nâng cao thuộc tính hữu ích có tính vật chất của tài sản, cần phát triển các yếu tố tiếp cận và giảm khoảng cách đến các trung tâm.
Giá trị và khả năng sinh lời của BĐS chịu tác động của yếu tố môi trường, như: những yếu tố tự nhiên, điều kiện kinh tế, tính chất xã hội và điều kiện môi trường, nên khi định giá bất động sản phải tính đến các yếu tố này và dự báo sự thay đổi của chúng tác động đến bất động sản.
Bất động sản đặc biệt là đất đai có tính bền vững cao, điều này được xét trên cả góc độ kỹ thuật và kinh tế, từ đó đặt ra vấn đề:
Khi đầu tư xây dựng phải dự tính tuổi thọ kinh tế để quyết định tuổi thọ vật lý, tránh đầu tư lãng phí hoặc đàu từ nhiều lần.
Khi định giá phải tính đến cả hai yếu tố tuổi thọ kinh tế và tuổi thọ vật lý, tuổi thọ nào ngắn hơn sẽ quyết định sự tồn tại của bất động sản đó.
Lợi ích kinh tế mang lại từ hoạt động của BĐS thường có xu hướng giảm dần đến cuối chu kỳ kinh tế do các chi phí duy trì tăng và nguồn thu nhập có xu hướng giảm. Do vậy phải so sánh giữa giá trị kinh tế mang lại với các chi phí duy trì và chi phí cơ hội của việc duy trì bất động sản đó để quyết định sự tồn tại của chu kỳ vật lý.
Khi đầu tư, thiết kế phải tính toán và dự báo các công năng, cũng như dự tính các nhu cầu thay đổi có thể phát sinh.
4.3. Tính khác biệt
Giữa các bất động sản có sự khác nhau rất đáng chú ý. Không có hai bất động sản hoàn toàn giống nhau, lý do là có sự khác nhau về vị trí của BĐS, khác nhau về kết cấu và cấu trúc; khác nhau về quyền đối với BĐS; khác nhau về quang cảnh, môi trường… từ đó đặt ra vấn đề: sự khác biệt này có thể là một yếu tố điều kiện thuận lợi nếu biết khai thác, song sẽ trở thành một yếu tố bất lợi lớn nếu không biết khai thác.
Trong kinh doanh hay đầu tư phát triển phải chú ý, biết khai thác sự khác biệt tự nhiên, vốn có để làm tăng giá trị của các bất động sản, đồng thời đáp ứng nhu cầu về tính khác biệt của người tiêu dùng.
Khi định giá các BĐS phải chú ý đến tính khác biệt, không thể so sánh dập khuôn giữa các BĐS với nhau. Nhận thức được vấn đề này, trong công tác quản lý Nhà nước đối với BĐS cần có các biện pháp khắc phục các nhược điểm do tính khác biệt gây ra, nhằm đảm bảo tính thống nhất về không gian kiến trúc, làm tăng giá trị của toàn bộ bất động sản của đô thị.
4.4. Tính khan hiếm
Sự khán hiếm của BĐS chủ yếu là do diện tích đất đai tự nhiên là có giới hạn và BĐS có tính khác biệt, có định về vị trí…, từ đó đăth ra vấn đề:
Quan hệ cung cầu về bất động sản thường mất cân đối theo chiều hướng cung nhỏ hơn cầu, qua đó dẫn đến tình trạng đầu cơ về bất động sản, người đầu cơ về lâu dài thường có lợi do giá cả luôn có xu hướng tăng lên. Nhà nước cần có chính sách chống đầu cơ BĐS, chống tình trạng giá ảo, ngăn ngừa nguy cơ có thể dẫn tới khủng hoảng kinh tế.
4.5. Có giá trị lớn
Giá trị bất động sản thường rất cao, điều này xuất phát từ giá trị của đất đai và chi phí xây dựng các công trình trên đất là rất lớn, từ đó đặt ra vấn đề:
Hoạt động đầu tư kinh doanh bất động sản đòi hỏi phải có lượng vốn lớn và dài hạn.
Vốn đầu tư cho bất động sản có thể tái tạo trờ lại phục vụ cho kinh doanh – thế chấp.
Thường phát sinh quan hệ vay vốn để thanh toán khi mua bán
4.6. Tính ảnh hưởng lần nhau
Các BĐS thường có tác động qua lại với nhau và có ảnh hưởng tới các hoạt động kinh tế – xã hội, từ đó đặt ra vấ đề:
Nhà nước phải thống nhất quản lý về bất động sản
Khi đầu tư xây dựng các công trình bất động sản phải tính đến những ảnh hưởng tới các công trình khác.
Khi định giá BĐS, phải tính đến khả năng ảnh hưởng nếu như có các công trình bất động sản khác ra đời.
5. Phân loại bất động sản
Bất động sản được chia thành 4 loại chính là: Đất; Nhà ở; Bất động sản thương mại; Bất động sản công nghiệp.
5.1. Bất động sản là đất
Đây là loại bất động sản còn được gọi là đất trống, đất dự án, trang trại trồng cây, hoa màu và chăn nuôi…Thể loại đất này có thể bao gồm đất chưa phát triển, đất phát triển hoặc tái sử dụng, phân khu.
5.2. Bất động sản Nhà ở
Bất động sản nhà ở: bao gồm cả nhà xây dựng mới và mua lại. Bất động sản nhà ở phổ biến nhất là nhà ở gia đình. Ngoài ra còn có nhà chung cư, nhà cho thuê, khu căn hộ, nhà nhiều thế hệ, nhà nghỉ…
Nhà ở quy định tại Tiêu chuẩn này được hiểu là bất động sản được sử dụng để ở, phục vụ nhu cầu sinh hoạt của hộ gia đình, cá nhân hơn là đầu tư kiếm lợi nhuận, bao gồm: chung cư, nhà ở riêng lẻ (biệt thự đơn lập, biệt thự song lập, biệt thự cao cấp, nhà ở liền kề mặt phố, nhà liền kề có sân vườn, nhà ở nông thôn truyền thống).
5.3. Bất động sản thương mại
Bất động sản thương mại – dịch vụ: Các tòa nhà trung tâm thương mại, dịch vụ y tế – giáo dục, khách sạn, văn phòng…phục vụ nhu cầu tiện ích cuộc sống của dân cư.
Trung tâm thương mại được hiểu là bất động sản bao gồm tổ hợp các loại hình cửa hàng, cơ sở hoạt động dịch vụ; hội trường, phòng họp, văn phòng cho thuê…được bố trí tập trung, liên hoàn trong một hoặc một số công trình kiến trúc liền kề; đáp ứng các tiêu chuẩn về diện tích kinh doanh, trang bị kỹ thuật và trình độ quản lý, tổ chức kinh doanh; có các phương thức phục vụ hiện đại, thuận tiện đáp ứng nhu cầu phát triển hoạt động kinh doanh thương nhân và thoả mãn nhu cầu về hàng hoá, dịch vụ của khách hàng.
Văn phòng cho thuê quy định tại Tiêu chuẩn này được hiểu là bất động sản mà các cơ quan, đơn vị thuê để làm việc. Văn phòng cho thuê có thể là một phần tòa nhà hỗn hợp, nhiều công năng hoặc có thể là nhà dân cho thuê để sử dụng làm văn phòng.
Khách sạn quy định tại Tiêu chuẩn này được hiểu là bất động sản mà đáp ứng nhu cầu của khách du lịch, khách vãng lai với các dịch vụ như nghỉ ngơi, đỗ xe, giải trí, điện thoại, thức ăn, đồ uống…
5.4. Bất động sản công nghiệp – hạ tầng
Bất động sản công nghiệp – hạ tầng: Đây là các tòa nhà có thể được sử dụng để nghiên cứu, sản xuất, lưu trữ và phân phối hàng hóa. Một số tòa nhà phân phối hàng hóa được coi là bất động sản thương mại. Việc phân loại rất quan trọng vì việc phân vùng, xây dựng và bán hàng được quy định khác nhau.
Bất động sản công nghiệp gồm đất và công trình xây dựng phù hợp với mục đích sử dụng đất theo quy định của pháp luật, ví dụ: nhà máy sản xuất xi măng, nhà máy luyện kim mầu, nhà máy chế biến thủy sản, nhà máy chế biến thực phẩm…
Công trình xây dựng bất động sản công nghiệp thường được thiết kế, sử dụng vào mục đích riêng, đặc thù, có tỷ lệ hao mòn lớn hơn bình thường.
Yếu tố vị trí ảnh hưởng lớn đến giá trị bất động sản công nghiệp (nguồn điện, nước, đường xá, độ dốc, xử lý chất đất bên dưới, xử lý ô nhiễm…).
6. Cơ sở xác định giá trị bất động sản
6.1. Giá thị trường là cơ sở xác định giá trị định giá
Cơ sở giá trị thẩm định giá có thể là cơ sở giá trị thị trường hoặc cơ sở giá phi thị trường. Giá trị thị trường là mức giá ước tính của tài sản tại thời điểm, địa điểm thẩm định giá, giữa một bên là người mua sẵn sàng mua và một bên là người bán sẵn sàng bán, trong một giao dịch khách quan, độc lập, có đủ thông tin, các bên tham gia hành động một cách có hiểu biết, thận trọng và không bị ép buộc. Theo tiêu chuẩn thẩm định giá Việt Nam số 02 (TĐGVN02)
6.2. Giá phi thị trường là cơ sở xác định giá trị định giá
Giá trị phi thị trường là mức giá ước tính của một tài sản tại thời điểm, địa điểm thẩm định giá, không phản ánh giá trị thị trường mà căn cứ vào đặc điểm kinh tế – kỹ thuật, chức năng, công dụng của tài sản, những lợi ích mà tài sản mang lại trong quá trình sử dụng, giá trị đối với một số người mua đặc biệt, giá trị khi giao dịch trong điều kiện hạn chế, giá trị đối với một số mục đích thẩm định giá đặc biệt và các giá trị không phản ánh giá trị thị trường khác. Theo tiêu chuẩn thẩm định giá Việt Nam số 03 (TĐGVN03).
7. Quy trình xác định giá trị bất động sản
Quy trình xác định giá trị hay là thẩm định giá là một quá trình có tính hệ thống nhằm giúp thẩm định viên thẩm định giá tài sản một cách rõ ràng, phù hợp với công tác xác định giá trị tài sản. Là kế hoạch hành động một cách có trật tự, chặt chẽ, phù hợp với cá nguyên tắc xác định giá, giúp thẩm định viên đưa ra được những kết luận có cơ sở và có thể đảm bảo được. Quy trình thẩm định giá gồm 6 bước theo Tiêu chuẩn thẩm định giá số 5 (Ký hiệu: TĐGVN 05) ban hành kèm theo Thông tư số 28/2015/TT-BTC ngày 06/3/2015 như sau:
Bước 1 Xác định tổng quát về bất động sản cần thẩm định giá và xác định giá trị thị trường hoặc phi thị trường làm cơ sở thẩm định giá.
Bước 2 Lên kế hoạch thẩm định giá.
Bước 3 Khảo sát thực tế, thu thập thông tin (thẩm định giá hiện trạng).
Bước 4 Phân tích thông tin
Bước 5 Xác định giá trị tài sản cần thẩm định giá.
Bước 6 Lập báo cáo kết quả thẩm định giá, chứng thư thẩm định giá và gửi cho khách hàng, các bên liên quan.
8. Mục đích xác định giá bất động sản
Mục đích xác định giá trị bất động sản phản ánh nhu cầu sử dụng bất động sản cho một mục đích nhất định. Thẩm định giá bất động sản thông thường phục vụ nhiều mục đích cho các bên liên quan như:
Chuyển nhượng quyền sở hữu: Hỗ trợ người mua quyết định giá mua; Người bán quyết định bán; Thiết lập cơ sở cho sự trao đổi; Thiết lập cho sự công nhận hoặc hợp nhất quyền sở hữu của nhiều tài sản; Xác định điều kiện và giá bán dự kiến cho một bất động sản.
Xác định bất động sản phục vụ việc đấu thầu, đấu giá;
Tài chính và tín dụng: Xác định giá trị để đảm bảo thế chấp vay vốn ngân hàng; Cung cấp cho nhà đầu tư cơ sở để quyết định giá thế chấp bất động sản; Bảo hiểm tài sản
Cho thuê theo hợp đồng
Để lập báo cáo tài chính, xác định giá thị trường của bất động sản.
Phát triển tài sản và đầu tư: Để so sánh với tài sản đầu tư khác; Để xem xét khả năng đầu tư vào bất động sản
Xác định giá bất động sản theo luật pháp: Để xác định giá trị bất động sản đánh thuế; Để xác định giá trị bồi thường; Để phục vụ thu hồi; Để phục vụ cho công tác xét xử và thi hành án; Phát mãi bất động sản, xung công quỹ
Thẩm định giá bất động sản định cư, đầu tư, du học, du lịch nước ngoài;
Tham khảo giá thị trường;
Các mục đích khác được pháp luật công nhận
Mục đích xác định giá bất động sản là yếu tố quan trọng mang tính chủ quan, ảnh hưởng có tính quyết định tới việc xác định các tiêu chuẩn giá trị, đến việc lựa chọn phương pháp xác định giá phù hợp. Vì vậy trước khi xác định giá bất động sản doanh nghiệp thẩm định giá cần phải thỏa thuận về mục đích với khách hàng ngay từ đầu, trước khi xem xét yếu tố có tính khách quan tác động đến giá trị bất động sản.
9. Phương pháp xác định giá trị bất động sản
Khi tiến hành thẩm định giá bất động sản thẩm định viên căn cứ thông tin, hồ sơ pháp lý và loại bất động sản cụ thể, thẩm định viên có thể áp dụng các cách tiếp cận và phương pháp thẩm định giá tại Tiêu chuẩn thẩm định giá Việt Nam bao gồm: cách tiếp cận từ thị trường, cách tiếp cận từ chi phí, cách tiếp cận từ thu nhập. Đối với từng phương pháp thẩm định giá, thẩm định viên lựa chọn các thông tin thu thập nhằm đảm bảo tính chính xác của kết quả thẩm định giá. Thẩm định giá bất động sản hiện nay gồm 7 phương pháp bao gồm:
Phương pháp so sánh;
Phương pháp vốn hóa trực tiếp;
Phương pháp dòng tiền chiết khấu;
Phương pháp chi phí tái tạo;
Phương pháp chi phí thay thế
Phương pháp thặng dư;
Phương pháp chiết trừ;
Trong số các phương pháp trên, không có phương pháp nào là chính xác và duy nhất đúng, mà chỉ có phương pháp thích hợp nhất, còn các phương pháp khác được dùng mang tính chất hỗ trợ, bổ sung hoặc kiểm tra kết của của phương pháp thích hợp nhất. Trên thực tế, các phương pháp so sánh là được dùng phổ biến nhất.
Phương pháp xác định giá trị bất động sản – Thẩm định giá Thành Đô
9.1. Phương pháp so sánh
Phương pháp so sánh thuộc cách tiếp cận từ thị trường (Tiêu chuẩn thẩm định giá Việt Nam số 08 “Cách tiếp cận từ thị trường’ được Ban hành kèm theo Thông tư số 126/2015/TT-BTC ngày 20/08/2015 của Bộ trưởng Bộ Tài chính).
Phương pháp so sánh là phương pháp thẩm định giá, xác định giá trị của quyền sử dụng đất thẩm định giá dựa trên cơ sở phân tích mức giá của các thửa đất so sánh để ước tính, xác định giá trị của tài sản thẩm định giá. Phương pháp so sánh thuộc cách tiếp cận từ thị trường.
Phương pháp so sánh thường được áp dụng để xác định giá trị quyền sử dụng đất của thửa đất trong trường hợp có thông tin giao dịch trên thị trường của các thửa đất tương tự với thửa đất thẩm định giá. Phương pháp so sánh trực tiếp được xây dựng chủ yếu dựa trên yêu cầu tuân thủ nguyên tắc thay thế: giá trị tài sản mục tiêu được coi là hoàn toàn có thể ngang bằng với giá trị của những tài sản tương đương có thể so sánh được. Theo đó, thẩm định viên phải dựa vào mức giá của những tài sản tương tự đó được xác định trong thời gian gần nhất để ước tính giá cho tài sản mục tiêu.
Phương pháp so sánh thường được áp dụng để xác định giá trị quyền sử dụng đất của thửa đất trong trường hợp có thông tin giao dịch trên thị trường của các thửa đất tương tự với thửa đất thẩm định giá.
Các bước thẩm định giá theo phương pháp so sánh
Bước 1: Tìm kiếm thông tin về những bất động sản đã được giao dịch trong thời gian gần nhất có thể so sánh được với bất động sản mục tiêu về các mặt, các yếu tố chủ yếu ảnh hưởng đến giá trị như: Vị trí, cơ sở hạ tầng giao thông, tiện ích, diện tích, kích thước…
Bước 2: Tiến hành kiểm tra và phân tích các giao dịch chứng cứ nhằm đảm bảo tính chất có thể so sánh được với bất động sản mục tiêu. Để thực hiện tốt bước này, khi kiểm tra và phân tích các giao dịch thị trường cần phải làm rõ: nguồn gốc, đặc điểm và tính chất các giao dịch.
Bước 3: Lựa chọn một số bất động sản có thể so sánh thích hợp nhất. Theo kinh nghiệm, thường lấy từ 3 đến 6 bất động sản để so sánh. Theo quy định hiện hành ở Việt Nam, thẩm định viên phải được tối thiểu 3 bất động sản tương tự khi áp dụng phương pháp so sánh trực tiếp.
Bước 4: Xác định những yếu tố khác nhau giữa bất động sản mục tiêu và bất động sản chứng cớ. Đồng thời, dựa trên các yếu tố khác nhau, tiến hành xác định những yếu tố khác nhau giữa bất động sản thẩm định giá và bất động sản so sánh. Đồng thời, dựa trên các yếu tố khác nhau, tiến hành lập bảng phân tích, điều chỉnh giá của các bất động sản so sánh.
Bước 5: Ước tính giá trị bất động sản mục tiêu trên cơ sở giá của bất động sản đã điều chỉnh.
Điều kiện áp dụng
Chất lượng thông tin phải phù hợp, đầy đủ, đáng tin cậy và kiểm tra được.
Thị trường phải ổn định. Nếu thị trường biến động sẽ có sai số lớn, ngay cả khi đối tượng giống nhau về nhiều mặt.
Để giảm bớt sự tác động của các định kiến và tính chủ quan trong việc đánh giá các yếu tố, thẩm định viên nên sử dụng các phương pháp thống kê, phân tích xác suất và máy tính. Điều kiện đó cho pháp thẩm định viên rút ra kết luận từ tập hợp các tài liệu trên cơ sở phân tích luật số lớn và nhận được kết quả đúng hơn.
9.2. Phương pháp vốn hóa trực tiếp
Phương pháp vốn hóa trực tiếp thuộc cách tiếp cận từ thu nhập (Tiêu chuẩn thẩm định giá Việt Nam số 09 “Cách tiếp cận từ chi phí’ được Ban hành kèm theo Thông tư số 126/2015/TT-BTC ngày 20/08/2015 của Bộ trưởng Bộ Tài chính).
“Cách tiếp cận từ thu nhập là cách thức xác định giá trị của bất động sản thông qua việc quy đổi dòng tiền trong tương lai có được từ tài sản về giá trị hiện tại”.
Phương pháp vốn hóa trực tiếp được áp dụng để xác định giá trị quyền sử dụng đất của thửa đất tạo ra thu nhập cho người sử dụng. Phương pháp vốn hóa trực tiếp được áp dụng trong trường hợp thu nhập từ bất động sản là tương đối ổn định (không đổi hoặc thay đổi theo một tỷ lệ nhất định) trong suốt thời gian sử dụng hữu ích còn lại (được tính bằng tuổi đời kinh tế còn lại) của bất động sản hoặc vĩnh viễn.
Công thức tính: V= I/R
Trong đó:
V: Giá trị tài sản thẩm định giá
I: Thu nhập hoạt động thuần
R: Tỷ suất vốn hóa
Các bước tiến hành thẩm định giá
Bước 1: Ước tính thu nhập hoạt động thuần do tài sản mang lại
Công thức xác định thu nhập hoạt động thuần:
Thu nhập hoạt động thuần = Tổng thu nhập tiềm năng – Thất thu do không sử dụng hết 100% công suất và do rủi ro thanh toán – Chi phí hoạt động
Thẩm định viên xác định tổng thu nhập tiềm năng, thất thu, chi phí hoạt động thông qua các thông tin điều tra khảo sát trên thị trường của các tài sản tương tự, có tham khảo thu nhập và chi phí hoạt động trong quá khứ của tài sản thẩm định giá, xem xét tình hình cung – cầu, triển vọng phát triển của thị trường ngành, lĩnh vực và các yếu tố khác ảnh hưởng đến việc dự báo tổng thu nhập tiềm năng, thất thu, chi phí hoạt động dự kiến của tài sản thẩm định giá.
Bước 2: Xác định tỷ suất vốn hóa
Tỷ suất vốn hóa được xác định thông qua 03 phương pháp: Phương pháp so sánh, Phương pháp phân tích vốn vay – vốn đầu tư và Phương pháp phân tích khả năng thanh toán nợ.
Bước 3: Áp dụng công thức vốn hóa trực tiếp.
Điều kiện áp dụng
Phù hợp khi định giá thửa đất có khả năng mang lại các khoản thu nhập ổn định và có thể dự báo trước một cách hợp lý.
Thường áp dụng để tư vấn cho các quyết định lựa chọn phương án đầu tư.
9.3. Phương pháp dòng tiền chiết khấu
Phương pháp vốn hóa trực tiếp được áp dụng để xác định giá trị quyền sử dụng đất của thửa đất tạo ra thu nhập cho người sử dụng.
Trường hợp dòng tiền không đều:
Trường hợp dòng tiền đều:
Trong đó:
V: Giá trị thị trường của tài sản
CFt: Dòng tiền năm thứ t
CF: Dòng tiền phát sinh đều đặn hàng năm
CFO: Dòng tiền phát sinh tại thời điểm bắt đầu giai đoạn dự báo dòng tiền. (Tại thời điểm này có thể chưa phát sinh thu nhập từ tài sản nhưng có thể đã phát sinh chi phí đầu tư ban đầu)
Vn: Giá trị tài sản cuối kỳ dự báo
n: Giai đoạn dự báo dòng tiền trong tương lai
r: Tỷ suất chiết khấu
t: Năm dự báo
Các bước tiến hành thẩm định giá
Bước 1: Xác định giai đoạn dự báo dòng tiền trong tương lai.
Bước 2: Ước tính dòng tiền thuần trên cơ sở ước tính thu nhập từ tài sản và ước tính chi phí liên quan đến việc khai thác, vận hành tài sản.
Bước 3: Ước tính giá trị tài sản cuối kỳ dự báo.
Bước 4: Ước tính tỷ suất chiết khấu thích hợp.
Bước 5: Xác định giá trị tài sản bằng công thức nêu trên.
Điều kiện áp dụng
Phù hợp khi định giá thửa đất có khả năng mang lại các khoản thu nhập ổn định và có thể dự báo trước một cách hợp lý.
Thường áp dụng để tư vấn cho các quyết định lựa chọn phương án đầu tư.
9.4. Phương pháp chiết trừ
Phương pháp chiết trừ và phương pháp thặng dư được xây dựng trên cơ sở kết hợp cách tiếp cận từ thị trường, cách tiếp cận từ chi phí và cách tiếp cận từ thu nhập.
Phương pháp chiết trừ thường được áp dụng để xác định giá trị quyền sử dụng đất của thửa đất trống trong trường hợp không có đủ thông tin giao dịch trên thị trường của các thửa đất trống tương tự mà chỉ có thông tin giao dịch của thửa đất có tài sản gắn liền với đất tương tự với thửa đất thẩm định giá.
Phương pháp chiết trừ là phương pháp thẩm định giá xác định giá trị quyền sử dụng đất của thửa đất có tài sản gắn liền với đất bằng cách loại trừ phần giá trị tài sản gắn liền với đất ra khỏi tổng giá trị bất động sản (bao gồm giá trị quyền sử dụng đất và giá trị tài sản gắn liền với đất).
Các bước tiến hành
Bước 1: Khảo sát và lựa chọn ít nhất 03 bất động sản mà thửa đất của các bất động sản đó có những đặc điểm tương tự với thửa đất của bất động sản thẩm định giá, cụ thể là đặc điểm về vị trí, diện tích, hình dạng, mục đích sử dụng đất, đặc điểm pháp lý, các yếu tố về hạ tầng kỹ thuật và hạ tầng xã hội và các yếu tố khác ảnh hưởng đến giá đất. Đồng thời, thu thập thông tin về tài sản gắn liền với đất của bất động sản so sánh.
Các bất động sản được lựa chọn đã giao dịch thành công hoặc được chào mua hoặc được chào bán trên thị trường với địa điểm giao dịch, chào mua, chào bán tương tự với tài sản thẩm định giá tại thời điểm thẩm định giá hoặc gần với thời điểm thẩm định giá nhưng không quá 2 năm kể từ thời điểm giá được quy định tại Tiêu chuẩn thẩm định giá Việt Nam về cách tiếp cận từ thị trường.
Bước 2: Xác định giá trị các tài sản gắn liền với đất của các bất động sản so sánh (các bất động sản đã được lựa chọn tại Bước 1) tại thời điểm thẩm định giá.
Giá trị của tài sản gắn liền với đất của bất động sản so sánh = Giá trị xây dựng mới của tài sản gắn liền với đất của bất động sản so sánh tại thời điểm thẩm định giá – Giá trị hao mòn tại thời điểm thẩm định giá
Trong đó:
– Giá trị xây dựng mới của tài sản gắn liền với đất của bất động sản so sánh tại thời điểm thẩm định giá được tính bằng chi phí tái tạo hoặc chi phí thay thế tạo ra tài sản gắn liền với đất. Cách xác định chi phí tái tạo, chi phí thay thế được hướng dẫn tại Tiêu chuẩn thẩm định giá Việt Nam về cách tiếp cận từ chi phí.
– Giá trị hao mòn của tài sản gắn liền với đất của bất động sản so sánh tại thời điểm thẩm định giá được xác định theo hướng dẫn tại Tiêu chuẩn thẩm định giá Việt Nam về cách tiếp cận từ chi phí.
Bước 3: Xác định giá trị quyền sử dụng đất của bất động sản so sánh tại thời điểm thẩm định giá.
Giá trị quyền sử dụng đất của bất động sản so sánh = Giá giao dịch của bất động sản so sánh – Giá trị của tài sản gắn liền với đất của bất động sản so sánh
Trong đó:
– Giá giao dịch của bất động sản so sánh là giá giao dịch thành công hoặc giá giao dịch chưa thành công đã được điều chỉnh về mức giá có khả năng giao dịch thành công.
– Giá trị của tài sản gắn liền với đất của bất động sản so sánh đã được xác định tại Bước 2.
Bước 4: Xác định giá trị quyền sử dụng đất của bất động sản thẩm định giá.
Giá trị quyền sử dụng đất của bất động sản thẩm định giá được xác định trên cơ sở giá trị quyền sử dụng đất của các bất động sản so sánh sau khi điều chỉnh các yếu tố khác biệt chính như điều kiện thanh toán, đặc điểm pháp lý, vị trí, diện tích, hình dạng, các yếu tố về hạ tầng kỹ thuật, hạ tầng xã hội và các yếu tố khác ảnh hưởng đến giá trị quyền sử dụng đất, theo hướng dẫn tại Tiêu chuẩn thẩm định giá Việt Nam về cách tiếp cận từ thị trường. Thẩm định viên về giá cần có lập luận về cách lựa chọn tỷ lệ điều chỉnh của các yếu tố ảnh hưởng tới giá đất.
Điều kiện áp dụng
Thẩm định viên phải có nhiều năm kinh nghiệm về xây dựng và đất đai để tách riêng giá trị công trình xây dựng ra khỏi giá trị đất đai.
9.5. Phương pháp thặng dư
Phương pháp chiết trừ và phương pháp thặng dư được xây dựng trên cơ sở kết hợp cách tiếp cận từ thị trường, cách tiếp cận từ chi phí và cách tiếp cận từ thu nhập.
Phương pháp thặng dư thường được áp dụng với bất động sản có tiềm năng phát triển, cụ thể là đất trống để xây dựng hoặc đất có công trình trên đất có thể cải tạo hoặc phá dỡ xây dựng công trình mới trên đất để sử dụng tốt nhất và có hiệu quả nhất.
Phương pháp thặng dư là một dạng đặc biệt của phương pháp đầu tư. Nó đòi hỏi phải quán triệt đủ 5 nguyên tắc định giá tài sản. Tuyên nhiên, “nguyên tắc đóng góp” giữ vai trò chủ đạo. Theo nguyên tắc này, giá trị của bất động sản được xác định trên cơ sở của sự hiện diện hay thiếu vắng nó sẽ làm cho giá trị của tổng tài sản tăng lên hay giảm đi là bao nhiêu.
Phương pháp thặng dư là phương pháp thẩm định giá xác định giá trị của bất động sản có tiềm năng phát triển dựa trên cơ sở lấy giá trị ước tính của phát triển giả định của tài sản (tổng doanh thu phát triển) trừ đi tất cả các chi phí dự kiến phát sinh (bao gồm lợi nhuận nhà đầu tư) để tạo ra sự phát triển đó.
Công thức tổng quát:
V = DT – CP
V: Giá trị tài sản thẩm định giá;
DT: Tổng doanh thu phát triển;
CP: Tổng chi phí phát triển.
Các bước tiến hành thẩm định giá theo phương pháp thặng dư
Bước 1: Xác định việc sử dụng tốt nhất và có hiệu quả nhất của thửa đất.
Bước 2: Xác định giai đoạn dự báo dòng tiền trong tương lai.
Bước 3: Ước tính tổng doanh thu phát triển của bất động sản. Đối với trường hợp 2 cần thực hiện quy đổi tổng doanh thu phát triển của bất động sản về thời điểm thẩm định giá.
Bước 4: Ước tính tổng chi phí phát triển để tạo ra giá trị phát triển của bất động sản. Đối với trường hợp 2 cần thực hiện quy đổi tổng chi phí phát triển của bất động sản về thời điểm thẩm định giá.
Bước 5: Xác định giá trị quyền sử dụng đất trên cơ sở lấy kết quả tính toán của Bước 3 trừ (-) kết quả của Bước 4.
Thẩm định giá bất động sản có vai trò vô cùng quan trọng không thể thiếu trong nền kinh tế thị trường, xuất phát từ nhu cầu khách quan về việc xác định giá trị của bất động sản; trên cơ sở đó các bên tham gia giao dịch có thể thỏa thuận với nhau về tài sản, giúp các giao dịch về tài sản thành công, đảm bảo lợi ích chính đáng các bên.
Điều kiện áp dụng
Phù hợp khi thẩm định giá khu đất có yêu cầu về sự phát triển không phức tạp. Các yếu tố ước tính liên quan đến giá bán, giá cho thuê và chi phí đạt được độ tin cậy cao.
Thẩm định viên phải có nhiều năm kinh nghiệm về phát triển và mở rộng đất đai để xác định đúng cơ hội sử dụng tốt nhất và hiệu quả nhất.
Đây là phương pháp được các nhà thầu xây dựng, các công ty kinh doanh bất động sản sử dụng một cách thường xuyên khi đánh giá các khả năng phát triển và các cơ hội đầu tư vào bất động sản…
9.6. Phương pháp chi phí thay thế
Phương pháp chi phí thay thế thuộc cách tiếp cận từ chi phí (Tiêu chuẩn thẩm định giá Việt Nam số 09 “Cách tiếp cận từ chi phí’ được Ban hành kèm theo Thông tư số 126/2015/TT-BTC ngày 20/08/2015 của Bộ trưởng Bộ Tài chính).
“Cách tiếp cận từ chi phí là cách thức xác định giá trị của tài sản thẩm định giá thông qua chi phí tạo ra một tài sản có chức năng, công dụng giống hệt hoặc tương tự với tài sản thẩm định giá và hao mòn của tài sản thẩm định giá”.
Phương pháp chi phí thay thế là phương pháp thẩm định giá xác định giá trị của bất động sản thẩm định giá dựa trên cơ sở chênh lệch giữa chi phí thay thế để tạo ra một bất động sản tương tự bất động sản thẩm định giá có cùng chức năng, công dụng theo giá thị trường hiện hành và giá trị hao mòn của tài sản thẩm định giá.
Phương pháp chi phí thay thế thường được áp dụng kết hợp với phương pháp so sánh, cụ thể: Đối với đất trống, thẩm định viên sử dụng phương pháp so sánh để xác định giá trị quyền sử dụng đất; đối với công trình xây dựng trên đất là nhà ở, thẩm định viên sử dụng phương pháp chi phí thay thế để xác định giá trị.
Công thức:
Giá trị ước tính của bất động sản = Chi phí thay thế (đã bao gồm lợi nhuận của nhà sản xuất/nhà đầu tư) – Tổng giá trị hao mòn (Giá trị hao mòn lũy kế không bao gồm phần giá trị hao mòn chức năng của bất động sản thẩm định giá đã được phản ánh trong chi phí tạo ra bất động sản thay thế)
Các bước thẩm định giá theo phương pháp chi phí thay thế
Sau khi thu thập và phân tích các thông tin có liên quan đến bất động sản thẩm định giá, thẩm định viên thực hiện theo các bước sau:
Bước 1: Ước tính riêng giá trị của lô đất trong tổng giá trị bất động sản. Giá trị của đất cần được xác định trên cơ sở mục đích sử dụng tốt nhất và hiệu quả nhất có tính đến mục đích sử dụng đất hợp pháp và tại thời điểm thẩm định giá. Các giả thiết, điều kiện tính toán,… cần được áp dụng thống nhất đối với tất cả các bộ phận cấu thành bất động sản thẩm định giá như đất đai, nhà xưởng, máy, thiết bị,…
Bước 2: Ước tính các chi phí thay thế công trình xây dựng hiện có.
Bước 3: Xác định hao mòn và ước tính tổng giá trị hao mòn của công trình xây dựng hiện có.
Bước 4: Ước tính giá trị của công trình xây dựng bằng cách lấy tổng chi phí xây dựng công trình bước 2 trừ (-) giá trị hao mòn đã tính bước 3.
Bước 5: Ước tính giá trị của bất động sản thẩm định giá bằng cách lấy giá trị của đất bước 1 cộng (+) giá trị ước tính của công trình xây dựng bước 4.
9.7. Phương pháp chi phí tái tạo
Phương pháp chi phí tái tạo thuộc cách tiếp cận từ chi phí (Tiêu chuẩn thẩm định giá Việt Nam số 09 “Cách tiếp cận từ chi phí’ được Ban hành kèm theo Thông tư số 126/2015/TT-BTC ngày 20/08/2015 của Bộ trưởng Bộ Tài chính).
“Cách tiếp cận từ chi phí là cách thức xác định giá trị của tài sản thẩm định giá thông qua chi phí tạo ra một tài sản có chức năng, công dụng giống hệt hoặc tương tự với tài sản thẩm định giá và hao mòn của tài sản thẩm định giá”.
Phương pháp chi phí tái tạo thường được áp dụng kết hợp với phương pháp so sánh, cụ thể: Đối với đất trống, thẩm định viên sử dụng phương pháp so sánh để xác định giá trị quyền sử dụng đất; đối với công trình xây dựng trên đất là nhà ở, thẩm định viên sử dụng phương pháp chi phí tái tạo để xác định giá trị.
Công thức:
Giá trị ước tính của bất động sản = Chi phí tái tạo (đã bao gồm Lợi nhuận của nhà sản xuất / nhà đầu tư) – Tổng giá trị hao mòn (Giá trị hao mòn lũy kế)
Các bước thẩm định giá theo phương pháp chi phí tái tạo
Sau khi thu thập và phân tích các thông tin có liên quan đến bất động sản thẩm định giá, thẩm định viên thực hiện theo các bước sau:
Bước 1: Ước tính riêng giá trị của lô đất trong tổng giá trị bất động sản. Giá trị của đất cần được xác định trên cơ sở mục đích sử dụng tốt nhất và hiệu quả nhất có tính đến mục đích sử dụng đất hợp pháp và tại thời điểm thẩm định giá. Các giả thiết, điều kiện tính toán,… cần được áp dụng thống nhất đối với tất cả các bộ phận cấu thành bất động sản thẩm định giá như đất đai, nhà xưởng, máy, thiết bị,…
Bước 2: Ước tính các chi phí tái tạo công trình xây dựng hiện có.
Bước 3: Xác định hao mòn và ước tính tổng giá trị hao mòn của công trình xây dựng hiện có.
Bước 4: Ước tính giá trị của công trình xây dựng bằng cách lấy tổng chi phí xây dựng công trình bước 2 trừ (-) giá trị hao mòn đã tính bước 3.
Bước 5: Ước tính giá trị của bất động sản thẩm định giá bằng cách lấy giá trị của đất bước 1 cộng (+) giá trị ước tính của công trình xây dựng bước 4.
Điều kiện áp dụng
Thích hợp xác định giá bất động sản có mục đích riêng biệt như: nhà thờ, bệnh viện, trường học, nhà máy…
Xác định giá bất động sản bồi thường khi xây dựng các hợp đồng bảo hiểm và các dạng bồi thường khác.
Là phương pháp thông dụng của người tham gia đấu thầu hay kiểm tra đấu thầu.
Phương pháp chi phí được vận dụng trong trường hợp mà người ta tin tưởng rằng chi phí là yếu tố chính và là những khoản chi tiêu cần thiết, thích hợp để tạo ra giá trị bất động sản.
Đây là phương pháp có tính chất bổ sung hoặc kiểm tra đối với các phương pháp khác.
10. Công ty xác định giá bất động sản uy tín tại Việt Nam
Thẩm định giá Thành Đô là doanh nghiệp thẩm định giá bất động sản uy tín hàng đầu tại Việt Nam hiện nay. Thành Đô được thành lập trên sự hợp tác của nhiều chuyên gia có bề dày kinh nghiệm trong lĩnh vực thẩm định giá, phân tích tài chính, kiểm toán, ngân hàng tại Việt Nam. Trải qua một quá trình phát triển, (TDVC) đã khẳng định được vị thế, tạo dựng được uy tín; thương hiệu vững vàng, lòng tin đối với khách hàng và được các tổ chức, doanh nghiệp, cơ quản lý Nhà nước đánh giá cao. Năm 2019, (TDVC) vinh dự được chứng nhận “Thương hiệu – nhãn hiệu độc quyền uy tín 2019”, Năm 2020 Thành Đô được vinh danh “Thương hiệu đất việt uy tín 2020”, “Thương hiệu tin cậy 2020”. Bên cạnh đó TDVC áp dụng tiêu chuẩn Quốc tế ISO 9001:2015 cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá (bất động sản, giá trị doanh nghiệp, máy móc thiết bị, dự án đầu tư, công trình xây dựng) góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc đầu tư, kinh doanh và mua bán minh bạch trên thị trường.
Thành Đô không ngừng tăng trưởng mạnh mẽ về quy mô hệ thống và ngày càng khẳng định uy tín về chất lượng dịch vụ sẽ là món quà giá trị mà chúng tôi dành tặng tới khách hàng trong nước và quốc tế. Bên cạnh đó, Công ty thẩm định giá Thành Đô hiện là đối tác uy tín cung cấp các dịch vụ Thẩm định giá cho các tổ chức tín dụng như: Ngân hàng Đầu tư và phát triển Việt Nam (BIDV), Công ty TNHH một thành viên Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), Ngân hàng TMCP Hàng Hải Việt Nam (MSB), Ngân hàng Nông nghiệp và phát triển nông thôn Việt Nam (Agribank), Ngân hàng Thương Tín Việt Nam (Sacombank), Ngân hàng Quốc dân Việt Nam (NCB), Ngân hàng TMCP Sài Gòn – Hà Nội (SHB), ngân hàng TMCP Quân đội (MBBANK), Ngân hàng TMCP An Bình (ABBANK), Ngân hàng Wooribank…Cùng đó với hệ thống thẩm định giá rộng khắp cả nước: Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Nghệ An, Lâm Đồng và không ngừng mở rộng thêm, chúng tôi đảm bảo sẽ đáp ứng đầy đủ, kịp thời yêu cầu thẩm định giá tài sản của quý khách hàng trên toàn quốc.
QUÍ VỊ CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LÒNG LIÊN HỆ:
CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ
Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
Bạn đang đọc bài viết:“Bất động sản là gì? Phương pháp xác định giá trị bất động sản”tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.
Máy móc thiết bị là gì? Phương pháp xác định giá máy móc thiết bị – Thẩm định giá Thành Đô
(TDVC Xác định giá trị máy móc thiết bị) – Việt Nam đang trong quá trình công nghiệp hóa phát triển và hội nhập kinh tế quốc tế vô cùng mạnh mẽ. Cùng với đó là sự nỗ lực phát triển cơ sở hạ tầng đồng bộ, hiện đại tại các khu kinh tế và khu công nghiệp trọng điểm, qua đó nâng cao khả năng thu hút các doanh nghiệp trong nước cũng như doanh nghiệp nước ngoài FDIđầu tư nhà xưởng, máy móc thiết bị, dây chuyền sản xuất tại đây để phát triển sản xuất bền vững. Từ đó sẽ có nhiều nhà xưởng, máy móc thiết bị hiện đại nhất đến với tại Việt Nam sản xuất thúc đẩy nền kinh tế phát triển hơn. Vì vậy nhu cầu xác định giá máy móc thiết bị hay là thẩm định giá máy móc thiết bị phục vụ nhiều mục đích như: xác định giá máy móc thiết bị vay vốn ngân hàng, đầu tư, góp vốn, tính thuế, hoạch toán kế toán, mua bán, chuyển nhượng… cho các bên liên quan có vai trò đặc biệt quan trọng.
Máy móc thiết bị là động sản là những tài sản hữu hình ngoài bất động sản có thể di dời được, phục vụ tạo ra thu nhập cho người chủ sở hữu. Nói tới máy, thiết bị là đề cập đến hai đối tượng, đó là “máy” và “thiết bị”:
– Máy móc: được hiểu là những vật được chế tạo gồm nhiều bộ phận, thường là phức tạp, dùng để thực hiện chính xác hoặc hàng loạt công việc chuyên môn nào đó. Máy móc (hoặc thiết bị cơ khí) là một cơ cấu cơ học sử dụng sức mạnh để tác dụng lực và điều khiển chuyển động để thực hiện một hành động dự định. Máy móc có thể được điều khiển bởi động vật và con người, bởi các lực tự nhiên như gió và nước, và bằng năng lượng hóa học, nhiệt hoặc điện, và bao gồm một hệ thống cơ chế định hình đầu vào của bộ truyền động để đạt được ứng dụng cụ thể của lực đầu ra và chuyển động. Chúng cũng có thể bao gồm máy tính và cảm biến theo dõi hiệu suất và lập kế hoạch chuyển động, thường được gọi là hệ thống cơ học. Thông thường máy móc bao gồm các bộ phận sau:
Bộ phận động lực.
Bộ phận truyền dẫn.
Bộ phận chức năng.
Ngoài ra một số máy còn có bộ phận điện và điều khiển.
– Thiết bị:được hiểu là những bộ phận phụ trợ, được sử dụng để trợ giúp cho hoạt động của máy, hiện nay theo xu thế phát triển “thiết bị” ngày càng nhỏ gọn, đa năng và có thể liên kết với cá thiết bị khác. Thiết bị là những tài sản không cố định, là máy riêng biệt hoặc cả cụm, dây chuyền máy và thiết bị đồng bộ. Đề cập tới máy móc, thiết bị là đề cập tới các yếu tố cơ, điện, điện tử,… được hợp lại với nhau để biến đổi năng lượng, nguyên vật liệu,… thành các sản phẩm cụ thể, phục vụ cho đời sống xã hội hoặc thực hiện một hay nhiều công năng khác nhau nào đó.
Máy móc thiết bị dùng trong thẩm định giá là những tài sản không cố định, là máy riêng biệt hoặc cả một cụm, dây chuyến máy, thiết bị đồng bộ. Đề cập tới máy móc thiết bị là hàm nghĩa đề cập đến các yếu tố về cơ, điện, điện tử…được kết hợp lại với nhau nhằm biến đổi năng lượng, nguyên vật liệu…thành các sản phẩm cụ thể phục vụ cho đời sống xã hội hoặc thực hiện một hay nhiều công năng khác nhau nào đó. Ngoài ra hiện này khái niệm máy móc thiết bị được một số cơ quan trên thế giới định nghĩa như sau:
(1). Theo Tiêu chuẩn thẩm định giá quốc tế: máy móc thiết bị có thể bao gồm: những máy móc thiết bị không cố định và những máy nhỏ hoặc tập hợp các máy riêng lẻ (dây chuyền sản xuất) với chức năng để thực hiện một loại công việc nhất định.
(2).Theo tiêu chuẩn thẩm định giá khu vực ASEAN: máy móc thiết bị được hiểu bao gồm nhà xưởng, dây chuyền sản xuất, máy móc (một hoặc 1 nhóm máy) và thiết bị phụ giúp sản xuất. Máy móc thiết bị là một tài sản bao gồm dây chuyền sản xuất, máy móc, thiết bị. Máy móc thiết bị được hiểu bao gồm nhà xưởng, dây chuyền sản xuất, máy móc (một hoặc 1 nhóm máy) và thiết bị phụ giúp sản xuất.
(3). Theo Luật Giá: máy, thiết bị là một đối tượng của thẩm định giá cụ thể, nằm trong thuật ngữ các loại tài sản từ khái niệm thẩm định giá theo quy định của Luật Giá. Động sản được định nghĩa là những tài sản không phải bất động sản.Động sản có đặc điểm là không gắn cố định với một không gian, vị trí nhất định và có thể di dời được như: Máy móc, thiết bị, phương tiện vận chuyển, dây chuyền công nghệ…
(4).Theo tiêu chuẩn thẩm định giá Việt Nam: máy móc thiết bị thuộc động sản không gắn cố định với một không gian, vị trí nhất định và có thể di dời được.
(5). Theo tiêu chuẩn thẩm định giá Việt Nam, máy móc, thiết bị thuộc động sản: máy móc, thiết bị là một kết cấu hoàn chỉnh, gồm các chi tiết, cụm chi tiết, bộ phận có liên kết với nhau để vận hành, chuyển động theo mục đích sử dụng được thiết kế(được định nghĩa tại tại Khoản 1 Điều 3 Thông tư 23/2015/TT-BKHCN do Bộ trưởng Bộ Khoa học và Công nghệ ban hành.).
(6). Máy móc, thiết bị là một kết cấu hoàn chỉnh, gồm các chi tiết, cụm chi tiết, bộ phận có liên kết với nhau để vận hành, chuyển động theo mục đích sử dụng được thiết kế(được định nghĩa tại tại Khoản 1 Điều 3 Thông tư 23/2015/TT-BKHCN do Bộ trưởng Bộ Khoa học và Công nghệ ban hành.).
2. Xác định giá máy móc thiết bị
Xác định giá trị máy móc thiết bị hay còn gọi là thẩm định giá là một dịch vụ chuyên ngành, cần thiết với sự vận hành của nền kinh tế thị trường, được thực hiện bởi các thẩm định viên, doanh nghiệp thẩm định giá được đào tạo chuyên môn, có kinh nghiệm, chuyên môn cao và có tính trung thực trong nghề nghiệp. Nhiệm vụ của thẩm định viên về xác định giá trị máy móc thiết bị trong nền kinh tế thị trường là cung cấp cho khách hàng của mình những đánh giá độc lập, được nghiên cứu đầy đủ về giá trị máy của khách hàng vào một thời điểm cụ thể.
Xác định giá máy móc thiết bị hay gọi là Thẩm định giá máy móc thiết bị là việc cơ quan, tổ chức có chức năng thẩm định giá xác định giá trị bằng tiền của máy móc thiết bị theo quy định của Bộ luật Dân sự phù hợp với giá trị thị trường tại một địa điểm, thời điểm nhất định, phục vụ cho mục đích nhất định theo tiêu chuẩn thẩm định giá.
3. Cơ sở xác định giá máy móc thiết bị
Cơ sở xác định giá máy, thiết bị có thể là cơ sở giá trị thị trường hoặc cơ sở giá trị phi thị trường. Giá trị của nó được ước tính trên cơ sở giá trị thường là giá trị thị trường, ước tính trên cơ sở phi thị trường là giá trị phi thị trường và được xác định bằng các cách tiếp cận theo quy định của hệ thống Tiêu chuẩn thẩm định giá Việt Nam.
Giá trị thị trường: Là mức giá ước tính của máy móc thiết bị tại thời điểm thẩm định giá, giữa một bên là người mua sẵn sàng mua và một bên là người bán sẵn sàng bán, trong một giao dịch khách quan độc lập, có đủ thông tin, các bên tham gia hành động một cách có hiểu biết, thận trọng và không bị ép buộc. Khi sử dụng giá thị trường thẩm định viên cần lưu ý một số vấn đề sau:
Giá trị thị trường thể hiện mức giá hình thành trên thị trường công khai và cạnh tranh. Thị trường này có thể là thịtrường trong nước hoặc thị trường quốc tế, có thể bao gồm nhiều người mua, người bán hoặc bao gồm một số lượng hạn chế người mua, người bán
Trường hợp có sự hạn chế đối với việc xác định giá trị thị trường của máy, thiết bị (thông tin, dữ liệu trên thị trường, điều kiện thẩm định giá hoặc các hạn chế khác), thẩm định định viên nêu rõ nguyên nhân, biện pháp khắc phục và thể hiện mức độ ảnh hưởng đến kết quả thẩm định giá do sự hạn chế này trong báo cáo kết quả thẩm định giá.
Giá phi thị trường: Là mức giá ước tính của một máy, thiết bị tại thời điểm, địa điểm thẩm định giá, không phản ánh giá trị thị trường mà căn cứ vào đặc điểm kinh tế – kỹ thuật, chức năng, công dụng, những lợi ích mà máy, thiết bị mang lại trong quá trình sử dụng, giá trị đối với một số người mua đặc biệt, giá trị khi giao dịch trong điều kiện hạn chế, giá trị đối với một số mục đích thẩm định giá và các giá trị không phản ánh giá trị thị trường khác. Khi sử dụng giá phi thị trường thẩm định viên cần nêu tên của loại giá trị phi thị trường cụ thể được áp dụng và đưa ra các căn cứ, lập luận cụ thể, bao gồm:
Đặc điểm đặc biệt của máy, thiết bị thẩm định giá
Người mua, nhà đầu tư đặc biệt
Giao dịch trong thị trường hạn chế, bắc buộc phải bán
Giá trị theo những mục đích đặc biệt như mục đích tính thuế
4. Phân loại máy móc thiết bị
Trên thực tế có rất nhiều cách phân loại máy, thiết bị khác nhau, việc phân loại này tùy thuộc vào những tiêu thức nhất định nhằm phục vụ cho công tác định giá.
4.1. Phân loại theo tính chất tài sản
Máy, thiết bị chyên dùng: đây thường là những loại máy, thiết bị được sử dụng cho những nhiệm vụ đặc thù, có tính chuyên biệt, do vậy chúng thường ít hoặc không được giao dịch mua bán phổ biến trên thị trường, nên việc thu thập thông tin về giá cả thị trường của những loại máy, thiết bị chuyên dùng thường rất khó khăn, nhiều khi không có thông tin giao dịch thị trường.
Máy, thiết bị thông thường, phổ biến: đây là những máy, thiết bị được sử dụng khá phổ thông trên thị trường, do vậy chúng cũng thường xuyên được trao đổi, mua bán trên thị trường, nên việc thu thập các thông tin về giao dịch, về giá cả tương đối thuận lợi.
Các phân loại này giúp cho việc lựa chọn đúng phương pháp định giá. Ta có thể thấy rằng với máy, thiết bị chuyên dùng trong nhiều trường hợp phải sử dụng cơ sở định giá là giá trị phi thị trường với phương pháp chi phí; còn trong trường trường hợp là máy, thiết bị thông thường, phổ biến là phương pháp so sánh trực tiếp.
4.2. Phân loại theo công năng sử dụng
Cách phân loại này tương đối phổ biến, nhất là trong công tác hạch toán kế toán. Theo tiêu thức này máy, thiết bị được phân ra:
Máy, thiết bị động lực: Máy phát động lực; máy phát điện; máy biến áp và thiết bị nguồn điền; máy móc thiết bị động lực khác.
Máy, thiết bị công tác: Máy công cụ; máy móc thiết bị dùng trong ngành khai khoáng; máy kéo; máy dùng cho nông lâm nghiệp; máy bơm nước và xăng dầu; thiết bị luyện kim, gia công bề mặt chống gỉ và ăn mòn kim loại; thiết bị chuyên dùng sản xuất các loại hóa chất; máy móc, thiết bị chuyên dùng sản xuất vật liệu xây dựng, đồ sành sứ, thủy tinh; thiết bị chuyên dùng sản xuất các linh kiện điện tử, quang học, cơ khí chính xác; máy móc, thiết bị dùng trong các ngàng sản xuất da, in văn phòng phẩm và văn hóa phẩm; máy móc, thiết bị dùng trong ngành dệt; máy móc, thiết bị dùng trong ngành giấy; máy móc, thiết bị sản xuất, chế biến lương thực, thực phẩm; máy móc, thiết bị điện ảnh, y tế; máy móc, thiết bị viễn thông, thông tin, điện tử, tin học và truyền hình; máy móc, thiết bị sản xuất dược phẩm; máy móc, thiết bị dùng trong ngành lọc hóa dầu; máy móc, thiết bị dùng trong thăm dò khai thác dầu khí; máy móc thiết bị xây dựng; cần cẩu; máy móc, thiết bị công tác khác.
Dụng cụ làm việc đo lường, thí nghiệm: Thiết bị đo lường, thử nghiệm các đại lượng cơ học và quang phổ; thiết bị điện và điện tử; thiết bị đo và phân tích lý hóa; thiết bị và dụng cụ đo phóng xạ; thiết bị chuyên ngành đặc biệt; khuôn mẫu dùng trong công nghiệp đúc; các thiết bị đo lường, thí nghiệm khác.
Thiết bị và phương tiện vận tải: Phương tiện vận tải đường bộ; phương tiện vận tải đường sắt; phương tiện vận tải đường thủy, phương tiện vận tải đường không; thiết bị vận chuyển đường ống; phương tiện bốc dỡ, nâng hàng; thiết bị và phương tiện vận tải khác.
Dụng cụ quản lý: thiết bị tính toán, đo lường; máy móc, thiết bị thông tin, điện tử và phần mềm tin học phục vụ quản lý; phương tiện và dụng cụ quản lý khác.
Phân loại theo cách này giúp cho việc chọn nhóm chuyên gia định giá có khả năng am hiểu chuyên sâu về máy, thiết bị và tạo điều kiện về cập nhật, theo dõi đánh giá động thái vận hành, cũng như nắm các số liệu lịch sử; tử đó chuyên nghiệp hóa công tác định giá máy, thiết bị.
4.3. Phân loại theo mức độ mới cũ của máy, thiết bị
Máy, thiết bị mới: là các máy, thiết bị được mua sắm mới hoặc chế tạo mới, hoặc chế tạo mới, chưa từng đưa vào sử dụng.
Máy, thiết bị đã qua sử dụng: là các máy, thiết bị đã từng được sử dụng.
Việc phân loại này cũng có ý nghĩa trong việc lựa chọn phương pháp định giá. Định giá máy, thiết bị đã qua sử dụng thường công đoạn khảo sát hiện trạng máy, thiết bị cần phải tiến hành tỉ mỉ hơn nhằm đánh giá sát thực chất lượng con lại trước tiến hành định giá.
5. Mục đích xác định giá máy thiết bị
Mục đích xác định giá máy thiết bị có ảnh hưởng đến lựa chọn cơ sở định giá. Xác định chính xác mục đích định giá giúp thẩm định viên tránh được lựa chọn cơ sở thẩm định giá không đúng, qua đó áp dụng phương pháp xác định giá không thích hợp, dẫn đến việc định giá không đúng với mục đích được yêu cầu. Hiện nay, xác định giá máy móc thiết bị phục vụ một số mục đích sau:
Báo cáo tài chính; vay vốn ngân hàng; bảo hiểm; giải quyết tranh chấp
Xác định giá trị máy móc thiết bị bao gồm 3 cách tiếp cận cơ bản được thẩm định viên thường xuyên sử dụng:
Cách tiếp cận thị trường: phương pháp so sánh;
Cách tiếp cận chi phí: phương pháp chi phí tái tạo, phương pháp chi phí thay thế;
Cách tiếp cận từ thu nhập: phương pháp vốn hóa trực tiếp, phương pháp dòng tiền chiết khấu.
Việc lựa chọn phương pháp xác định giá máy, thiết bị thường phụ thuộc vào các yếu tố: Chủng loại máy móc thiết bị cần xác định giá trị; Sự sẵn có của dữ liệu thị trường và sự tin cậy của thông tin dữ liệu đó; Mục đích của việc xác định giá. Từ đó thẩm định viên sẽ lựa chọn những phương pháp xác định giá trị máy móc phù hợp theo tiêu chuẩn thẩm định giá và pháp luật Việt Nam.
Phương pháp xác định giá máy móc thiết bị – Thẩm định giá Thành Đô
6.1. Phương pháp so sánh
Phương pháp so sánh thuộc cách tiếp cận từ thị trường là phương pháp xác định giá trị của máy móc thẩm định giá dựa trên cơ sở phân tích mức giá của máy, thiết bị so sánh để ước tính, xác định giá trị của máy, thiết bị thẩm định giá. Phương pháp so sánh là phương pháp thường được áp dụng phổ biến để định giá các máy, thiết bị mà có các bằng chứng thị trường về các hoạt động mua, bán những máy, thiết bị giống hoặc tương tự. Đây cũng chính là phương pháp áp dụng cho nhiều mục đích định giá khác nhau, như: mua bán, trao đổi, thế chấp, đầu tư, góp vốn…
Phương pháp so sánh được thực hiện thông qua việc người định giá sử dụng giá trị thị trường của các máy, thiết bị tương tụ làm căn cứ xác định giá trị của máy, thiết bị cần định giá sau khi đã tiến hành các điều chỉnh thích hợp. Tuy nhiên, thường ít có các máy móc, thiết bị giống nhau hoàn toàn (đặc tính kinh tế, kỹ thuật cao hơn hoặc thấp hơn, hay giá trị của máy, thiết bị thay đổi theo thời gian) nên khi tiến hành định giá theo phương pháp so sánh, người định giá theo phương pháp só sánh, người định giá thường lấy thông tin về giá của loại máy, thiết bị có cùng công dụng, cấu tạo ở trên thị trường, sau đó sử dụng các hệ số điều chỉnh như hệ số chênh lệch về phẩm chất, độ chính xác, độ tiện dụng, và hệ số làm phát tiền tệ để xác định giá trị thị trường của máy, thiết bị cần định giá.
Các bước tiến hành định giá
Bước 1: Tìm kiếm các thông tin về những máy, thiết bị được mua bán công khai trong thời gian gần nhất trên thị trường mà có thể so sánh được với máy, thiết bị cần định giá.
Bước 2: Kiểm tra các thông tin về máy, thiết bị có thể so sánh được để xác định giá trị thị trường của nó làm cơ sở để so sánh với máy, thiết bị mục tiêu cần định giá. Thông thường, nên lựa chọn một số máy, thiết bị thích hợp nhất về mặt cấu tạo mà có thể so sánh được với máy, thiết bị mục tiêu cần định giá.
Bước 3 : Phân tích và điều chỉnh
Bước 4: Ước tính giá trị của máy, thiết bị cần định giá trên cơ sở các mức giá đã được điều chỉnh (mức giá chỉ dẫn).
Ưu nhược điểm của phương pháp so sánh
– Ưu điểm:
Được áp dụng phổ biến rộng rãi và được sử dụng nhiều nhất trong thực thế, vì nó là một phương pháp không có những khó khăn về kỹ thuật tính toán.
Có cơ sở vững chắc để được công nhận, vì dựa vào giá trị thị trường cũng như dựa vào các thông số nhận biết được để so sánh và đánh giá.
– Nhược điểm:
Có khi việc so sánh không thực hiện được so tính chất đặc biệt về các thông số kinh tế, kỹ thuật của máy, thiết bị mục tiêu cần định giá, cho nên người định giá khó tìm được một chứng cớ thị trường phù hợp để tiến hành so sánh. Nếu vẫn tiến hành so sánh trong trường hợp này sẽ cho kết quả có độ tin cậy thấp.
Tính chính xác của phương pháp này sẽ giảm khi thị trường có sự biến động mạnh về giá.
Phương pháp này cũng chưa đựng những yếu tố chủ quan của người định giá, nhất là trong việc tính toán nhằm điều chỉnh sự khác biệt của các thông số.
6.2. Phương pháp chi phí tái tạo
Phương pháp chi phí tái tạo thuộc cách tiếp cận từ thị trường: là phương pháp thẩm định giá xác định giá trị của máy, thiết bị, dây chuyền sản xuất thẩm định giá dựa trên cơ sở chênh lệch giữa chi phí tái tạo ra máy, thiết bị giống hệt với máy, thiết bị, dây chuyền sản xuất thẩm định giá theo giá thị trường hiện hành và giá trị hao mòn máy, thiết bị thẩm định giá. Chi phí tái tạo là chi phí hiện hành phát sinh của việc sản xuất ra một máy móc thiết bị thay thế giống hệt như máy thiết bị mục tiêu cần thẩm định giá, bao gồm những điểm đã lỗi thời của máy, thiết bị mục tiêu đó.
Phương pháp chi phí tái tạo thường được áp dụng khi máy móc thiết bị không có đủ thông tin trên thị trường đẻ áp dụng phương pháp so sánh và phương pháp thu nhập. Tùy vào mục đích thẩm định giá, đặc điểm của máy móc thiết bị, dây chuyền sản sản xuất và mức độ sẵn có của số liệu, thẩm định viên, chuyên viên lựa chọn phương pháp chi phí thay thế hoặc phương pháp chi phí tái tạo (trong phương pháp chi phí) để tiến hành thẩm định giá
Công thức:
Giá trị ước tính của máy thiết bị, dây chuyền sản xuất = Chi phí tái tạo (đã bao gồm lợi nhuận của nhà sản xuất/nhà đầu tư – Tổng giá trị hao mòn
Các bước tiến hành
Bước 1: Ước tính chi phí tái tạo hiện tại để tạo lập và đưa vào sử dụng một máy, thiết bị mới.
Bước 2: Ước tính tổng giá trị hao mòn của máy thiết bị xét trên tất cả nguyên nhân (do hao mòn hữu hình, hao mòn vô hình) tính tới thời điểm thẩm định giá.
Bước 3: Khấu trừ tổng giá trị hao mòn khỏi chi phí tái tạo, kết quả thu được chính là giá trị hiện tại của máy, thiết bị cần định giá (tức là lấy kết quả bước 1 trừ kết quả bước 2 ta thu được kết quả bước 3).
Ưu điểm và nhược điểm phương pháp chi phí tái tạo
– Ưu điểm
Sử dụng để xác định giá các máy, thiết bị dùng cho các giao dịch và mục đích riêng biệt;
Sử dụng khi không có bằng chứng trên thị trường để so sánh, thiếu cơ sở dự báo dòng lợi ích tương lai là máy, thiết bị mang lại;
Áp dụng đối với những máy thiết bị không có cơ sở để so sánh trên thị trường do sử dụng cho mục đích riêng biệt
– Nhược điểm
Do phương pháp chi phí cũng dựa vào các dữ liệu trên thị trường, nên khi không có dữ liệu trên thị trường việc xác định giá trị máy cũng mang tính chất chủ quan của thẩm định viên.
Chi phí không bằng giá trị, và chi phí không tạo ra giá trị;
Phương pháp chi phí phải sử dụng đến cách tiếp cận cộng tới, song tổng nhiều bộ phận chưa chắc đã bằng với giá trị của toàn bộ. Trong việc áp dụng phương pháp chi phí giả định cho rằng chi phí bằng giá trị, trên thực tế giả định này có thể không đúng.
6.3. Phương pháp chi phí thay thế
Phương pháp chi phí thay thế thuộc cách tiếp cận từ thị trường:: là phương pháp thẩm định giá xác định giá trị của máy, thiết bị, dây chuyền sản xuất thẩm định giá dựa trên cơ sở chênh lệch giữa chi phí thay thế ra máy, thiết bị giống hệt với máy, thiết bị, dây chuyền sản xuất thẩm định giá theo giá thị trường hiện hành và giá trị hao mòn máy, thiết bị thẩm định giá.
Phương pháp chi phí thay thế thường được áp dụng khi máy móc thiết bị không có đủ thông tin trên thị trường đẻ áp dụng phương pháp so sánh và phương pháp thu nhập. Tùy vào mục đích thẩm định giá, đặc điểm của máy móc thiết bị, dây chuyền sản sản xuất và mức độ sẵn có của số liệu, thẩm định viên, chuyên viên lựa chọn phương pháp chi phí thay thế hoặc phương pháp chi phí tái tạo (trong phương pháp chi phí) để tiến hành thẩm định giá
Công thức:
Giá trị ước tính của máy thiết bị, dây chuyền sản xuất = Chi phí tái tạo thay thế (đã bao gồm lợi nhuận của nhà sản xuất/nhà đầu tư – Tổng giá trị hao mòn (không bao gồm phần giá trị hao mòn chức năng của máy móc thiết bị thẩm định giá đã được phản ánh trong chi phí tạo ra máy móc thiết bị thay thế.
Các bước tiến hành
Bước 1: Ước tính chi phí thay thế hiện tại để tạo lập và đưa vào sử dụng một máy, thiết bị mới.
Bước 2: Ước tính tổng giá trị hao mòn của máy thiết bị xét trên tất cả nguyên nhân (do hao mòn hữu hình, hao mòn vô hình) tính tới thời điểm thẩm định giá.
Bước 3: Khấu trừ tổng giá trị hao mòn khỏi chi phí tái tạo, kết quả thu được chính là giá trị hiện tại của máy, thiết bị cần định giá (tức là lấy kết quả bước 1 trừ kết quả bước 2 ta thu được kết quả bước 3).
Ưu điểm và nhược điểm phương pháp chi phí thay thế
– Ưu điểm
Sử dụng để xác định giá các máy, thiết bị dùng cho các giao dịch và mục đích riêng biệt;
Sử dụng khi không có bằng chứng trên thị trường để so sánh, thiếu cơ sở dự báo dòng lợi ích tương lai là máy, thiết bị mang lại;
Áp dụng đối với những máy thiết bị không có cơ sở để so sánh trên thị trường do sử dụng cho mục đích riêng biệt
– Nhược điểm
Do phương pháp chi phí cũng dựa vào các dữ liệu trên thị trường, nên khi không có dữ liệu trên thị trường việc xác định giá trị máy cũng mang tính chất chủ quan của thẩm định viên.
Chi phí không bằng giá trị, và chi phí không tạo ra giá trị;
Phương pháp chi phí phải sử dụng đến cách tiếp cận cộng tới, song tổng nhiều bộ phận chưa chắc đã bằng với giá trị của toàn bộ. Trong việc áp dụng phương pháp chi phí giả định cho rằng chi phí bằng giá trị, trên thực tế giả định này có thể không đúng.
6.4. Phương pháp vốn hóa trực tiếp
Phương pháp vốn hóa trực tiếp thuộc cách tiếp cận từ thu nhập: là phương pháp thẩm định giá xác định giá trị của máy móc thiết bị thẩm định giá dựa trên cơ sở quy đổi dòng thu nhập thuần ổn định hàng năm dự kiến có được từ máy móc thiết bị về giá trị hiện tại thông qua việc sử dụng tỷ suất vốn hóa phù hợp. Phương pháp vốn hóa trực tiếp được áp dụng trong trường hợp thu nhập từ máy móc thiết bị là tương đối ổn định (không đổi hoặc thay đổi theo một tỷ lệ nhất định) trong suốt thời gian sử dụng hữu ích còn lại (được tính bằng tuổi đời kinh tế còn lại) của máy móc thiết bị hoặc vĩnh viễn.
Phương pháp vốn hóa trực tiếp được áp dụng trong trường hợp thu nhập từ máy móc thiết bị là tương đối ổn định (không đổi hoặc thay đổi theo một tỷ lệ nhất định) trong suốt thời gian sử dụng hữu ích còn lại (được tính bằng tuổi đời kinh tế còn lại) của máy thiết bị hoặc vĩnh viễn.
Công thức:
V= I/R
Trong đó:
V: Giá trị máy móc thiết bị thẩm định giá
I: Thu nhập hoạt động thuần
R: Tỷ suất vốn hóa
Các bước tiến hành
Các bước tiến hành:
Bước 1: Ước tính thu nhập hoạt động thuần do máy thiết bị mang lại
Bước 2: Xác định tỷ suất vốn hóa
Bước 3: Áp dụng công thức vốn hóa trực tiếp.
Ưu điểm và nhược điểm phương pháp vốn hóa trực tiếp
Ưu điểm: Đơn giản, dễ sử dụng; Dựa trên cơ sở tài chính để tính toán nên rất khoa học.
Nhược điểm: Việc xác định tỷ suất vốn hóa chính xác là phức tạp do việc đầu tư tài sản là phụ thuộc vào ý muốn chủ quan của từng cá nhân.
6.5. Phương pháp dòng tiền chiết khấu
Phương pháp dòng tiền chiết khấu thuộc cách tiếp cận từ thu nhập: là phương pháp thẩm định giá xác định giá trị của máy móc thiết bị thẩm định giá dựa trên cơ sở quy đổi các dòng tiền trong tương lai dự kiến có được từ máy móc thiết bị về giá trị hiện tại thông qua việc sử dụng tỷ suất chiết khấu phù hợp. Phương pháp dòng tiền chiết khấu được áp dụng trong trường hợp thu nhập từ máy móc thiết bị biến đổi qua các giai đoạn khác nhau (không ổn định).
Phương pháp dòng tiền chiết khấu được áp dụng trong trường hợp thu nhập từ máy móc thiết bị biến đổi qua các giai đoạn khác nhau (không ổn định).
Công thức:
Trường hợp dòng tiền không đều:
Trường hợp dòng tiền đều:
Trong đó:
V: Giá trị thị trường của máy móc thiết bị
CFt: Dòng tiền năm thứ t
CF: Dòng tiền phát sinh đều đặn hàng năm
CFO: Dòng tiền phát sinh tại thời điểm bắt đầu giai đoạn dự báo dòng tiền. (Tại thời điểm này có thể chưa phát sinh thu nhập từ máy móc thiết bị nhưng có thể đã phát sinh chi phí đầu tư ban đầu)
Vn: Giá trị tài sản cuối kỳ dự báo
n: Giai đoạn dự báo dòng tiền trong tương lai
r: Tỷ suất chiết khấu
t: Năm dự báo
Các bước tiến hành:
Bước 1: Xác định giai đoạn dự báo dòng tiền trong tương lai.
Bước 2: Ước tính dòng tiền thuần trên cơ sở ước tính thu nhập từ máy móc thiết bị và ước tính chi phí liên quan đến việc khai thác, vận hành máy, thiết bị.
Bước 3: Ước tính giá trị máy, thiết bị cuối kỳ dự báo.
Bước 4: Ước tính tỷ suất chiết khấu thích hợp.
Bước 5: Xác định giá trị máy, thiết bị bằng công thức nêu trên.
Ưu điểm và nhược điểm phương pháp dòng tiền chiết khấu
Ưu điểm: Khắc phục nhược điểm của phương pháp vốn hóa thu nhập truyền thống là chưa tính yếu tố lạm phát và sự không ổn định của dòng thu nhập; Hữu ích trong phân tích các đầu tư quan trọng để ra quyết định.
Nhược điểm: Dùng nhiều giả định nên cần nhiều thông tin để phân tích, dự báo (doanh thu/chi phí) trong tương lai không dễ dàng; Phương pháp rất phức tạp; Thẩm định viên phải có nhiều năm kinh nghiệm, có năng lực chuyên môn cao.
7. Quy trình xác định giá máy móc thiết bị
Quy trình xác định giá máy móc thiết bị được tuân thủ 6 bước theo Tiêu chuẩn thẩm định giá Việt Nam số 05 “Quy trình thẩm định giá’ được Ban hành kèm theo Thông tư số 28/2015/TT-BTC ngày 06/3/2015 của Bộ trưởng Bộ Tài chính.
Bước 1. Xác định tổng quát về máy móc thiết bị cần xác định giá và xác định giá trị thị trường hoặc phi thị trường làm cơ sở thẩm định giá.
Bước 2. Lập kế hoạch thẩm định giá.
Bước 3. Khảo sát hiện trường, thu thập thông tin về máy, thiết bị.
Bước4. Phân tích thông tin.
Bước 5. Xác định giá trị tài sản cần thẩm định giá.
Bước 6. Lập báo cáo và chứng thư kết quả thẩm định giá.
8. Công ty xác định giá máy móc thiết bị uy tín
Trong nền kinh tế thị trường, các doanh nghiệp luôn đặt mục tiêu lợi nhuận lên hàng đầu và đó cũng là yếu tố sống còn của doanh nghiệp. Để thực hiện được mục tiêu này và nâng cao giá trị của doanh nghiệp, doanh nghiệp phải đầu tư mua sắm máy móc, thiết bị, xây dựng nhà xưởng, mua các công nghệ… trên cơ sở một số vốn nhất định để tài trợ cho nhu cầu đầu tư. Vì vậy thẩm định giá máy móc thiết là nhu cầu cần thiết bị và quan trọng để phục vụ cho nhiều mục đích của doanh nghiệp, cơ quan Nhà nước, cá nhân để vay vốn ngân hàng, thu hút đầu tư, liên kết kinh doanh, tính thuế, bảo hiểm, báo cáo tài chính, hạch toán sổ sách kế toán…là đặc biệt quan trọng.
Thẩm định giá Thành Đô là doanh nghiệp thẩm định giá máy móc thiết bị uy tín hàng đầu tại Việt Nam hiện nay. Thành Đô được thành lập trên sự hợp tác của nhiều chuyên gia có bề dày kinh nghiệm trong lĩnh vực thẩm định giá, phân tích tài chính, kiểm toán, ngân hàng tại Việt Nam.Trải qua một quá trình phát triển, (TDVC) đã khẳng định được vị thế, tạo dựng được uy tín; thương hiệu vững vàng, lòng tin đối với khách hàng và được các tổ chức, doanh nghiệp, cơ quản lý Nhà nước đánh giá cao. Năm 2019, (TDVC) vinh dự được chứng nhận “Thương hiệu – nhãn hiệu độc quyền uy tín 2019”, Năm 2020 Thành Đô được vinh danh “Thương hiệu đất việt uy tín 2020”, “Thương hiệu tin cậy 2020”. Bên cạnh đó Thẩm định giá Thành Đô áp dụng tiêu chuẩn Quốc tếISO 9001:2015cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá (bất động sản, giá trị doanh nghiệp, máy móc thiết bị, dự án đầu tư, công trình xây dựng) góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc đầu tư, kinh doanh và mua bán minh bạch trên thị trường. Cùng đó với hệ thống thẩm định giá rộng khắp cả nước: Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Nghệ An, Lâm Đồng và không ngừng mở rộng thêm, chúng tôi đảm bảo sẽ đáp ứng đầy đủ, kịp thời yêu cầu thẩm định giá tài sản của quý khách hàng trên toàn quốc.
QUÍ VỊ CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LÒNG LIÊN HỆ:
CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ
Hội sở: Tầng 5 tòa nhà Viễn Đông, số 36 Hoàng Cầu, phường Ô Chợ Dừa, quận Đống Đa, Hà Nội.
Bạn đang đọc bài viết: “Máy móc thiết bị là gì? Phương pháp xác định giá máy móc thiết bị”tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.
Khái niệm thẩm định giá? Doanh nghiệp thẩm định giá uy tín 2021
(TDVC Khái niệm thẩm định giá là gì) – Thẩm định giá được coi là một nghệ thuật và đôi khi lại được coi là một công việc có tính chất khoa học vượt trội hơn. Trong thực tế, có sự kết hợp của cả hai và trong một số trường khác thẩm định giá lại gần như là một nghệ thuật. Tính chất khoa học của thẩm định giá được thể hiện qua việc phân tích những dữ liệu và tính toán giá trị thông qua các luận cứ lý luận và thực tiễn, các phép tính khoa học. Còn tính chất nghệ thuật của thẩm định giá nằm ở kỹ năng nắm bắt thông tin để hỗ trợ cho quá trình thẩm định giá, quá trình có mang tính chất khoa học hay nghệ thuật thì nó cũng không bao giờ rơi vào tình trạng đơn giản đến mức sáo mòn. Thẩm định giá tài sản chính xác, độc lập, khoa học phụ thuộc nhiều vào kinh nghiệm, chuyên môn cao, đạo đức nghề nghiệp của thẩm định viên về thực hiện theo tiêu chuẩn thẩm định giá và pháp luật quy định.
Thị trường doanh nghiệp thẩm định giá đang phát triển rất mạnh mẽ và nhanh về số lượng. Nghề thẩm định giá là ngành nghề đòi hỏi tính chuyên môn cao, thẩm định viên có nhiều năm kinh nghiệm vì vậy các doanh nghiệp cần tổ chức cho các thẩm định viên thường xuyên tự nghiên cứu để hiểu, nắm chắc các Tiêu chuẩn thẩm định giá, quy định của pháp luật và tuân thủ pháp luật khi hành nghề, ngăn ngừa rủi ro trong hoạt động cung ứng dịch vụ thẩm định giá.
Thẩm định giá tài sản có nguồn gốc từ khoa học kinh tế cổ điển và hiện đại. Các nguyên tắc kỹ thuật thẩm định giá đã được thiết lập và tương tự nhau giữa các nước trước những năm 40 của thế kỷ 20, nhưng trên thế giới thẩm định giá chỉ thật sự phát triển là một hoạt động dịch vụ chuyên nghiệp từ sa những năm 40 của thế kỷ 20.
Sự xuất hiện của hoạt động thẩm định giá là một phần tất yếu của quá trình vận hành và phát triển của nền kinh tế thị trường khi hội tụ các yếu tố khách quan của nó, nghĩa là khi nền kinh tế hàng hóa đạt đến một trình độ xã hội hóa nhất định.
Ở các nước, người ta thường sử dụng hai từ tiếng Anh là Appraisal và Valuation để nói đến thẩm định giá, lần lượt xuất hiện vào các năm 1529 và năm 1817, đều bắt nguồn từ tiếng Pháp. Hai thuật ngữ đều có chung ý nghĩa là ý kiến (bằng văn bản) thể hiện sự ước tính của một thẩm định viên về giá trị của một tài sản, biểu hiện bằng tiền, tại một ngày tháng nhất định và tại một địa điểm nhất định.
Thẩm định giá do các thẩm định viên có chuyên môn được đào tạo, có kiến thức, có kinh nghiệm, có tính trung thực nghề nghiệp thực hiện theo các tiêu chuẩn thẩm định giá do Nhà nước quy định. Kết quả thẩm định giá do các tổ chức có chức năng thẩm định giá đưa ra là cơ sở để các tổ chức, cá nhân tham khảo trong việc ra quyết định cho những mục đích nhất định. Một số khái niệm thẩm định giá được giới nghiên cứu học thuật trên thế giới, cơ quan có thẩm quyền khái niệm thẩm định giá như sau:
(1). Ở Việt Nam căn cứ theo Điều 4. Luật Giá khái niệm thẩm định giá: “Thẩm định giá là việc cơ quan, tổ chức có chức năng thẩm định giá xác định giá trị bằng tiền của các loại tài sản theo quy định của Bộ luật dân sự phù hợp với giá thị trường tại một địa điểm, thời điểm nhất định, phục vụ cho mục đích nhất định theo tiêu chuẩn thẩm định giá.”
(2). Theo Đại học Kinh tế Quốc dân (Việt Nam) khái niệm thẩm định giá: Có thể định nghĩa thẩm định giá (Valuation hay Appraisal) là việc ước tính hay xác định giá trị của một tài sản. Hoặc đó là cách thức mà giá trị một tài sản được ước tính tại một thời điểm và một địa điểm nhất định. Hay thẩm định giá là một nghệ thuật hay khoa học về ước tính giá trị cho một mục đích cụ thể của một tài sản cụ thể tại một thời điểm, có cân nhắc đến tất cả những đặc điểm của tài sản, cũng như xem xét tất cả các yếu tố kinh tế căn bản của thị trường bao gồm các loại đầu tư lựa chọn.
(3). Theo Ông Fred Peter Marrone – Giám đốc Marketing của AVO, Úc khái niệm thẩm định giá “Thẩm định giá là việc xác định giá trị của bất động sản tại một thời điểm có tính đến bản chất của bất động sản và mục đích của thẩm định giá. Do vậy, thẩm định giá là áp dụng các dữ liệu của thị trường so sánh mà các thẩm định viên thu thập được và phân tích chúng, sau đó so sánh với tài sản được yêu cầu thẩm định giá để hình thành giá trị của chúng”. Quan niệm về thẩm định giá ở nước ta và trên thế giới vẫn còn những khác biệt đáng kể.
(4). Theo từ điển Oxford khái niệm thẩm định giá: “Thẩm định giá là sự ước tính giá trị bằng tiền của một vật, của một tài sản”; “là sự ước tính giá trị hiện hành của tài sản trong kinh doanh”.
(5). Giáo sư W.Seabrooke – Viện Đại học Portsmouth Vương quốc Anh khái niệm thẩm định giá: “Thẩm định giá là sự ước tính về giá trị các quyền sở hữu tài sản cụ thể bằng hình thái tiền tệ cho một mục đích đã được xác định rõ”.
(6). Theo Gs. Lim Lan Yuan – Singapore khái niệm thẩm định giá: Thẩm định giá là một nghệ thuật hay khoa học về ước tính giá trị cho một mục đích cụ thể của một tài sản cụ thể tại một thời điểm, có cân nhắc đến tất cả những đặc điểm của tài sản cũng như xem xét tất cả các yếu tố kinh tế căn bản của thị trường bao gồm các loại đầu tư lựa chọn.
Trong quá trình thẩm định giá phụ thuộc vào những quan điểm của thẩm định viên về giá. Thẩm định viên về giá phải thu thập đầy đủ các thông tin, hồ sơ pháp lý, có cái nhìn bao quát về thực tế và phải có dự đoán tương lai, phải cân nhắc tất cả các thông tin trong một hoàn cảnh cụ thể và thông qua đó hình thành cho mình quan điểm để thẩm định giá.
Hầu hết các quan điểm, các định nghĩa về thẩm định giá của các nhà nghiên cứu thẩm định giá và các thẩm định viên về giá đều thống nhất và đều đề cập đến nội dung cơ bản nhất của thẩm định giá, đó là xác định hoặc ước tính giá trị của tài sản hoặc quyền sở hữu tài sản bằng hình thái tiền tệ.
2. Vai trò thẩm định giá
Thẩm định giá tài sản là hoạt động rất cần thiết cho sự vận hành của nền kinh tế thị trường, là trung tâm của tất cả các hoạt động kinh tế. Mọi việc có liên quan quan đến các hoạt động kinh tế đều chịu tác động bởi khái niệm giá trị mà việc thẩm định giá là để xác định giá trị của tài sản ở trên thị trường. Do đó nhận thức và nhu cầu về dịch vụ thẩm định giá tài sản đã trở nên thiết yếu đối với các tổ chức tín dụng, doanh nghiệp, các nhà đầu tư và các cá nhân… Vì vậy thẩm định giá đóng vai trò quan trọng trong hầu hết các lĩnh vực, được áp dụng cho nhiều mục đích kinh tế khác nhau như mua bán, thế chấp, đầu từ góp vốn, cho thuê, bảo hiểm, tính thuế, thanh lý,… Ngoài ra vai trò thẩm định giá tài sản có tầm quan trọng không thể thiếu trong nền kinh tế thị trường.
Thẩm định giá đúng giá trị thị trường góp phần làm minh bạch thị trường, thúc đẩy phát triển thị trường tài sản trong nước cũng như trên toàn thế giới
Tạo điều kiện thuận lợi cho toàn cầu hóa và hội nhập kinh tế khu vực, thế giới
Tư vấn về giá trị tài sản, giá cả tài sản và các bên liên quan và công chứng đầu tư đưa ra các quyết định liên quan đến việc mua bán, đầu tư, đánh thuế, bảo hiểm, cho vay tài sản
Định giá đúng giá thị trường của các nguồn lực góp phần để cơ chế thị trường tự động phân bổ tối ưu các nguồn lực và nền kinh tế đạt hiệu quả Pareto.
Bảo vệ quyền lợi chính đáng, hợp pháp của công dân, đáp ứng được các yêu cầu đa dạng của các thành phần trong xã hội trong thời kỳ hội nhập Quốc tế.
Tạo điều kiện thuận lợi cho toàn cầu hoá và hội nhập kinh tế thế giới.
3. Thẩm định giá khác định giá như thế nào
Thẩm định giá và định giá là hai khái niệm được rất nhiều người quan tâm trong lĩnh vực thẩm định giá tài sản. Hiện nay có rất nhiều người chưa hiểu sâu về hai định nghĩa này.
Thẩm định giá là một dịch vụ tư vấn tài chính không thể thiếu trong nền kinh tế thị trường, xuất phát từ nhu cầu khách quan về việc xác định giá trị của tài sản; trên cơ sở đó các bên tham gia giao dịch có thể thỏa thuận với nhau về tài sản, giúp các giao dịch về tài sản thành công, đảm bảo lợi ích chính đáng các bên.
Thẩm định giá tài sản, hàng hóa, dịch vụ được hiểu là quá trình xác định giá thị trường của tài sản (hữu hình, vô hình, động sản, bất động sản), hàng hóa, dịch vụ, là việc đánh giá và đánh giá lại giá trị tài sản theo giá thị trường tại một thời điểm theo một chuẩn mực nhất định. Hiểu một cách thực chất, thẩm định giá là xác định giá cả của tài sản trên thị trường tại một thời điểm. Nó chính là việc xác định giá trị để tìm ra giá cả của tài sản định bán trong một tập hợp giả định các điều kiện trên thị trường nhất định. Công việc thẩm định giá do các nhà chuyên môn được đào tạo, có kiến thức, kinh nghiệm, có tính trung thực, nghề nghiệp về giá thực hiện. Nói cách khác, thẩm định giá do các thẩm định viên về giá thực hiện theo các tiêu chuẩn thẩm định giádo Nhà nước quy định. Kết quả của việc xác định giá cả do các thẩm định viên về giá thực hiện là cơ sở để các tổ chức, cá nhân có tài sản định ra mức giá phù hợp trong giao dịch.
Định giá tài sản là việc tư vấn, định các mức giá cụ thể cho từng loại tài sản làm căn cứ cho các hoạt động giao dịch mua, bán tài sản, hàng hóa, dịch vụ đó trên thị trường. Đối với các loại tài sản, hàng hóa, dịch vụ do nhà nước định giá (các cơ quan có thẩm quyền quy định) thì các mức giá cụ thể của từng loại tài sản, hàng hóa mang tính bắt buộc mọi đối tượng tham gia hoạt động giao dịch, mua bán phải thực hiện. Đối với các tài sản, hàng hóa, dịch vụ không thuộc danh mục Nhà nước định giá thì do các tổ chức, cá nhân tự định giá theo quy luật thị trường làm cơ sở cho các hoạt động giao dịch mua bán, trao đổi.
4. Doanh nghiệp thẩm định giá uy tín 2021
“Doanh nghiệp thẩm định giá là doanh nghiệp được thành lập và hoạt động theo quy định của Luật doanh nghiệp và được Bộ Tài chính cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ thẩm định giá theo quy định của pháp luật”.
Theo Bộ Tài chính, thị trường doanh nghiệp thẩm định giá đang phát triển rất mạnh mẽ và nhanh về số lượng. Đến thời điểm đầu năm 2021, cả nước có 411 doanh nghiệp đã được cấp Giấy chứng nhận; trong đó, có 346 doanh nghiệp đủ điều kiện kinh doanh dịch vụ thẩm định giá đang hoạt động kinh doanh dịch vụ thẩm định giá. Bộ Tài chính cũng đã cấp 2.352 thẻ thẩm định viên về giá, trong đó có 1.723 thẩm định viên đã đăng ký hành nghề tại các doanh nghiệp thẩm định giá. Nghề thẩm định giá là ngành nghề đòi hỏi tính chuyên môn cao, thẩm định viên có nhiều năm kinh nghiệm vì vậy các doanh nghiệp cần tổ chức cho các thẩm định viên thường xuyên tự nghiên cứu để hiểu, nắm chắc các quy định của pháp luật và tuân thủ pháp luật khi hành nghề, ngăn ngừa rủi ro trong hoạt động cung ứng dịch vụ thẩm định giá.
Công ty cổ phần Thẩm định giá Thành Đô doanh nghiệp thẩm định giá độc lập uy tín hàng đầu tại Việt Nam trong các lĩnh vực thẩm định giá gồm:
Thẩm định giá bất động sản: Đất đai; lợi thế quyền sử dụng đất, trang trại, công trình xây dựng gắn liền với đất đai;Tài sản khác gắn liền với đất đai, công trình xây dựng, nhà xưởng, kho bãi, các trung tâm thương mại, cao ốc văn phòng, dự án liền kề, dự án resort, dự án khu nghỉ dưỡng, tài sản khác theo quy định của pháp luật.…
Thẩm định giá doanh nghiệp: Phát hành cổ phiếu, bán cổ phiếu ra công chúng, chứng minh năng lực tài chính, phục vụ để cổ phần hóa, liên doanh, góp vốn, mua bán, sáp nhập doanh nghiệp (M&A), thu hút vốn đầu tư……
Thẩm định giá Động sản: Máy móc thiết bị, dây chuyền sản xuất; Phương tiện vận tải: Tàu, ô tô, máy bay, hàng hóa dịch vụ…
Thẩm định dự án đầu tư: Dự án bất động sản, dự án khu công nghiệp, cổ phần hóa doanh nghiệp nhà nước, chứng minh năng lực tài chính của tổ chức và cá nhân;
Thẩm định giá tài nguyên: Tài nguyên khoáng sản, tài nguyên rừng, tài nguyên năng lượng.
Thẩm định giá vô hình: Tài sản trí tuệ và quyền sở hữu trí tuệ (nhãn hiệu, thương hiệu, chỉ dẫn địa lý, sáng chế, tên gọi xuất xứ, tên thương mại, bí mật kinh doanh, phát minh khoa học, sáng kiến, quyền tác giả, bản quyền) theo quy định của pháp luật về sở hữu trí tuệ; Quyền mang lại lợi ích kinh tế đối với các bên được quy định cụ thể tại hợp đồng dân sự theo quy định của pháp luật ví dụ như quyền thương mại, quyền khai thác khoáng sản,…; Các tài sản vô hình khác thỏa mãn điều kiện quy định sau: là tài sản không có hình thái vật chất và có khả năng tạo ra các quyền, lợi ích kinh tế.
Thẩm định giá Thành Đô được thành lập trên sự hợp tác của nhiều chuyên gia có bề dày kinh nghiệm trong lĩnh vực thẩm định giá, phân tích tài chính, kiểm toán, ngân hàng tại Việt Nam.Trải qua một quá trình phát triển, (TDVC) đã khẳng định được vị thế, tạo dựng được uy tín; thương hiệu vững vàng, lòng tin đối với khách hàng và được các tổ chức, doanh nghiệp, cơ quản lý Nhà nước đánh giá cao. Năm 2019, (TDVC) vinh dự được chứng nhận “Thương hiệu – nhãn hiệu độc quyền uy tín 2019”, Năm 2020 Thành Đô được vinh danh “Thương hiệu đất việt uy tín 2020”, “Thương hiệu tin cậy 2020”. Bên cạnh đó TDVC áp dụng tiêu chuẩn Quốc tế ISO 9001:2015cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá (bất động sản, giá trị doanh nghiệp, máy móc thiết bị, dự án đầu tư, công trình xây dựng) góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc đầu tư, kinh doanh và mua bán minh bạch trên thị trường.
Bên cạnh đó với hệ thống thẩm định giá rộng khắp cả nước: Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Nghệ An, Lâm Đồng và không ngừng mở rộng thêm, chúng tôi đảm bảo sẽ đáp ứng đầy đủ, kịp thời yêu cầu thẩm định giá tài sản của quý khách hàng trên toàn quốc.
QUÍ VỊ CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LÒNG LIÊN HỆ:
CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ
Hội sở: Tầng 5 – toà nhà Viễn Đông, số 36 Hoàng Cầu, phường Ô Chợ Dừa, Đống Đa, Hà Nội.
Bạn đang đọc bài viết:“Khái niệm thẩm định giá? Doanh nghiệp thẩm định giá uy tín 2021” tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.
Xác định giá trị doanh nghiệp – Thẩm định giá Thành Đô
(TDVC Xác định giá trị doanh nghiệp) – Trong nền kinh tế thị trường, nhu cầu đánh giá và xác định giá trị doanh nghiệp là đòi hỏi hoàn toàn tự nhiên. Giá trị doanh nghiệp là mối quan tâm của các pháp nhân và thể nhân có lợi ích liên quan, gắn bó trực tiếp đến các doanh nghiệp được đánh giá. Vì vậy nhu cầu xác định giá trị doanh nghiệp có vai trò vô cùng quan trọng trong các hoạt động đầu tư, kinh doanh, mua bán – sáp nhập (M&A)…
Doanh nghiệp là một tổ chức kinh tế được sự thừa nhận về mặt pháp luật triên một số tiêu chuẩn nhất định. Theo điều 1 Luật doanh nghiệp 2020, Doanh nghiệp là một tổ chức kinh tế, có tên riêng, có tài sản, có trụ sở giao dịch ổn định, được đăng ký kinh doanh theo quy định của pháp luật nhằm mục đích thực hiện các hoạt động kinh doanh.
Về mô hình tổ chức, doanh nghiệp bao gồm các loại: Công ty trách nhiệm hữu hạn, công ty cổ phân, công ty hợp danh, doanh nghiệp tư nhân, doanh nghiệp nhà nước.
1.2. Các nét đặc trưng của doanh nghiệp
Trong cơ chế thị trường, doanh nghiệp là một loại tài sản, có các nét đặc trưng:
Doanh nghiệp là đối tượng của các giao dịch: mua bán, sáp nhập (M&A), liên doanh, góp vốn… Quá trình hình thành giá cả và giá trị đối với loại hàng hóa đặc biệt này cũng chịu sự chi phối của các quy luật giá trị, quy luật cung cầu, quy luật cạnh tranh.
Mỗi doanh nghiệp là một tài sản duy nhất, có quy mô và cơ cấu tài sản khác nhau, có vị trí và trụ sở kinh doanh riêng biệt và độc lập, có cơ cấu quản trị và tác động của môi trường khác nhau. Không có 2 doanh nghiệp giống nhau hoàn toàn. Việc so sánh giá trị doanh nghiệp này với doanh nghiệp khác có tính chất tham chiếu.
Doanh nghiệp là tổ chức kinh tế, một thực thể hoạt động có thể hoàn chỉnh và phát triển trong tương lai. Sự phát triển của doanh nghiệp tùy thuộc vào mối quan hệ của doanh nghiệp và môi trường. Vì vậy xác định giá trị doanh nghiệp đòi hỏi phải xem xét tất cả các mối quan hệ bên trong và bên ngoài đánh giá doanh nghiệp về mặt tổ chức.
Nhà đầu tư sở hữu doanh nghiệp vì mục tiêu lợi nhuận. Các tài sản cố định, tài sản lưu động, bộ máy kinh doanh là thách thức, là phương tiện để đạt mục tiêu lợi nhuận. Tiêu chuẩn để nhà đầu tư đánh giá hiệu quả hoạt động, quyết định bỏ vốn và đánh giá giá trị doanh nghiệp là các khoản thu nhập mà doanh nghiệp có thể mang lại cho nhà đầu tư trong tương lai.
Vì vậy giá trị doanh nghiệp là sự biểu hiện bằng tiền về các khoản thu nhập mà doanh nghiệp mang lại cho nhà đầu tư trong quá trình kinh doanh. Các phương pháp định giá doanh nghiệp phải xây dựng trên cơ sở:
Đánh giá các giá trị các tài sản hữu hình và yếu tố tổ chức, các mối quan hệ
Đánh giá các khoản thu nhập mà doanh nghiệp tạo ra cho nhà dầu tư
1.3. Đặc điểm của doanh nghiệp
Mỗi loại hình doanh nghiệp mang những đặc điểm riêng nổi bật, tuy nhiên chúng đều có những đặc điểm chung sau đây:
Doanh nghiệp có tính hợp pháp: phải nộp hồ sơ đến cơ quan có thẩm quyền để đăng ký kinh doanh và nhận giấy phép đăng ký thành lập khi muốn thành lập công ty.Khi doanh nghiệp được cấp phép kinh doanh thì doanh nghiệp được công nhận hoạt động kinh doanh, được pháp luật bảo hộ và chịu sự ràng buộc bởi các quy định pháp lý có liên quan.
Doanh nghiệp có hoạt động kinh doanh hoặc cung cấp dịch vụ thường xuyên. Hầu hết các doanh nghiệp khi thành lập đều hướng đến mục đích tạo ra lợi nhuận qua việc mua bán, sản xuất, kinh doanh hàng hóa hoặc cung ứng để phục vụ người tiêu dùng. Bên cạnh đó, có một số doanh nghiệp xã hội đặc thù, hoạt động không vì mục tiêu lợi nhuận mà hướng đến yếu tố vì cộng đồng, vì xã hội và môi trường ví dụ như các doanh nghiệp về điện, nước, vệ sinh,….
Doanh nghiệp có tính tổ chức. Tính tổ chức thể hiện qua việc có tổ chức điều hành, cơ cấu nhân sự, có trụ sở giao dịch hoặc đăng ký và có tài sản riêng để quản lý, kèm theo tư cách pháp nhân trừ loại hình doanh nghiệp tư nhân.
2. Xác định giá trị doanh nghiệp là gì?
Giá trị doanh nghiệp được xây dựng dựa vào các luận điểm
Giá trị doanh nghiệp là một khái niệm cơ bản khác với giá bán doanh nghiệp trên thị trường. Giá trị doanh nghiệp được đo bằng độ lớn của các khoản thu nhập mà doanh nghiệp đó đem lại cho nhà đầu tư. Giá bán doanh nghiệp là mức giá được hình thành trên thị trường, nó còn chịu sự tác động của các yếu tố cung, cầu “hàng hóa doanh nghiệp” và cung cầu về tiền tệ trên thị trường.
Giá trị doanh nghiệp được các nhà đầu tư, các chuyên gia sử dụng trong việc đánh giá tổng thể các khoản thu nhập mà doanh nghiệp mang có thể mang lại. Giá trị doanh nghiệp vẫn tồn tại ngay cả khi không có việc mua bán và chuyển nhượng. Giá trị doanh nghiệp chịu ảnh hưởng từ rất nhiều yếu tố. Trong đó nhiều yếu tố khách quan, thường xuyên thay đổi khó định lượng. Do vậy thẩm định viên phải có chuyên môn cao, kinh nghiệm, có đạo đức nhằm đảm bảo tính trung thực, vô tư, khách quan, thì mới có kết quả minh bạch, hợp lý.
Xác định giá trị doanh nghiệp không đơn giản chỉ để mua, bán, sáp nhập, hợp nhất hoặc chia nhỏ doanh nghiệp mà còn nhằm phục vụ cho nhiều hoạt động giao dịch kinh tế khác, như: xác định vị thế tín dụng, cung cấp thông tin cho hoạt động quản lý kinh tế vĩ mô, cho hoạch định chiến lược doanh nghiệp…
Xác định giá trị doanh nghiệp là việc ước tính giá trị của doanh nghiệp hay lợi ích của nó theo một mục đích nhất định bằng cách sử dụng các phương pháp thẩm định giá phù hợp. Quá trình này do thẩm định viên về giá tiến hành. Nói cách khác, xác định giá trị doanh nghiệp là quá trình đánh giá hay ước tính với độ tin cậy cao nhất về khoản thu nhập mà doanh nghiệp có thể tạo ra trong quá trình sản xuất kinh doanh, làm cơ sở cho các hoạt động giao dịch thông thường của thị trường.
. Xác định giá trị doanh nghiệp được hiểu và thừa nhận một cách rộng rãi là việc:
Điều tra và phân tích chi tiết các hoạt động, tài sản, các khoản ghi nợ
Đánh giá các hoạt động, tài sản, các khoản ghi nợ của công ty
Xác định giá trị hiện hữu và tiềm năng của một doanh nghiệp.
Xác định giá trị doanh nghiệp là việc cơ quan, tổ chức có chức năng thẩm định giá xác định giá trị bằng tiền của các loại doanh nghiệp (tài sản hữu hình, tài sản vô hình, tài sản tài chính…) theo quy định của Bộ luật dân sự phù hợp với giá thị trường tại một địa điểm, thời điểm nhất định, phục vụ cho mục đích nhất định theo tiêu chuẩn thẩm định giá.
3. Mục đích xác định giá trị doanh nghiệp
Thẩm định giá được xuất phát từ nhu cầu khách quan về việc xác định giá trị của tài sản, giúp các bên tham gia giao dịch có thể thỏa thuận với nhau về giá tài sản, giúp các giao dịch về tài sản thành công, bảo đảm lợi ích chính đáng của các bên. Vì vậy, thẩm định giá có vai trò đặc biệt quan trọng không thể thiếu trong nền kinh tế thị trường phục vụ nhiều mục đích cho các bên liên quan như: cơ quan Nhà nước, doanh nghiệp, tổ chức, cá nhân.
Phát hành cổ phiếu; Bán cổ phiếu ra công chúng;
Chứng minh năng lực tài chính;
Cải tổ doanh nghiệp, nâng cao hiệu quả kinh doanh
Phục vụ để cổ phần hóa, liên doanh, góp vốn;
Mua bán, sáp nhập doanh nghiệp (M&A), hợp nhất hoặc chia nhỏ doanh nghiệp, thu hút vốn đầu tư
Tham khảo giá trị thị trường;
Các mục đích khác đúng theo pháp luật quy định.
4. Cơ sở giá trị của xác định giá trị doanh nghiệp
Cơ sở giá trị doanh nghiệp là giá trị thị trường hoặc giá trị phi thị trường. Cơ sở giá trị doanh nghiệp được xác định trên cơ sở mục đích thẩm định giá, đặc điểm pháp lý, đặc điểm kinh tế-kỹ thuật và đặc điểm thị trường của doanh nghiệp cần thẩm định giá, yêu cầu của khách hàng thẩm định giá tại hợp đồng thẩm định giá (nếu phù hợp với mục đích thẩm định giá) và quy định của pháp luật có liên quan.
Căn cứ vào triển vọng thực tế của doanh nghiệp, thị trường kinh doanh của doanh nghiệp, mục đích thẩm định giá và quy định của pháp luật, thẩm định viên đưa ra nhận định về tình trạng hoạt động, tình trạng giao dịch (thực tế hoặc giả thiết) của doanh nghiệp cần thẩm định giá sau thời điểm thẩm định giá. Thông thường giá trị của doanh nghiệp là giá trị doanh nghiệp hoạt động liên tục. Trong trường hợp thẩm định viên nhận định rằng doanh nghiệp sẽ chấm dứt hoạt động sau thời điểm thẩm định giá thì giá trị của doanh nghiệp sẽ là giá trị doanh nghiệp hoạt động có thời hạn hoặc giá trị thanh lý.
Việc áp dụng các phương pháp thẩm định giá doanh nghiệp cần phù hợp với cơ sở giá trị doanh nghiệp và nhận định của thẩm định viên về trạng thái hoạt động của doanh nghiệp tại và sau thời điểm thẩm định giá.
5. Phương pháp xác định giá trị doanh nghiệp
Các cách tiếp cận áp dụng trong thẩm định giá doanh nghiệp bao gồm: cách tiếp cận từ thị trường, cách tiếp cận từ chi phí và cách tiếp cận từ thu nhập. Doanh nghiệp thẩm định giá cần lựa chọn các cách tiếp cận, phương pháp thẩm định giá trên cơ sở hồ sơ, tài liệu được cung cấp và thông tin tự thu thập để thẩm định giá doanh nghiệp.
– Trong cách tiếp cận từ thị trường, giá trị doanh nghiệp được xác định thông qua giá trị của doanh nghiệp so sánh với doanh nghiệp cần thẩm định giá về các yếu tố: quy mô; ngành nghề kinh doanh chính; rủi ro kinh doanh, rủi ro tài chính; các chỉ số tài chính hoặc giá giao dịch đã thành công của chính doanh nghiệp cần thẩm định giá. Phương pháp được sử dụng trong cách tiếp cận từ thị trường để xác định giá trị doanh nghiệp là phương pháp tỷ số bình quân và phương pháp giá giao dịch.
– Trong cách tiếp cận từ chi phí, giá trị doanh nghiệp được xác định thông qua giá trị các tài sản của doanh nghiệp. Phương pháp được sử dụng trong cách tiếp cận từ chi phí để xác định giá trị doanh nghiệp là phương pháp tài sản.
– Trong cách tiếp cận từ thu nhập, giá trị doanh nghiệp được xác định thông qua việc quy đổi dòng tiền thuần trong tương lai có thể dự báo được về thời điểm thẩm định giá. Phương pháp được sử dụng trong cách tiếp cận từ thu nhập để xác định giá trị doanh nghiệp là phương pháp chiết khấu dòng tiền tự do của doanh nghiệp, phương pháp chiết khấu dòng cổ tức và phương pháp chiết khấu dòng tiền tự do vốn chủ sở hữu.
Khi xác định giá trị doanh nghiệp bằng cách tiếp cận từ thu nhập cần cộng giá trị của các tài sản phi hoạt động tại thời điểm thẩm định giá với giá trị chiết khấu dòng tiền có thể dự báo được của các tài sản hoạt động tại thời điểm thẩm định giá. Trong trường hợp không dự báo được một cách đáng tin cậy dòng tiền của một số tài sản hoạt động thì thẩm định viên có thể không dự báo dòng tiền của tài sản hoạt động này và xác định riêng giá trị của tài sản hoạt động này để cộng vào giá trị doanh nghiệp. Riêng phương pháp chiết khấu cổ tức thì không cộng thêm phần tài sản phi hoạt động là tiền mặt và tương đương tiền.
5.1. Phương pháp tỷ số bình quân
5.1.1. Phương pháp tỷ số bình quân ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá thông qua tỷ số thị trường trung bình của các doanh nghiệp so sánh.
Doanh nghiệp so sánh là doanh nghiệp thỏa mãn các điều kiện sau:
– Tương tự với doanh nghiệp cần thẩm định giá về các yếu tố: ngành nghề kinh doanh chính; rủi ro kinh doanh, rủi ro tài chính; các chỉ số tài chính.
– Có thông tin về giá cổ phần được giao dịch thành công trên thị trường tại thời điểm thẩm định giá hoặc gần thời điểm thẩm định giá nhưng không quá 01 năm tính đến thời điểm thẩm định giá.
Các tỷ số thị trường xem xét để sử dụng trong phương pháp tỷ số bình quân bao gồm: tỷ số giá trên thu nhập bình quân , tỷ số giá trên doanh thu bình quân (), tỷ số giá trên giá trị sổ sách của vốn chủ sở hữu bình quân , tỷ số giá trị doanh nghiệp trên lợi nhuận trước thuế,lãi vay và khấu hao bình quân (, tỷ số giá trị doanh nghiệp trên doanh thu (
5.1.2 Trường hợp áp dụng phương pháp tỷ số bình quân
Có ít nhất 03 doanh nghiệp so sánh. Ưu tiên các doanh nghiệp so sánh là các doanh nghiệp đã niêm yết trên sàn chứng khoán hoặc đăng ký giao dịch trên UPCoM.
5.1.3 Nguyên tắc thực hiện
– Cách thức xác định các chỉ số tài chính, tỷ số thị trường phải nhất quán đối với tất cả các doanh nghiệp so sánh và doanh nghiệp cần thẩm định giá.
– Các chỉ số tài chính, tỷ số thị trường của các doanh nghiệp so sánh được thu thập từ các nguồn khác nhau phải được rà soát, điều chỉnh để bảo đảm tính nhất quán về cách thức xác định trước khi đưa vào sử dụng trong thẩm định giá.
5.1.4. Các bước xác định giá trị vốn chủ sở hữu của doanh nghiệp
Bước 1: Đánh giá, lựa chọn các doanh nghiệp so sánh.
Bước 2: Xác định các tỷ số thị trường được sử dụng để ước tính giá trị doanh nghiệp cần thẩm định giá.
Bước 3: Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá trên cơ sở các tỷ số thị trường phù hợp để sử dụng và thực hiện các điều chỉnh khác biệt.
5.2. Phương pháp giá giao dịch
5.2.1. Phương pháp giá giao dịch ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá thông qua giá giao dịch chuyển nhượng phần vốn góp hoặc chuyển nhượng cổ phần thành công trên thị trường của chính doanh nghiệp cần thẩm định giá.
5.2.2. Trường hợp áp dụng phương pháp giá giao dịch
Doanh nghiệp cần thẩm định giá có ít nhất 03 giao dịch chuyển nhượng phần vốn góp hoặc chuyển nhượng cổ phần thành công trên thị trường; đồng thời, thời điểm diễn ra giao dịch không quá 01 năm tính đến thời điểm thẩm định giá.
5.2.3. Nguyên tắc áp dụng
Thẩm định viên cần đánh giá, xem xét việc điều chỉnh giá các giao dịch thành công cho phù hợp với thời điểm thẩm định giá nếu cần thiết.
5.2.4. Ước tính giá trị vốn chủ sở hữu:
Giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá được tính theo giá bình quân theo khối lượng giao dịch của ít nhất 03 giao dịch thành công của việc chuyển nhượng phần vốn góp hoặc cổ phần gần nhất trước với thời điểm thẩm định giá.
Trường hợp doanh nghiệp cần thẩm định giá là doanh nghiệp đã niêm yết cổ phần trên sàn chứng khoán hoặc đã đăng ký giao dịch trên UPCoM, giá cổ phần để tính giá thị trường vốn chủ sở hữu là giá giao dịch, hoặc giá đóng cửa của cổ phần của doanh nghiệp cần thẩm định giá tại hoặc gần nhất với thời điểm thẩm định giá và phải có giao dịch của cổ phần này trong vòng 30 ngày kể từ thời điểm thẩm định giá về trước.
5.3. Phương pháp tài sản
5.3.1. Phương pháp tài sản là phương pháp ước tính giá trị của doanh nghiệp cần thẩm định giá thông qua tính tổng giá trị của các tài sản thuộc quyền sở hữu và sử dụng của doanh nghiệp cần thẩm định giá.
Việc xác định giá trị doanh nghiệp nhà nước và công ty trách nhiệm hữu hạn một thành viên do doanh nghiệp nhà nước đầu tư 100% vốn điều lệ để chuyển thành công ty cổ phần bằng phương pháp tài sản được áp dụng theo quy định của pháp luật về cổ phần hóa.
5.3.2. Nguyên tắc thực hiện:
– Tài sản được xem xét trong quá trình thẩm định giá là tất cả các tài sản của doanh nghiệp, bao gồm cả tài sản hoạt động và tài sản phi hoạt động.
– Giám đốc (Tổng giám đốc) doanh nghiệp cần thẩm định giá cần phối hợp tiến hành tổ chức kiểm kê, phân loại tài sản đang sở hữu, quản lý, sử dụng (bao gồm cả quyền tài sản) kèm theo tài liệu chứng minh quyền sở hữu, sử dụng tài sản để phục vụ cho việc thẩm định giá; đồng thời, hỗ trợ thẩm định viên khảo sát hiện trạng tài sản của doanh nghiệp. Trường hợp thẩm định viên không được cung cấp đầy đủ thông tin, tài liệu nêu trên, không được hỗ trợ để khảo sát hiện trạng tài sản thì thẩm định viên đánh giá, xem xét việc đưa ra các giả thiết (nếu cần); đồng thời, đưa hạn chế này vào phần loại trừ và hạn chế của chứng thư và báo cáo cáo kết quả thẩm định giá.
– Khi thẩm định giá doanh nghiệp theo cơ sở giá trị thị trường thì giá trị các tài sản của doanh nghiệp là giá trị thị trường của tài sản đó tại thời điểm thẩm định giá. Tài sản trong sổ sách kế toán cần được thẩm định giá đúng với giá trị thị trường, một số trường hợp cá biệt được thực hiện theo hướng dẫn tại điểm 5.4.
– Tài sản vô hình không thỏa mãn các điều kiện để được ghi nhận trên sổ sách kế toán (tên thương mại, nhãn hiệu, sáng chế, kiểu dáng công nghiệp…) và các tài sản khác không được ghi nhận trên sổ sách kế toán cần được áp dụng phương pháp thẩm định giá phù hợp để xác định.
– Đối với tài sản được hạch toán bằng ngoại tệ: Tỷ giá ngoại tệ áp dụng theo hướng dẫn của Chuẩn mực kế toán Việt Nam khi lập và trình bày báo cáo tài chính.
5.3.3. Các bước tiến hành
Bước 1: Ước tính tổng giá trị các tài sản hữu hình và tài sản tài chính của doanh nghiệp cần thẩm định giá.
Bước 2: Ước tính tổng giá trị các tài sản vô hình của doanh nghiệp cần thẩm định giá.
Bước 3: Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá.
5.4. Phương pháp chiết khấu dòng tiền tự do của doanh nghiệp
5.4.1. Phương pháp chiết khấu dòng tiền tự do của doanh nghiệp xác định giá trị doanh nghiệp cần thẩm định giá thông qua ước tính tổng của giá trị chiết khấu dòng tiền tự do của doanh nghiệp cần thẩm định giá với giá trị hiện tại của các tài sản phi hoạt động của doanh nghiệp tại thời điểm thẩm định giá. Trường hợp doanh nghiệp cần thẩm định giá là công ty cổ phần, phương pháp chiết khấu dòng tiền tự do của doanh nghiệp được sử dụng với giả định coi các cổ phần ưu đãi của doanh nghiệp cần thẩm định giá như cổ phần thường. Giả định này cần được nêu rõ trong phần hạn chế của Chứng thư thẩm định giá và Báo cáo kết quả thẩm định giá.
5.4.2. Các bước xác định giá trị vốn chủ sở hữu của doanh nghiệp:
Bước 1: Dự báo dòng tiền tự do của doanh nghiệp cần thẩm định giá.
Bước 2: Ước tính chi phí sử dụng vốn bình quân gia quyền của doanh nghiệp cần thẩm định giá.
Bước 3: Ước tính giá trị cuối kỳ dự báo.
Bước 4: Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá.
5.5. Phương pháp chiết khấu dòng cổ tức
5.5.1. Phương pháp chiết khấu dòng cổ tức xác định giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá thông qua ước tính tổng của giá trị chiết khấu dòng cổ tức của doanh nghiệp cần thẩm định giá. Trường hợp doanh nghiệp cần thẩm định giá là công ty cổ phần, phương pháp chiết khấu dòng tiền cổ tức của doanh nghiệp được sử dụng với giả định coi các cổ phần ưu đãi của doanh nghiệp cần thẩm định giá như cổ phần thường. Giả định này cần được nêu rõ trong phần hạn chế của Chứng thư thẩm định giá và Báo cáo kết quả thẩm định giá.
5.5.2. Các bước xác định giá trị vốn chủ sở hữu
Bước 1: Dự báo dòng cổ tức của doanh nghiệp cần thẩm định giá. Thẩm định viên cần dự báo tỉ lệ chia cổ tức và tỷ lệ tăng trưởng cổ tức của doanh nghiệp cần thẩm định giá. Để ước tính giai đoạn dự báo dòng cổ tức, thẩm định viên căn cứ vào đặc điểm của doanh nghiệp, của lĩnh vực kinh doanh và bối cảnh kinh tế để lựa chọn các mô hình tăng trưởng phù hợp. Giai đoạn dự báo dòng cổ tức tối thiểu là 03 năm. Đối với các doanh nghiệp mới thành lập hoặc đang tăng trưởng nhanh thì giai đoạn dự báo dòng cổ tức có thể kéo dài đến khi doanh nghiệp bước vào giai đoạn tăng trưởng đều. Đối với doanh nghiệp hoạt động có thời hạn thì giai đoạn dự báo dòng cổ tức được xác định theo tuổi đời của doanh nghiệp.
Bước 2: Ước tính chi phí sử dụng vốn chủ sở hữu theo hướng dẫn tại tiết d điểm 6.4 Tiêu chuẩn này.
Bước 3: Ước tính giá trị vốn chủ sở hữu cuối kỳ dự báo như sau:
Trường hợp 1: Dòng cổ tức sau giai đoạn dự báo là dòng tiền không tăng trưởng và kéo dài vô tận. Công thức tính giá trị cuối kỳ dự báo là:
Trường hợp 2: Dòng cổ tức sau giai đoạn dự báo là dòng tiền tăng trưởng đều đặn mỗi năm và kéo dài vô tận. Công thức tính giá trị cuối kỳ dự báo là:
Trong đó:
Dn+1: Dòng cổ tức của doanh nghiệp năm n + 1
g: tốc độ tăng trưởng của dòng cổ tức
Tốc độ tăng trưởng của dòng cổ tức được dự báo trên cơ sở tỷ lệ lợi nhuận sau thuế để lại để bổ sung vốn, tỷ suất lợi nhuận trên vốn chủ sở hữu.
Trường hợp 3: Doanh nghiệp chấm dứt hoạt động vào cuối kỳ dự báo, giá trị cuối kỳ dự báo được xác định theo giá trị thanh lý của doanh nghiệp cần thẩm định giá.
Bước 4: Ước tính giá trị vốn chủ sở hữu cửa doanh nghiệp cần thẩm định giá:
Tính tổng giá trị hiện tại thuần của dòng cổ tức của doanh nghiệp và giá trị vốn chủ sở hữu cuối kỳ dự báo sau khi chiết khấu các dòng cổ tức của doanh nghiệp và giá trị vốn chủ sở hữu cuối kỳ dự báo của doanh nghiệp theo tỷ suất chiết khấu là chi phí sử dụng vốn chủ sở hữu.
– Ước tính giá trị các tài sản phi hoạt động của doanh nghiệp theo hướng dẫn xác định giá trị tài sản hữu hình, tài sản vô hình, tài sản tài chính tại Tiêu chuẩn thẩm định giá này và các tiêu chuẩn thẩm định giá có liên quan.
– Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá bằng cách cộng giá trị hiện tại thuần của các dòng cổ tức của doanh nghiệp và giá trị hiện tại vốn chủ sở hữu cuối kỳ dự báo với giá trị các tài sản phi hoạt động và tài sản hoạt động chưa được thể hiện trong dòng cổ tức của doanh nghiệp cần thẩm định giá.
5.6. Phương pháp chiết khấu dòng tiền tự do vốn chủ sở hữu
5.6.1 Phương pháp chiết khấu dòng tiền tự do vốn chủ sở hữu xác định giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá thông qua ước tính tổng của giá trị chiết khấu dòng tiền tự do vốn chủ sở hữu của doanh nghiệp cần thẩm định giá. Trường hợp doanh nghiệp cần thẩm định giá là công ty cổ phần, phương pháp chiết khấu dòng tiền tự do vốn chủ sở hữu được sử dụng với giả định coi các cổ phần ưu đãi của doanh nghiệp cần thẩm định giá như cổ phần thường. Giả định này cần được nêu rõ trong phần hạn chế của Chứng thư thẩm định giá và Báo cáo kết quả thẩm định giá.
5.6.2. Các bước xác định giá trị vốn chủ sở hữu
a) Bước 1: Dự báo dòng tiền tự do vốn chủ sở hữu của doanh nghiệp cần thẩm định giá.
Để ước tính giai đoạn dự báo dòng tiền, thẩm định viên căn cứ vào đặc điểm của doanh nghiệp, của lĩnh vực kinh doanh và bối cảnh kinh tế để lựa chọn các mô hình tăng trưởng phù hợp. Giai đoạn dự báo dòng tiền tối thiểu là 03 năm. Đối với các doanh nghiệp mới thành lập hoặc đang tăng trưởng nhanh thì giai đoạn dự báo dòng tiền có thể kéo dài đến khi doanh nghiệp bước vào giai đoạn tăng trưởng đều. Đối với doanh nghiệp hoạt động có thời hạn thì việc xác định giai đoạn dự báo dòng tiền cần đánh giá, xem xét đến tuổi đời của doanh nghiệp.
Công thức tính dòng tiền tự do vốn chủ sở hữu của doanh nghiệp:
FCFE = Lợi nhuận sau thuế + Khấu hao – Chi đầu tư vốn – Thay đổi vốn luân chuyển thuần ngoài tiền mặt và tài sản phi hoạt động ngắn hạn (chênh lệch vốn hoạt động thuần) – Các khoản trả nợ gốc + Các khoản nợ mới phát hành
Lợi nhuận sau thuế là lợi nhuận sau thuế đã loại trừ các khoản lợi nhuận từ tài sản phi hoạt động.
Chi đầu tư vốn bao gồm: chi đầu tư tài sản cố định và tài sản dài hạn tương tự khác nhưng không đủ điều kiện ghi nhận là tài sản cố định theo quy định của chế độ kế toán doanh nghiệp; chi đầu tư tài sản hoạt động dài hạn khác nằm trong nhóm chi mua công cụ nợ của đơn vị khác và chi đầu tư góp vốn vào đơn vị khác (nếu có).
Công thức tính vốn luân chuyển ngoài tiền mặt và tài sản phi hoạt động ngắn hạn:
Vốn luân chuyển ngoài tiền mặt và tài sản phi hoạt động ngắn hạn = (Các khoản phải thu ngắn hạn + Hàng tồn kho + Tài sản ngắn hạn khác) – Nợ ngắn hạn không bao gồm vay ngắn hạn
b) Bước 2: Ước tính chi phí sử dụng vốn chủ sở hữu của doanh nghiệp cần thẩm định giá theo hướng dẫn tại tiết d điểm 6.4 Tiêu chuẩn này.
c) Bước 3: Ước tính giá trị vốn chủ sở hữu cuối kỳ dự báo
– Trường hợp 1: Dòng tiền sau giai đoạn dự báo là dòng tiền không tăng trưởng và kéo dài vô tận. Công thức tính giá trị cuối kỳ dự báo là:
Trong đó:
FCFE n+1 Dòng tiền vốn chủ sở hữu năm n + 1
– Trường hợp 2: Dòng tiền sau giai đoạn dự báo là dòng tiền tăng trưởng đều đặn mỗi năm và kéo dài vô tận. Công thức tính giá trị cuối kỳ dự báo là:
Trong đó:
g: tốc độ tăng trưởng của dòng tiền vốn chủ sở hữu.
Tốc độ tăng trưởng của dòng tiền vốn chủ sở hữu được dự báo trên cơ sở tốc độ tăng trưởng của lợi nhuận hoạt động sau thuế, triển vọng phát triển của doanh nghiệp, tốc độ tăng trưởng dòng tiền trong quá khứ của doanh nghiệp, kế hoạch sản xuất kinh doanh, tỷ lệ tái đầu tư,…
– Trường hợp 3: Doanh nghiệp chấm dứt hoạt động tại cuối kỳ dự báo. giá trị cuối kỳ dự báo được xác định theo giá trị thanh lý của doanh nghiệp cần thẩm định giá.
d) Bước 4: Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá:
– Tính tổng giá trị hiện tại thuần của dòng tiền tự do vốn chủ sở hữu và giá trị vốn chủ sở hữu cuối kỳ dự báo của doanh nghiệp sau khi chiết khấu dòng tiền tự do vốn chủ sở hữu và giá trị vốn chủ sở hữu cuối kỳ dự báo của doanh nghiệp theo tỷ suất chiết khấu là chi phí sử dụng vốn chủ sở hữu.
– Ước tính giá trị các tài sản phi hoạt động của doanh nghiệp theo hướng dẫn xác định giá trị tài sản hữu hình, tài sản vô hình, tài sản tài chính tại Tiêu chuẩn thẩm định giá này và các tiêu chuẩn thẩm định giá có liên quan.
– Ước tính giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá bằng cách cộng giá trị hiện tại thuần của dòng tiền tự do vốn chủ sở hữu và giá trị hiện tại vốn chủ sở hữu cuối kỳ dự báo với giá trị các tài sản phi hoạt động và tài sản hoạt động chưa được thể hiện trong dòng tiền tự do vốn chủ sở hữu của doanh nghiệp cần thẩm định giá, sau đó trừ đi các khoản nợ phải trả chưa được thể hiện trong dòng tiền tự do vốn chủ sở hữu của doanh nghiệp cần thẩm định giá.
6. Công ty xác định giá trị doanh nghiệp uy tín
Xác định giá trị doanh nghiệp là đánh giá lại toàn bộ giá trị tài sản của doanh nghiệp bao gồm tài sản hữu hình, tài sản vô hình, tài sản tài chính của doanh nghiệp, xét trên tổng giá trị của doanh nghiệp. Để thẩm định giá trị doanh nghiệp chính xác, yêu cầu doanh nghiệp thẩm định giá, thẩm định viên về giá phải có nhiều năm kinh nghiệm, chuyên môn sâu, am hiểu trong lĩnh vực thẩm định giá tài sản.
Công ty cổ phần Thẩm định giá Thành Đô (TDVC), đơn vị thẩm định giá độc lập uy tín hàng đầu tại Việt Nam trong lĩnh vực thẩm định giá cổ phần doanh nghiệp. Thành Đô được thành lập trên sự hợp tác của nhiều chuyên gia có bề dày kinh nghiệm trong lĩnh vực thẩm định giá, phân tích tài chính, kiểm toán, ngân hàng tại Việt Nam.
Trải qua một quá trình phát triển, (TDVC) đã khẳng định được vị thế, tạo dựng được uy tín; thương hiệu vững vàng, lòng tin đối với khách hàng và được các tổ chức, doanh nghiệp, cơ quản lý Nhà nước đánh giá cao. Năm 2019, (TDVC) vinh dự được chứng nhận “Thương hiệu – nhãn hiệu độc quyền uy tín 2019”, Năm 2020 Thành Đô được vinh danh “Thương hiệu đất việt uy tín 2020”, “Thương hiệu tin cậy 2020”. Bên cạnh đó TDVC áp dụng tiêu chuẩn Quốc tếISO 9001:2015 cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá (bất động sản, giá trị doanh nghiệp, máy móc thiết bị, dự án đầu tư, công trình xây dựng) góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc đầu tư, kinh doanh và mua bán minh bạch trên thị trường.
QÚY KHÁCH HÀNG CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LÒNG LIÊN HỆ:
CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ
Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
Bạn đang đọc bài viết:“Doanh nghiệp là gì? Phương pháp xác định giá trị doanh nghiệp” tại chuyên mục tin Thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá hàng đầu tại Việt Nam.
Thẩm định giá dự án đầu tư bất động sản – Thẩm định giá Thành Đô
(TDVC Thẩm định giá dự án bất động sản) – Giao dịch dự án bất động sản là giao dịch có giá trị lớn vì vậy công việc thẩm định giá dự án bất động sản có vai trò vô cùng quan trọng trong sự thành công của các thương vụ. Bên cạnh đó dự án bất động sản cũng đóng vai trò đối với sự phát triển của nền kinh tế. Bất động sản được coi là khởi đầu của một chuỗi kinh doanh, từ xây lắp, vật liệu, du lịch, nghỉ dưỡng… và tham gia vào hầu hết các ngành kinh tế khác. Bất động sản cũng không chỉ “cắt khúc” kinh doanh bắt đầu từ khi công trình hoàn thiện đến bán cho người mua.
1. Khái niệm dự án đầu tư bất động sản
Bất động sản là một thuật ngữ pháp luật, trong đó, ở mỗi quốc gia khái niệm bất động sản là gì có sự khác nhau và có nét đặc thù riêng. Tuy nhiên, các nước trên toàn cầu vẫn thống nhất chung khái niệm bất động sản là toàn bộ đất đai và những phần tài sản gắn liền với đất đai.
Theo điều 174 của luật dân sự Việt Nam, bất động sản là các tài sản bao gồm nhà đất, công trình, nhà gắn liền với đất đai, các tài sản gắn liền với nhà/công trình xây dựng. Những tài sản có liên quan và gắn liền với đất, tài sản khác được pháp luật quy định. Như vậy, khái niệm về bất động sản ở Việt Nam là khái niệm mang tính chất mở, và chưa có danh mục cụ thể quy định về các tài sản bất động sản.
Đầu tư bất động sản là những hoạt động làm hao phí nguồn lực (nguồn vốn, sức lao động, thời gian) vào lĩnh vực xây dựng các công trình bất động sản nhằm đến được kỳ vọng về các lợi ích tương lai.
Khái niệm dự án đầu tư bất động sản:
Khái niệm dự án đầu tư bất động sản được hiểu như sau: là một tập hợp các hoạt động đầu tư có liên quan và gắn kết với nhau được kế hoạch hóa nhằm từng bước tạo ra sản phẩm của công trình bất động sản.
2. Khái niệm thẩm định giá dự án đầu tư bất động sản
Là một lĩnh vực khá thú vị, khi định giá vừa được coi là một nghệ thuật, vừa là khoa học, công tác thẩm định giá đang và sẽ tiếp tục giữ vai trò quan trọng trong sự thành công của các dự án bất động sản.
Thẩm định giá dự án đầu tư bất động sản là số tiền ước tính về giá trị của quyền sở hữu bất động sản phục vụ nhiều mục đích như: mua bán, chuyển nhượng, đầu tư, kinh doanh… trên thị trường vào thời điểm thẩm định giá đã được xác định rõ trong những điều kiện của một thị trường nhất định với những phương pháp phù hợp được quy định trong các tiêu chuẩn thẩm định giá Việt Nam hoặc thông lệ quốc tế.
Theo Luật giá 2012. Thẩm định giá là việc cơ quan, tổ chức có chức năng thẩm định giá xác định giá trị bằng tiền của dự án bất động sản theo quy định của Bộ luật dân sự phù hợp với giá thị trường tại một địa điểm, thời điểm nhất định, phục vụ cho mục đích nhất định theo tiêu chuẩn thẩm định giá.
3. Mục đích thẩm định giá dự án bất động sản
Thẩm định giá dự án đầu tư bất động sản có vai trò vô cùng quan trọng phục vụ nhiều mục đích cho các bên liên quan, từ đó các bên có kế hoạch kinh doanh, mua bán, đầu tư minh bạch trên thị trường.
Làm cơ sở xét duyệt chi nguồn vốn ngân sách Nhà Nước; cơ sở tính tiền sử dụng đất nộp ngân sách Nhà nước khi nhận giao đất hay thuê đất;
Mua bán, chuyển nhượng, mua bán xử lý nợ, xử lý tài sản thế chấp, tài sản tồn đọng;
Góp vốn liên doanh, giải thể doanh nghiệp, sáp nhập, chia tách, phá sản, mua bán doanh nghiệp; thành lập Doanh nghiệp;
Làm căn cứ thế chấp vay vốn Ngân hàng, bán đấu giá dự án, xét thầu các dự án; hoạch toán kế toán, tính thuế;
Đền bù, bảo hiểm, khiếu nại, giải quyết, xử lý tài sản tranh chấp trong các vụ án;
Làm căn cứ tư vấn và lập dự án đầu tư, phê duyệt các dự án đầu tư trực tiếp nước ngoài, dự án đầu tư công trình sử dụng vốn của Nhà nước, duyệt dự toán các dự án, công trình;
Làm căn cứ tư vấn đầu tư và ra quyết định; nghiên cứu thị trường; phân tích khả thi; phân tích lợi nhuận; xác định giá trị chứng khoán; lập báo cáo tài chính; lập kế hoạch làm việc; khiếu nại; yêu cầu giảm thuế
Thẩm định giá dự án bất động sản, ngoài các yếu tố chính như quy mô, vị trí của dự án, thì pháp lý dự án cũng là yếu tố ràng buộc nhất định tới quy trình thẩm định định giá.
4.1. Pháp lý để tiến hành thẩm định giá
Giấy đề nghị được thẩm định: phải nêu được các khái quát, các yếu tố cơ bản của bất động sản; mục đích cần thẩm định
Các Quyết định của UBND cấp Tỉnh về việc: Chấp thuận chuyển đổi mục đích sử dụng đất; Thu hồi đất; Giao đất cho chủ đầu tư để thực hiện dự án đầu tư.
Các văn bản khác thể hiện quyền sở hữu đối với bất động sản và các văn bản của cấp có thẩm quyền đồng ý, cho phép tiến hành thẩm định giá (nếu có).
4.2. Hồ sơ tài sản về mặt kỹ thuật
Quy hoạch chi tiết tỷ lệ 1/2000 của Cơ quan có thẩm quyền.
Quyết định của UBND cấp Tỉnh về việc phê duyệt quy hoạch xây dựng chi tiết tỷ lệ 1/500 của dự án
Tờ trình chấp thuận đầu tư dự án của Sở xây dựng
Sơ đồ vị trí thửa đất,
Báo cáo dự án đầu tư của đơn vị tư vấn thiết kế.
Các loại văn bản của các Sở, ban ngành về việc thỏa thuận, góp ý về dự án đầu tư (nếu có).
Các loại văn bản thỏa thuận về Điện, nước, phòng cháy chữa cháy, cấp thoát nước…. của dự án.
Các văn bản chứng minh năng lực tài chính của Chủ đầu tư.
Thống báo kết quả thẩm định thiết kế cơ sở của Sở xây dựng,
Quyết định của UBND cấp tỉnh về việc Duyệt dự án đầu tư xây dựng dự án của chủ đầu tư,
Giấy phép xây dựng , bản vẽ thiết kế xây dựng, dự toán tổng mức đầu tư
Các hồ sơ khác khác thể hiện tính pháp lý, kỹ thuật liên quan đến dự án (nếu có)
4.3. Hồ sơ, đặc điểm tài sản về mặt pháp lý
Giấy phép đăng ký kinh doanh của chủ đầu tư
Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản
Các hợp đồng mua, bán và cho thuê bất động sản
Đối với các dự án bất động sản, quy hoạch 1/500 thể hiện thông tin thiết kế và sắp xếp mà chủ đầu tư sẽ làm cho dự án. Thủ tục này được chủ đầu tư dự án làm và nộp cho các cơ quan nhà nước phê duyệt. Một dự án có pháp lý đầy đủ là một dự án đã được phê duyệt quy hoạch 1/500. Một số mục quan trọng trong quy hoạch chi tiết 1/500 là: Tổng diện tích dự án; Mật độ xây dựng tại dự án; Vị trí bất động sản và tiện ích tại dự án; Ranh giới hành chính, địa giới hành chính; Hình thể của dự án bất động sản; Đường đi vào dự án hoặc đi qua dự án.
5. Phương pháp thẩm định giá dự án đầu tư bất động sản
5.1. Phương pháp thặng dư
Phương pháp chiết trừ và phương pháp thặng dư được xây dựng trên cơ sở kết hợp cách tiếp cận từ thị trường, cách tiếp cận từ chi phí và cách tiếp cận từ thu nhập.
Phương pháp thặng dư thường được áp dụng với bất động sản có tiềm năng phát triển, cụ thể là đất trống để xây dựng hoặc đất có công trình trên đất có thể cải tạo hoặc phá dỡ xây dựng công trình mới trên đất để sử dụng tốt nhất và có hiệu quả nhất.
Phương pháp thặng dư là phương pháp thẩm định giá xác định giá trị của bất động sản có tiềm năng phát triển dựa trên cơ sở lấy giá trị ước tính của phát triển giả định của tài sản (tổng doanh thu phát triển) trừ đi tất cả các chi phí dự kiến phát sinh (bao gồm lợi nhuận nhà đầu tư) để tạo ra sự phát triển đó.
Công thức xác định
V = DT – CP
V: Giá trị tài sản thẩm định giá;
DT: Tổng doanh thu phát triển;
CP: Tổng chi phí phát triển.
Các bước tiến hành thẩm định giá
Bước 1:Xác định việc sử dụng tốt nhất và có hiệu quả nhất của thửa đất.
Việc sử dụng tốt nhất và có hiệu quả nhất của thửa đất được xác định trên cơ sở pháp lý dự án và quy hoạch được phê duyệt, đồng thời đem lại hiệu quả tài chính tốt nhất. Như vậy, trong trường hợp này, việc sử dụng tốt nhất và hiệu quả nhất của dự án là xây dựng hoàn thiện hạ tầng kỹ thuật và bán căn hộ chung cư, penhouse, sàn thương mại – dịch vụ và chỗ kỹ thuật ( cho thuê, kinh doanh), chỗ đỗ xe.
Bước 2: Xác định giai đoạn dự báo dòng tiền trong tương lai và tỷ suất chiết khấu
Xác định giai đoạn dự báo dòng tiền
Việc xác định giai đoạn dự báo dòng tiền trong tương lai được thực hiện theo hướng dẫn tại Tiêu chuẩn thẩm định giá Việt Nam về cách tiếp cận từ thu nhập đối với Phương pháp dòng tiền chiết khấu.
Xác định tỷ suất chiết khấu
Tỷ suất chiết khấu cần phản ánh được giá trị biến đổi theo thời gian của tiền tệ và các rủi ro liên quan đến dòng thu nhập dự kiến có được trong tương lai từ việc sử dụng tài sản thẩm định giá.
Tỷ suất chiết khấu hàng năm của dự án căn cứ trên cơ sở lãi suất cho vay kinh doanh bất động sản trung hạn bình quân của 04 ngân hàng thương mại nhà nước (bao gồm: Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam, Ngân hàng Thương mại Cổ phần Đầu tư và Phát triển Việt Nam, Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam, Ngân hàng Thương mại Cổ phần Công Thương Việt Nam) có trụ sở hoặc chi nhánh trên địa bàn cấp tỉnh tại thời điểm thẩm định giá.
Bước 3: Ước tính tổng doanh thu phát triển của bất động sản.
Bước 4: Ước tính tổng chi phí phát triển để tạo ra giá trị phát triển của bất động sản.
Bước 5: Xác định giá trị quyền phát triển dự án trên cơ sở lấy kết quả tính toán của Bước 3 trừ (-) kết quả của Bước 4.
5.2. Phương pháp dòng tiền chiết khấu
Phương pháp dòng tiền chiếu khấu thuộc cách tiếp cận từ thu nhập (Tiêu chuẩn thẩm định giá Việt Nam số 09 “Cách tiếp cận từ chi phí’ được Ban hành kèm theo Thông tư số 126/2015/TT-BTC ngày 20/08/2015 của Bộ trưởng Bộ Tài chính).
“Cách tiếp cận từ thu nhập là cách thức xác định giá trị của bất động sản thông qua việc quy đổi dòng tiền trong tương lai có được từ tài sản về giá trị hiện tại”.
Phương pháp vốn hóa trực tiếp được áp dụng để xác định giá trị quyền sử dụng đất của thửa đất tạo ra thu nhập cho người sử dụng.
Trường hợp dòng tiền không đều:
Trường hợp dòng tiền đều:
Trong đó:
V: Giá trị thị trường của tài sản
CFt: Dòng tiền năm thứ t
CF: Dòng tiền phát sinh đều đặn hàng năm
CFO: Dòng tiền phát sinh tại thời điểm bắt đầu giai đoạn dự báo dòng tiền. (Tại thời điểm này có thể chưa phát sinh thu nhập từ tài sản nhưng có thể đã phát sinh chi phí đầu tư ban đầu)
Vn: Giá trị tài sản cuối kỳ dự báo
n: Giai đoạn dự báo dòng tiền trong tương lai
r: Tỷ suất chiết khấu
t: Năm dự báo
Các bước tiến hành thẩm định giá
Bước 1: Xác định giai đoạn dự báo dòng tiền trong tương lai.
Bước 2: Ước tính dòng tiền thuần trên cơ sở ước tính thu nhập từ tài sản và ước tính chi phí liên quan đến việc khai thác, vận hành tài sản.
Bước 3: Ước tính giá trị tài sản cuối kỳ dự báo.
Bước 4: Ước tính tỷ suất chiết khấu thích hợp.
Bước 5: Xác định giá trị tài sản bằng công thức nêu trên.
5.3. Phương pháp vốn hóa trực tiếp
Phương pháp vốn hóa trực tiếp thuộc cách tiếp cận từ thu nhập (Tiêu chuẩn thẩm định giá Việt Nam số 09 “Cách tiếp cận từ chi phí’ được Ban hành kèm theo Thông tư số 126/2015/TT-BTC ngày 20/08/2015 của Bộ trưởng Bộ Tài chính).
“Cách tiếp cận từ thu nhập là cách thức xác định giá trị của bất động sản thông qua việc quy đổi dòng tiền trong tương lai có được từ tài sản về giá trị hiện tại”.
Phương pháp vốn hóa trực tiếp được áp dụng để xác định giá trị quyền sử dụng đất của thửa đất tạo ra thu nhập cho người sử dụng. Phương pháp vốn hóa trực tiếp được áp dụng trong trường hợp thu nhập từ bất động sản là tương đối ổn định (không đổi hoặc thay đổi theo một tỷ lệ nhất định) trong suốt thời gian sử dụng hữu ích còn lại (được tính bằng tuổi đời kinh tế còn lại) của bất động sản hoặc vĩnh viễn.
Công thức tính: V= I/R
Trong đó:
V: Giá trị tài sản thẩm định giá
I: Thu nhập hoạt động thuần
R: Tỷ suất vốn hóa
Các bước tiến hành thẩm định giá
Bước 1: Ước tính thu nhập hoạt động thuần do tài sản mang lại
Công thức xác định thu nhập hoạt động thuần:
Thu nhập hoạt động thuần = Tổng thu nhập tiềm năng – Thất thu do không sử dụng hết 100% công suất và do rủi ro thanh toán – Chi phí hoạt động
Thẩm định viên xác định tổng thu nhập tiềm năng, thất thu, chi phí hoạt động thông qua các thông tin điều tra khảo sát trên thị trường của các tài sản tương tự, có tham khảo thu nhập và chi phí hoạt động trong quá khứ của tài sản thẩm định giá, xem xét tình hình cung – cầu, triển vọng phát triển của thị trường ngành, lĩnh vực và các yếu tố khác ảnh hưởng đến việc dự báo tổng thu nhập tiềm năng, thất thu, chi phí hoạt động dự kiến của tài sản thẩm định giá.
Bước 2: Xác định tỷ suất vốn hóa
Tỷ suất vốn hóa được xác định thông qua 03 phương pháp: Phương pháp so sánh, Phương pháp phân tích vốn vay – vốn đầu tư và Phương pháp phân tích khả năng thanh toán nợ.
Bước 3: Áp dụng công thức vốn hóa trực tiếp.
5.4. Phương pháp so sánh
Phương pháp so sánh thuộc cách tiếp cận từ thị trường (Tiêu chuẩn thẩm định giá Việt Nam số 08 “Cách tiếp cận từ thị trường’ được Ban hành kèm theo Thông tư số 126/2015/TT-BTC ngày 20/08/2015 của Bộ trưởng Bộ Tài chính).
Phương pháp so sánh là phương pháp thẩm định giá, xác định giá trị của quyền sử dụng đất thẩm định giá dựa trên cơ sở phân tích mức giá của các thửa đất so sánh để ước tính, xác định giá trị của tài sản thẩm định giá. Phương pháp so sánh thuộc cách tiếp cận từ thị trường.
Phương pháp so sánh thường được áp dụng để xác định giá trị quyền sử dụng đất của thửa đất trong trường hợp có thông tin giao dịch trên thị trường của các thửa đất tương tự với thửa đất thẩm định giá. Phương pháp so sánh trực tiếp được xây dựng chủ yếu dựa trên yêu cầu tuân thủ nguyên tắc thay thế: giá trị tài sản mục tiêu được coi là hoàn toàn có thể ngang bằng với giá trị của những tài sản tương đương có thể so sánh được. Theo đó, thẩm định viên phải dựa vào mức giá của những tài sản tương tự đó được xác định trong thời gian gần nhất để ước tính giá cho tài sản mục tiêu.
Phương pháp so sánh thường được áp dụng để xác định giá trị quyền sử dụng đất của thửa đất trong trường hợp có thông tin giao dịch trên thị trường của các thửa đất tương tự với thửa đất thẩm định giá.
Các bước thẩm định giá theo phương pháp so sánh
Bước 1: Tìm kiếm thông tin về những bất động sản đã được giao dịch trong thời gian gần nhất có thể so sánh được với bất động sản mục tiêu về các mặt, các yếu tố chủ yếu ảnh hưởng đến giá trị như: Vị trí, cơ sở hạ tầng giao thông, tiện ích, diện tích, kích thước…
Bước 2: Tiến hành kiểm tra và phân tích các giao dịch chứng cứ nhằm đảm bảo tính chất có thể so sánh được với bất động sản mục tiêu. Để thực hiện tốt bước này, khi kiểm tra và phân tích các giao dịch thị trường cần phải làm rõ: nguồn gốc, đặc điểm và tính chất các giao dịch.
Bước 3: Lựa chọn một số bất động sản có thể so sánh thích hợp nhất. Theo kinh nghiệm, thường lấy từ 3 đến 6 bất động sản để so sánh. Theo quy định hiện hành ở Việt Nam, thẩm định viên phải được tối thiểu 3 bất động sản tương tự khi áp dụng phương pháp so sánh trực tiếp.
Bước 4: Xác định những yếu tố khác nhau giữa bất động sản mục tiêu và bất động sản chứng cớ. Đồng thời, dựa trên các yếu tố khác nhau, tiến hành xác định những yếu tố khác nhau giữa bất động sản thẩm định giá và bất động sản so sánh. Đồng thời, dựa trên các yếu tố khác nhau, tiến hành lập bảng phân tích, điều chỉnh giá của các bất động sản so sánh.
Bước 5: Ước tính giá trị bất động sản mục tiêu trên cơ sở giá của bất động sản đã điều chỉnh.
6. Công ty thẩm định giá dự án bất động sản uy tín
Thẩm định giá trị giá dự án bất động sản có vai trò quan trọng trong nền kinh tế thị trường, góp phần phát triển thị trường bất động sản ngày càng minh bạch và ổn định. Thẩm định giá Thành Đô thấu hiểu được tầm quan trọng của thẩm định giá bất động sản đối với sự phát triển của một doanh nghiệp uy tín của một quốc gia. Với đội ngũ thẩm định viên có kinh nghiệm, chuyên môn sâu, uy tín, trong lĩnh vực thẩm định giá tài sản vô hình. Chúng tôi luôn cam kết sẽ cung cấp cho khách hàng dịch vụ thẩm định giá thương hiệu uy tín và chính xác nhất. Công ty cổ phần Thẩm định giá Thành Đô (TDVC), là đơn vị thẩm định giá độc lập uy tín hàng đầu tại Việt Nam trong lĩnh vực thẩm định giá tài sản vô hình nói chung và thẩm định giá thương hiệu nói riêng. Thành Đô được thành lập trên sự hợp tác của nhiều chuyên gia có bề dày kinh nghiệm trong lĩnh vực thẩm định giá, phân tích tài chính, kiểm toán, ngân hàng tại Việt Nam.
Trải qua một quá trình phát triển, (TDVC) đã khẳng định được vị thế, tạo dựng được uy tín; thương hiệu vững vàng, lòng tin đối với khách hàng và được các tổ chức, doanh nghiệp, cơ quản lý Nhà nước đánh giá cao. Năm 2019, (TDVC) vinh dự được chứng nhận “Thương hiệu – nhãn hiệu độc quyền uy tín 2019”, Năm 2020 Thành Đô được vinh danh “Thương hiệu đất việt uy tín 2020”, “Thương hiệu tin cậy 2020”. Bên cạnh đó TDVC áp dụng tiêu chuẩn Quốc tếISO 9001:2015 cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá (bất động sản, giá trị doanh nghiệp, máy móc thiết bị, dự án đầu tư, công trình xây dựng) góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc đầu tư, kinh doanh và mua bán minh bạch trên thị trường.
Bạn đang đọc bài viết:“Thẩm định giá dự án đầu tư bất động sản”tại chuyên mục tin Thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, công ty thẩm định giá độc lập uy tín hàng đầu tại Việt Nam.


 CÓ THỂ BẠN QUAN TÂM