0985 103 666
0906 020 090

EMAIL

info@tdvc.com.vn

Tác giả: thanhdo

Phương pháp thẩm định giá doanh nghiệp

Phương pháp thẩm định giá doanh nghiệp
Phương pháp thẩm định giá doanh nghiệp – Thẩm định giá Thành Đô

(TDVC Phương pháp thẩm định giá doanh nghiệp) – Thẩm định giá doanh nghiệp là việc ước tính giá trị của doanh nghiệp hay lợi ích của doanh nghiệp theo một mục đích nhất định bằng cách sử dụng các phương pháp thẩm định giá phù hợp. Hiện nay thẩm định giá doanh nghiệp, thẩm định viên thường áp dụng ba cách tiếp cận cơ bản bao gồm: Cách tiếp cận từ chi phí (thể hiện là nhóm phương pháp phân tích tài sản); Cách tiếp cận từ thu nhập (thể hiện là nhóm phương pháp chiết khấu dòng tiền); Cách tiếp cận từ thị trường (nhóm phương pháp so sánh tỷ số). Đối với từng loại doanh nghiệp, thông tin dữ liệu thu thập được và thời điểm ,mục đích thẩm định giá các thẩm định viên sẽ áp dụng phương pháp thẩm định giá phù hợp.

Thẩm định giá Thành Đô CÓ THỂ BẠN QUAN TÂM

Các phương pháp thẩm định giá doanh nghiệp

1. Cách tiếp cận thị trường (Nhóm phương pháp phân tích tài sản)

Phương pháp tài sản thuộc cách tiếp cận từ chi phí là phương pháp xác định giá trị doanh nghiệp trên cơ sở đánh giá trị của các tài sản hiện có của doanh nghiệp tại thời điểm xác định giá trị doanh nghiệp. Nhóm phương pháp phân tích tài sản bao gồm hai phương pháp: Phương pháp giá trị tài sản thuần; Phương pháp định lượng lợi thế thương mại – Goodwill.

1.1. Phương pháp giá trị tài sản thuần

Trong thẩm định giá doanh nghiệp có nhiều phương pháp thẩm định giá khác nhau. Tuy nhiên phương pháp xác định giá trị tài sản thuần là phương pháp được thẩm định viên sử dụng thường xuyên nhất. Phương pháp giá trị tài sản thuần là phương pháp ước tính giá trị doanh nghiệp dựa trên tổng giá trị tài sản thực tế mà doanh nghiệp hiện đang sử dụng vào sản xuất kinh doanh sau khi đã trừ đi khoản nợ phải trả.

Để xác định giá trị doanh nghiệp, ta đi tính tổng giá trị thị trường của số tài sản mà doanh nghiệp hiện đang sử dụng vào sản xuất kinh doanh. Để xác định giá trị doanh nghiệp đối với chủ sở hữu, áp dụng công thức sau:

VE = VA – VD

Trong đó :

VE: Giá trị doanh nghiệp thuộc về chủ sở hữu;

VA : Tổng giá trị tài sản;

VD: Giá trị các khoản nợ (được xác định theo số dư thực tế trên sổ kế toán vào thời điểm thẩm định giá).

Ưu điểm:

  • Chứng minh được giá trị doanh nghiệp là một lượng tài sản có thật, cụ thể cấu thành giá trị doanh nghiệp.
  • Kết quả thường thu được là giá trị tối thiểu của các doanh nghiệp; người sở hữu sẽ nhận được
  • Phù hợp với những doanh nghiệp nhỏ, ít tài sản vô hình

Nhược điểm:

  • Doanh nghiệp không được coi như một tổ chức đang tồn tại và còn có thể hoàn chỉnh và phát triển trong tương lai, nó đánh giá trong trạng thái tĩnh.
  • Bỏ qua phần lớn các yếu tố phi vật chất, nhưng có giá trị thực.
  • Chưa tính được tài sản vô hình không xác định được

Trong nhiều trường hợp, kỹ thuật đánh giá quá phức tạp, chi phí tốn kém, thời gian kéo dài, nhất là giá trị lợi thế vị trí địa lý và giá trị thương hiệu

1.2. Phương pháp định lượng lợi thế thương mại – Goodwill

Phương pháp Goodwill theo Từ điển Oxford: Goodwill là đặc lợi do người bán một doanh nghiệp cấp cho người mua trong một thương vụ với sự công nhận là người kế nghiệp của mình, là sự sở hữu của một dạng thức có sẵn liên kết với các khách hàng, được coi như là một bộ phận riêng biệt trong giá trị có thể bán của một doanh nghiệp.

Phương pháp xác định

Giá trị doanh nghiệp đối với chủ sở hữu bằng tổng giá trị tài sản thuần được đánh giá lại cộng với giá trị Goodwill.

Công thức xác định giá trị doanh nghiệp cụ thể:

V = VTS + GW
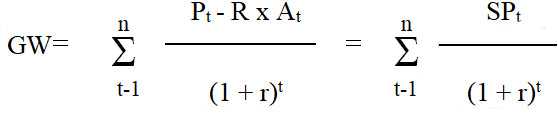
Phương pháp Goodwill

V: Giá trị doanh nghiệp

VTS : Giá trị tài sản đánh giá lại (giá trị này thường được tính theo phương pháp tài sản thuần)

GW: Giá trị lợi thế thương mại (tài sản vô hình không xác định được)

Pt: Lợi nhuận của doanh nghiệp t

At: Giá trị tài sản đưa vào kinh doanh (gồm cả các tài sản hữu hình và các tài sản vô hình xác định được

R: tỷ suất lợi nhuận thông thường của tài sản khi đưa vào kinh doanh

(P– R x At) = SPt: Lợi nhuận tạo ra bởi lợi thế thương mại (khoản thu nhập này người ta thường gọi là khoản siêu lợi nhuận năm t)

r: tỷ lệ chiết khấu dòng siêu lợi nhuận

t: thứ tự năm

n: số năm thu được GW

Hiện nay các tham số trên đang tồn tại những quan điểm rất khác nhau, tiêu biểu là 2 quan điểm theo 2 phương pháp: phương pháp UEC của Hiệp hội Chuyên gia kế toán Châu Âu và phương pháp Anglo – Saxons.

Theo phương pháp UEC: phương pháp này phân tích tài sản của doanh nghiệp trên quan điểm tổng tài sản, do đó các tham số tính toán được xác định như sau:

  • A(giá trị tài sản đưa vào kinh doanh) được xác định là tổng giá trị tài sản được đánh giá lại (không phân biệt tài sản được tài trợ bằng nguồn vốn nào);
  • P(Lợi nuận của doanh nghiệp năm t) được xác định là lợi nhuân sau thuế trước lãi vay;
  • R (Tỷ suất lợi nhuận thông thường của tài sản khi đưa vào kinh doanh) thường được xác định là tỷ suất sinh lời trung bình của tài sản hoặc xác định bằng chi phí sử dụng vốn bình quân, đôi khi cũng được xác định bằng lãi suất trái phiếu Chính phủ dài hạn

Theo phương pháp Anglo – Saxons: phương pháp này phân tích tài sản của doanh nghiệp trên quan điểm tài sản thuần, do đó các tham số tính toán được xác định như sau:

  • A(giá trị tài sản đưa vào kinh doanh) được xác định là giá trị thuần được đánh giá lại
  • P(Lợi nuận của doanh nghiệp năm t) được xác định là lợi nhuận thuần
  • R (Tỷ suất lợi nhuận thông thường của tài sản khi đưa vào kinh doanh) thường được xác định là tỷ suất sinh lời trên vốn chủ sở hữu bình quân hoặc cũng có thể được xác định là chi phí sử dụng vốn chủ sở hữu.

Riêng đối với việc xác định r : tỷ lệ chiết khấu dòng siêu lợi (dòng lợi thế thương mại trong tương lai) cần căn cứ vào đặc điểm và những điều kiện cụ thể của doanh nghiệp đang cần GW để tính toán phù hợp, hiện nay do cho rằng Goodwill thuộc về chủ sở hữu nên việc tính toán tỷ lệ chiết khấu trong trường hợp này thường được xác định bằng tỷ suất sinh lời trung bình của vốn chủ hay chi phí sử dụng vốn chủ sở hữu.

Việc vận dụng hai phương pháp trên về nguyên lý là tương đương nhau bởi vì phương pháp UEC đứng trên góc độ toàn bộ doanh nghiệp (cả chủ sở hữu và chủ nợ), còn phương pháp Anglo – Saxons đứng trên góc độ của chủ sở hữu doanh nghiệp.

Ưu điểm

  • Xác định giá trị doanh nghiệp bao gồm cả giá trị tài sản vô hình;
  • Phương pháp Goodwill xác định giá trị doanh nghiệp trên cơ sở có tính đến cả lợi ích của người mua và người bán;
  • Với cơ sở lý luận chặt chẽ, giá trị doanh nghiệp tính theo phương pháp định lượng Goodwill bao giờ cũng mang lại một sự tin tưởng vững chắc
  • Goodwill đã tạo nên lợi thế khá lớn cho các chuyên gia định giá thông qua việc bù trừ các sai sót có thể xảy ra khi đánh giá lại giá trị tài sản thuần của doanh nghiệp.

Nhược điểm

  • Lập luận về siêu lợi nhuận thiếu cơ sở để dự báo thời hạn (n) và thiếu căn cứ để xây dựng các giả thuyết về lợi nhuận tương lai
  • Phương pháp này vừa mang nhược điểm của phương pháp giá trị tài sản vừa có hạn chế của phương pháp chiết khấu dòng thu nhập trong tương lai
  • Goodwill có biên độ dao động rất lớn trước những thay đổi nhỏ của R.

2. Cách tiếp cận từ thu nhập (Nhóm phương pháp chiết khấu dòng tiền)

Phương pháp chiết khấu dòng tiền được thể hiện bằng bốn phương pháp chính bao gồm: Phương pháp hiện đại hóa lợi nhuận thuần, phương pháp chiết khấu dòng cổ tức, phương pháp chiết khấu dòng tiền thuần vốn chủ (FCFE), phương pháp chiết khấu dòng tiền thuần của doanh nghiệp (FCFF). Cơ sở của các phương pháp này đều xuất phát trực tiếp từ quan niệm cho rằng giá trị doanh nghiệp được đo bằng độ lớn của khoản thu nhập mà doanh nghiệp có thể mang lại trong tương lai. Tùy theo loại hình doanh nghiệp, cũng như theo mục đích và nguồn cơ sở thông tin dữ liệu mà thẩm định viên áp dụng các phương pháp thẩm định giá phù hợp.

2.1. Phương pháp hiện đại hóa lợi nhuận thuần

Phương pháp này do dùng dòng lợi nhuận sau thuế để phân tích nên giá trị tính ra sẽ là giá trị doanh nghiệp đối với chủ sở hữu (lợi nhuận sau thuế thuộc về chủ sở hữu). Vậy giá trị doanh nghiệp (đối với chủ sở hữu) được đo bằng độ lớn của các khoản lợi nhuận thuần mà doanh nghiệp có thể mang lại cho chủ sở hữu trong suốt thời gian tồn tại của doanh nghiệp.

Ưu điểm:

  • Thích hợp để định giá các doanh nghiệp không có nhiều tài sản để khấu hao, khả năng tích lũy vốn từ khấu hao và lợi nhuận để lại là không đáng kể, phần lớn lợi nhuận sau thuế dùng để trả cho các nhà đầu tư
  • Đóng góp cơ bản của phương pháp này còn được bổ sung bằng sự thuận lợi khi dự báo tham số lợi nhuận thuần
  • Với những doanh nghiệp khó tìm thấy cơ hội đầu tư mới.

Nhược điểm

  • Thiếu những điều kiện nêu trên thì phương pháp này lại trở nên không phù hợp với cả nhà đầu tư thiểu số và nhà đầu tư đa số.
  • Việc điều chỉnh số liệu quá khứ để rút ra tính quy luật của lợi nhuận trong tương lai cũng không phù hợp với cách nhìn chiến lược về doanh nghiệp

2.2. Phương pháp chiết khấu dòng cổ tức

Phương pháp chiết khấu dòng cổ tức xác định giá trị vốn chủ sở hữu của doanh nghiệp cần thẩm định giá thông qua ước tính tổng của giá trị chiết khấu dòng cổ tức của doanh nghiệp cần thẩm định giá. Trường hợp doanh nghiệp cần thẩm định giá là công ty cổ phần, phương pháp chiết khấu dòng tiền cổ tức của doanh nghiệp được sử dụng với giả định coi các cổ phần ưu đãi của doanh nghiệp cần thẩm định giá như cổ phần thường. Giả định này cần được nêu rõ trong phần hạn chế của Chứng thư thẩm định giá và Báo cáo kết quả thẩm định giá.

Trường hợp thẩm định giá doanh nghiệp, giá trị doanh nghiệp được xác định theo công thức sau:

Giá trị thị trường của doanh nghiệp = Giá trị vốn chủ sở hữu của doanh nghiệp + Giá trị các khoản nợ

Trong đó:

Giá trị các khoản nợ của doanh nghiệp cần thẩm định giá được xác định theo giá thị trường nếu có chứng cứ thị trường, nếu không có thì xác định theo giá trị sổ sách kế toán.

Ưu điểm

  • Đây là mô hình đầu tiên tiếp cận trực tiếp các khoản thu nhập dưới hình thức lợi tức cổ phần
  • Phương pháp này đặc biệt phù hợp với quan điểm nhìn nhận và đánh giá giá trị doanh nghiệp của nhà đầu tư thiểu số.
  • Thích hợp với doanh nghiệp có chứng khoán giao dịch trên thị trường, xác định giá trị doanh nghiệp bằng phương pháp tài sản gặp nhiều khó khăn và có giá trị tài sản vô hình.

Nhược điểm

  • Việc dự báo lợi tức cổ phần không phải là dễ dàng
  • Phụ thuộc vào chính sách phân chia lợi tức cổ phần trong tương lai

2.3. Phương pháp chiết khấu dòng tiền thuần vốn chủ (FCFE – Free cash flows to Equity)

Dòng tiền thuần thuộc về chủ sở hữu là dòng tiền thuộc về chủ sở hữu sau khi đã trừ đi các khoản sau: chi phí hoạt động kinh doanh (gồm cả thuế), các khoản đầu tư vốn cần thiết để duy trì năng lực sản xuất của doanh nghiệp, dòng tiền thuộc chủ nợ.

Dòng tiền thuần vốn chủ sở hữu là dòng tiền sau thuế mà chủ sở hữu của doanh nghiệp thu nhận được trong quá trình vận hành doanh nghiệp. Dòng tiền thuần của chủ sở hữu được xác định theo công thức:

FCFE: Dòng tiền vào của chủ sở hữu – Dòng tiền ra của chủ sở hữu

Ưu điểm:

  • Doanh nghiệp coi như một dự án đầu tư đang triển khai, mỗi nhà đầu tư nhìn nhận tương lai của dự án này khác nhau.
  • Giá trị doanh nghiệp thường đưa ra là mức giá cao nhất nhà đầu tư có thể mua.
  • Giải thích rõ vì sao doanh nghiệp này lại có giá trị cao hơn doanh nghiệp kia
  • Chỉ ra những cơ sở để mỗi nhà đầu tư có thể tùy ý mà phát triển những ý tưởng của mình nếu sở hữu doanh nghiệp
  • Quan điểm về dòng tiền tránh được việc điều chỉnh số liệu kế toán sao cho có thể phản ánh đúng thời điểm phát sinh các khoản tiền

Nhược điểm:

  • Khó áp dụng đối với cá doanh nghiệp không có chiến lược kinh doanh hoặc có nhưng không rõ ràng
  • Do phương pháp này đứng trên phương diện ông chủ sở hữu để phân tích nên có thể đánh giá được rõ cả về cơ cấu tài chính của doanh nghiệp

2.4. Phương pháp chiết khấu dòng tiền thuần (FCFF – Free Cash Flows to Firm)

Đây là phương pháp xác định giá trị doanh nghiệp dựa trên quan điểm của nhà đầu tư đa số. Giá trị doanh nghiệp được đo bằng giá trị hiện tại của dòng tiền thuần trong tương lai.

Dòng tiền thuần của doanh nghiệp là tổng dòng tiền thu được của các đối tượng có quyền lợi trong doanh nghiệp, gồm cả chủ nợ và chủ sở hữu. Nói cách khác nó phản ánh dòng tiền sau thuế tạo ra từ hoạt động của doanh nghiệp để phân phối lợi ích cho các chủ nợ và chủ sở hữu, không xem xét đến cơ cấu nguồn vốn của doanh nghiệp. Do đó dòng tiền thuần của doanh nghiệp là dòng tiền trước các khoản thanh toán nợ nên còn được gọi là dòng tiền không vay nợ. Dòng tiền thuần FCFF phản ánh: dòng tiền sau thuế từ hoạt động kinh doanh được phân phối cho cả chủ nợ và chủ sở hữu doanh nghiệp (không tính đến cơ cấu nguồn vốn của doanh nghiệp). Như vậy giá trị doanh nghiệp tính theo phương pháp này sẽ là giá trị doanh nghiệp tổng thể (bao gồm giá trị của ông chủ sở hữu và giá trị của các chủ nợ khác).

Cách xác định dòng tiền thuần của doanh nghiệp

Cách 1: Cộng các dòng tiền thu nhập của chủ nợ và chủ sở hữu doanh nghiệp:

 FCFF = Dòng tiền thuần Vốn chủ sở hữu + Chi phí lãi vay x (1 – Thuế suất thuế TNDN) + Thanh toán nợ gốc – Vay nợ mới + Cổ tức ưu đãi

Cách 2: Sử dụng chỉ tiêu EBIT:

FCFF = EBIT x (1 – Thuế suất thuế TNDN) – Chi đầu tư mới vào TSCĐ + Khấu hao – Thay đổi Vốn lưu động.

Trong đó: Thay đổi Vốn lưu động thường được xác định bằng chênh lệch Vốn lưu động cuối kỳ so với Vốn lưu động đầu kỳ.

Khi đó, Giá trị doanh nghiệp được tính bằng cách chiết khấu dòng tiền thuần (FCFF) theo chi phí sử dụng vốn bình quân của doanh nghiệp. Công thức tổng quát như sau:
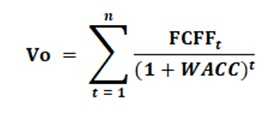
Vo dòng tiền chiết khấu

Trong đó:

V: Giá trị doanh nghiệp (bao gồm giá trị của chủ nợ và chủ sở hữu)

FCFFt: Dòng tiền thuần của doanh nghiệp năm t

WACC: Chi phí sử dụng vốn bình quân của doanh nghiệp

Ưu nhược điểm:

Khi đánh giá về phương pháp FCFF do phương pháp này tập trung vào phân tích dòng tiền trước lãi vay, nên có thể sẽ che lấp các rủi ro về cơ cấu tài chính của doanh nghiệp.

Ưu điểm:

  • Cho thấy dòng thu nhập của doanh nghiệp từ việc sử dụng tài sản (không tính đến cơ cấu nguồn vốn); Khi dòng thu nhập tăng lên đáng kể thì giá trị doanh nghiệp cũng tăng lên; Phù hợp với các doanh nghiệp có sử dụng đòn bẩy tài chính cao hoặc đang trong quá trình thay đổi đòn bẩy tài chính.
  • Doanh nghiệp coi như một dự án đầu tư đang triển khai, mỗi nhà đầu tư nhìn nhận tương lai của dự án này khác nhau.
  • Giá trị doanh nghiệp thường đưa ra là mức giá cao nhất nhà đầu tư có thể mua.
  • Giải thích rõ vì sao doanh nghiệp này lại có giá trị cao hơn doanh nghiệp kia
  • Chỉ ra những cơ sở để mỗi nhà đầu tư có thể tùy ý mà phát triển những ý tưởng của mình nếu sở hữu doanh nghiệp
  • Quan điểm về dòng tiền tránh được việc điều chỉnh số liệu kế toán sao cho có thể phản ánh đúng thời điểm phát sinh các khoản tiền

Nhược điểm:

  • Khó áp dụng đối với cá doanh nghiệp không có chiến lược kinh doanh hoặc có nhưng không rõ ràng
  • Do phương pháp này đứng trên phương diện ông chủ sở hữu để phân tích nên có thể đánh giá được rõ cả về cơ cấu tài chính của doanh nghiệp.

3. Cách tiếp cận từ thị trường (Nhóm phương pháp so sánh)

Phương pháp so sánh là cách ước tính giá trị của một doanh nghiệp, hoặc các lợi ích về quyền sở hữu, hay chứng khoán bằng các sử dụng một hay nhiều phương pháp, trong đó so sánh giá trị của đối tượng cần thẩm định với các doanh nghiệp tương tự được mua bán trên thị trường.

Các phương pháp so sánh dựa trên các tỷ số tài chính đặc trưng của các doanh nghiệp “tương tự”, hoặc “có thể so sánh: để tìm ra giá trị của doanh nghiệp cần thẩm định giá. Giá trị doanh nghiệp ước tính dựa trên giá trị của các tài sản so sánh. Các tài sản so sánh này được chuẩn hóa theo một biến số chung như: thu thập, giá trị sổ sách, doanh thu.

Các phương pháp so sánh được dùng chủ yếu mang tính chất bổ sung đối với các phương pháp thẩm định giá khác, đặc biệt rất thích hợp để tư vấn giá chào sàn của các cổ phiếu trên thị trường. Để các phương pháp này vận hành hiệu quả thì cần có một thị trường chứng khoán phát triển, có nhiều doanh nghiệp “tương tự” đang được niêm yết và giao dịch trên thị trường.  Nhóm phương pháp so sánh bao gồm: Phương pháp dựa vào tỷ số P/E; Phương pháp dựa vào tỷ số P/B; Phương pháp dựa vào tỷ số P/S.

3.1. Phương pháp dựa vào tỷ số P/E

Tỷ số giá trị thị trường trên thu nhập P/E (Price-to-Earnings) là quan hệ tỷ lệ giữa giá thị trường một cổ phiếu với thu nhập (lợi nhuận sau thuế) của một cổ phiếu. Phương pháp thẩm định giá dựa vào tỷ số P/E được xây dựng trên cơ sở so sánh tỷ số P/E của doanh nghiệp “tương tự” hoặc “có thể so sánh” để tìm ra giá trị của doanh nghiệp cần thẩm định giá.

Ưu điểm:

  • Đơn giản và dễ dàng tiếp cận
  • Cho kết quả nhanh chóng để ra quyết định kịp thời
  • Phương pháp này dựa trên cơ sở giá trị thị trường
  • P/E còn giúp xác định giá cổ phiếu đang ở mức nào để đưa ra chiến thuật đầu tư hợp lý

Nhược điểm:

  • Không giải thích được vì sao một đồng thu nhập ở doanh nghiệp này lại được đánh giá cao hơn (hay thấp hơn) ở doanh nghiệp khác
  • Phương pháp này không đưa ra được những cơ sở để các nhà đầu tư phân tích, đánh giá về khả năng tăng trưởng và rủi ro tác động tới giá trị doanh nghiệp
  • Tỷ số này cũng rất dễ bị lạm dụng và sử dụng sai mục đích, đặc biệt trong trường hợp có nhiều doanh nghiệp so sánh tương tự với doanh nghiệp thẩm định giá
  • Tỷ số P/Esscó thể không chính xác trong trường hợp thị trường đánh giá không đúng, chẳng hạn như đánh giá quá cao hoặc quá thấp
  • Phương pháp này bị giới hạn trong trường hợp các doanh nghiệp không có chứng khoán giao dịch trên thị trường, khi đó sẽ khó tìm được các doanh nghiệp có thể so sánh với doanh nghiệp cần thẩm định giá.

3.1. Phương pháp dựa vào tỷ số P/B

Phương pháp so sánh là phương pháp ước tính giá trị doanh nghiệp dựa trên những doanh nghiệp tương tự đã được định giá trên thị trường. Tỷ số giá thị trường trên giá sổ sách (P/B) là quan hệ tỷ lệ giữa giá thị trường một cổ phiếu với giá trị sổ sách của cổ phiếu đó. Phương pháp thẩm định giá dựa vào tỷ số P/B được xây dựng dựa trên cơ sở so sánh tỷ số P/B của các doanh nghiệp “tương tự”, hoặc “có thể so sánh” để tìm ra giá trị của doanh nghiệp cần thẩm định giá.

Ưu điểm:

  • Đơn giản và dễ dàng tiếp cận;
  • Cho kết quả nhanh chóng để ra quyết định kịp thời;
  • Phương pháp này dựa trên cơ sở giá trị thị trường.

Nhược điểm:

  • Không giải thích được vì sao một đồng giá trị sổ sách ở doanh nghiệp này lại được đánh giá cao hơn (hay thấp hơn) ở doanh nghiệp khác;
  • Phương pháp này cũng không đưa ra được những cơ sở để các nhà đầu tư phân tích, đánh giá về khả năng tăng trưởng và rủi ro tác động tới giá trị doanh nghiệp;
  • Tỷ số P/B cũng rất dễ bị lạm dụng và sử dụng sai mục đích, đặc biệt trong trường hợp có nhiều doanh nghiệp so sánh tương tự với doanh nghiệp thẩm định giá;
  • Tỷ số P/BSScó thể không chính xác trong trường hợp thị trường đánh giá không đúng, chẳng hạn như đánh giá quá cao hoặc quá thấp;
  • Phương pháp này bị giới hạn trong trường hợp các doanh nghiệp không có chứng khoán giao dịch trên thị trường, khi đó sẽ khó tìm được các doanh nghiệp có thể so sánh với doanh nghiệp cần thẩm định giá.

3.2. Phương pháp so sánh dựa vào tỷ số P/S

Tỷ số giá trị thị trường trên doanh thu (P/S) là quan hệ tỷ lệ giữa giá thị trường một cổ phiếu với doanh thu của một cổ phiếu. Tỷ số này phản ánh để có được một đồng doanh thu, người đầu tư sẵn sàng trả bao nhiêu tiền.

Phương pháp thẩm định giá dựa vào tỷ số P/S được xây dựng trên cơ sở so sánh tỷ số P/S của các doanh nghiệp “tương tự”, hoặc “có thể so sánh” để tìm ra giá trị của doanh nghiệp cần thẩm định giá. Do so sánh trên cơ sở doanh thu, nên phương pháp này chủ yếu được áp dụng đối với các doanh nghiệp sản xuất.

Ưu điểm:

  • Đơn giản và dễ dàng tiếp cận;
  • Cho kết quả nhanh chóng để ra quyết định kịp thời;
  • Phương pháp này dựa trên cơ sở giá trị thị trường.

Nhược điểm:

  • Không giải thích được vì sao một đồng doanh thu ở doanh nghiệp này lại được đánh giá cao hơn (hay thấp hơn) ở doanh nghiệp khác;
  • Phương pháp này cũng không đưa ra được những cơ sở để các nhà đầu tư phân tích, đánh giá về khả năng tăng trưởng và rủi ro tác động tới giá trị doanh nghiệp;
  • Tỷ số P/S cũng rất dễ bị lạm dụng và sử dụng sai mục đích, đặc biệt trong trường hợp có nhiều doanh nghiệp so sánh tương tự với doanh nghiệp thẩm định giá;
  • Tỷ số P/SSScó thể không chính xác trong trường hợp thị trường đánh giá không đúng, chẳng hạn như đánh giá quá cao hoặc quá thấp;
  • Phương pháp này bị giới hạn trong trường hợp các doanh nghiệp không có chứng khoán giao dịch trên thị trường, khi đó sẽ khó tìm được các doanh nghiệp có thể so sánh với doanh nghiệp cần thẩm định giá.

4. Công ty thẩm định giá doanh nghiệp uy tín

“Doanh nghiệp là tổ chức kinh tế có tên riêng, có tài sản, có trụ sở giao dịch ổn định, được đăng ký kinh doanh theo quy định của pháp luật nhằm mục đích thực hiện các hoạt động kinh doanh”. Trong bối cảnh toàn cầu hóa và hội nhập kinh tế quốc tế ngày càng phát triển diễn ra mạnh mẽ hiện nay.Thẩm định giá doanh nghiệp có vai trò đặc biệt quan trọng không thể thiếu trong nền kinh tế thị trường, xuất phát từ nhu cầu khách quan về việc xác định giá trị doanh nghiệp; trên cơ sở đó các bên tham gia giao dịch có thể thỏa thuận với nhau về doanh nghiệp, giúp các giao dịch về doanh nghiệp thành công phục vụ nhiều mục đích như: Mua bán sáp nhập (M&A), góp vốn đầu tư, vay vốn ngân hàng… đảm bảo lợi ích chính đáng của doanh nghiệp, tổ chức…

Thấu hiểu được tầm quan trọng đó, Công ty Thẩm định giá Thành Đô tự hào là đơn vị cung cấp dịch vụ thẩm định giá doanh nghiệp uy tín hàng đầu tại Việt Nam. Trải qua một quá trình dài phát triển, Công ty đã khẳng định được vị thế dẫn đầu trong hoạt động thẩm định giá, tạo dựng được uy tín; thương hiệu vững vàng đối với khách hàng và được các cơ quản lý Nhà nước, doanh nghiệp, tổ chức đánh giá cao trong lĩnh vực thẩm định giá tại Việt Nam. Thẩm định giá Thành Đô có bề dày dặn kinh nghiệm và chuyên môn cao trong lĩnh vực thẩm định giá. Chúng tôi đáp ứng đầy đủ những tiêu chuẩn hết sức khắt khe về nhân sự, trình độ chuyên môn và cơ sở vật chất kỹ thuật được đặt ra đối với một doanh nghiệp thẩm định giá chuyên nghiệp tại Việt Nam. Chứng thư, báo cáo thẩm định giá Thành Đô được công nhận trên toàn lãnh thổ Việt Nam cũng như trên thế giới. Thành Đô đã thực hiện nhiều hợp đồng thẩm định giá doanh nghiệp có quy mô lớn và tính chất phức tạp, liên quan đến các hoạt động góp vốn đầu tư, xác định giá trị doanh nghiệp, tư vấn cổ phần hóa doanh nghiệp,  thẩm định dự án đầu tư, chuyển nhượng tài sản…

Thành Đô vinh dự được chứng nhận “Thương hiệu thẩm định giá uy tín 2019” và đạt chứng nhận tiêu chuẩn Quốc tế “ISO 9001:2015” cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá gồm: Giá trị doanh nghiệp, dự án đầu tư, bất động sản, công trình xây dựng, máy móc thiết bị. Đó là đánh dấu sự tin tưởng, uy tín của công ty, khẳng định sự phát triển và hòa nhập cùng cộng đồng doanh nghiệp thẩm định giá trên toàn quốc, từng bước hội nhập với khu vực và quốc tế. Chúng tôi hiện là đối tác uy tín cung cấp các dịch vụ Thẩm định giá cho các tổ chức tín dụng như: Ngân hàng Đầu tư và phát triển Việt Nam (BIDV), Công ty TNHH một thành viên Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), Ngân hàng TMCP Hàng Hải Việt Nam (MSB), Ngân hàng Nông nghiệp và phát triển nông thôn Việt Nam (Agribank), Ngân hàng Thương Tín Việt Nam (Sacombank), Ngân hàng Quốc dân Việt Nam (NCB), Ngân hàng TMCP Sài Gòn – Hà Nội (SHB), ngân hàng TMCP Quân đội (MBBANK), Ngân hàng TMCP An Bình (ABBANK), Ngân hàng Woori Bank, Shanghai Commercial Savings Bank…Bên cạnh đó với hệ thống thẩm định giá Thành Đô rộng khắp cả nước:  Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Lâm Đồng và không ngừng mở rộng thêm, chúng tôi đảm bảo sẽ đáp ứng đầy đủ, kịp thời yêu cầu thẩm định giá tài sản của quý khách hàng trên toàn quốc.

QÚI KHÁCH HÀNG CÓ NHU CẦU THẨM ĐỊNH GIÁ LIÊN HỆ:

Công ty Cổ phần Thẩm định giá Thành Đô

  • Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
  • Hotline: 0985 103 666 – 0906020090 | Email: info@tdvc.com.vn
  • Hệ thống thẩm định giá toàn quốc: XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực: TẠI ĐÂY
Bạn đang đọc bài viết: “Phương pháp thẩm định giá doanh nghiệp tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá uy tín hàng đầu tại Việt Nam.Liên hệ thẩm định giá:   0985 103 666  0906 020 090

Website: www.thamdinhgiathanhdo.com

Thẩm định giá máy móc thiết bị

thẩm định giá máy móc
Thẩm định giá máy móc thiết bị – Thẩm định giá Thành Đô

(TDVC Định giá máy móc thiết bị) – Máy móc, thiết bị là một kết cấu hoàn chỉnh, gồm các chi tiết, cụm chi tiết, bộ phận có liên kết với nhau để vận hành, chuyển động theo mục đích sử dụng được thiết kế(được định nghĩa tại tại Khoản 1 Điều 3 Thông tư 23/2015/TT-BKHCN do Bộ trưởng Bộ Khoa học và Công nghệ ban hành.). Máy móc thiết bị thuộc động sản (Theo tiêu chuẩn thẩm định giá Việt Nam) không gắn cố định với một không gian, vị trí nhất định và có thể di dời được.

Thẩm định giá máy móc thiết bị là xác định giá trị bằng tiền của máy móc thiết bị theo quy định của Bộ luật dân sự phù hợp với giá thị trường tại một địa điểm, thời điểm nhất định, phục vụ cho mục đích theo tiêu chuẩn thẩm định giá.

Giá trị máy móc thiết bị là phản ánh giá trị còn lại của của máy thiết bị đó đã khấu hao trong quá trình sử dụng, máy mua mới hoặc máy móc doanh nghiệp không còn mục đích sử dụng để phục vụ nhiều mục đích cho các bên liên quan như: Mua bán, thanh lý, vay vốn ngân hàng, đầu tư, cho thuê… Vì vậy thẩm định giá máy móc thiết bị có vai trò đặc biệt quan trọng và không thể thiếu trong nền kinh tế thị trường cũng như sự phát triển của các doanh nghiệp trong nước, các doanh nghiệp FDI.

CÓ THỂ BẠN QUAN TÂM
Thẩm định giá máy móc thiết bị

1. Nhận dạng máy móc thiết bị

Đặc điểm kinh tế – kỹ thuật ảnh hưởng lớn đến giá trị của máy móc thiết bị. Do đó ước tính giá trị của máy thiết bị chính xác thẩm định viên phải mô tả chính xác đực điểm kỹ thuật của máy móc thiết bị. Nhận dạng máy móc thiết bị được chia làm hai loại như sau: Nhận dạng vi mô; Nhận dạng vĩ mô.

1.1. Nhận dạng vi mô

Nhận dạng vi mô là quá trình liệt kê chi tiết các bộ phận cấu thành máy móc thiết bị như là một máy đơn lẻ. Để thực hiện được điều này thẩm định viên cần phải tiền hành nhận dạng các yếu tố theo trình tự sau:

  • Mã số tài sản (khách hàng lập)
  • Mô tả: Mô tả chung; mô tả chi tiết
  • Type, model
  • Kích thước hoặc công suất đo được hoặc căn cứ vào pháp lý
  • Số seri
  • Tên nhà sản xuất; Năm sản xuất; Nhà cung cấp
  • Các chi tiết về thiết bị phụ tùng, phụ tùng và linh kiện kèm theo
  • Hệ thông truyền động và các chi tiết của hệ thống truyền động như: truyền động bằng xích, dây đai, khớp nối. Nguồn động lực là nguồn cơ hay mô tơ điện
  • Quá trình bảo trì, bảo dưỡng, sửa đổi hoặc phục hồi trong quá trình sử dụng

1.2. Nhận dạng vĩ mô

Việc nhận dạng vĩ mô được thực hiện thông qua việc xem xét đặc điểm các chi tiết chính của máy, thiết bị, các chi tiết quyết định đến tính năng kỹ thuật của máy thiết bị đó. Trong quá trình thẩm định giá máy móc, thẩm định viên cần phải nhận dạng và mô tả để chi ra các đặc điểm sau:

  • Loại máy móc, dây chuyền
  • Quá trình sử dụng của máy, thiết bị
  • Công suất lắp đặt và sản xuất thực tế

Các thông tin cần thiết phải thu thập trong quá trình nhận dạng vĩ mô như sau:

  • Tên địa chỉ công ty sản xuất hoặc sở hữu máy móc thiết bị
  • Quá trình sử dụng và biểu đồ về quá trình sử dụng của máy, thiết bị
  • Công suất lắp đặt, công suất thực tế của máy thiết bị trong các năm liền kế trước đó
  • Tình trạng nguyên vật liệu đầu vào
  • Chế độ thành phẩm
  • Chế độ vận hành: trường hợp máy móc, thiết bị vận hành liên tục và được cấu tạo từ nhiều chi tiết khác nhau thì tuổi thọ tổng thể của máy, thiết bị phụ thuộc vào tuổi thọ của 1 hoặc hai chi tiết chính. Trong trường hợp này, thẩm định viên cần phải nhận dạng các chi tiết đó.
  • Tiêu chuẩn và chương trình bảo trì, bảo dưỡng như thế nào
  • Ước lượng chi phí sửa chữa trong một số năm kế tiếp
  • Sự thích hợp về mặt công nghệ (mới hay cũ) của máy, thiết bi trong sản xuất hoặc khi không được sử dụng công nghệ mới nhất; từ đó đánh giá lỗi thời về mặt công nghệ
  • Tuổi đời và các yếu tố tác động đến việc ước tính tuổi đời của máy, thiết bị.

2. Các yếu tố ảnh hưởng tới giá trị máy móc thiết bị

a, Yếu tố cung – cầu

Mặt cung của máy móc thiết bị chịu tác động của tính hữu ích; khả năng cung ứng của một loại máy, thiết bị chụ thể bị hạn chế bởi sự khan hiếm của máy,thiết bị đó và sức mua của người tiêu dùng. Nhu cầu của một loại máy thiết bị cụ thể được tạo ra bởi tính hữu ích và chịu ảnh hưởng bở sự khan hiếm, tính hấp dẫn và bị giới hạn về sức mua của người tiêu dùng.

Trên thị trường cung cầu thể hiện số lượng các lợi ích mà máy móc thiết bị có thể đáp ứng để bán hoặc thuê với các mức giá khác nhau trong một thị trường nhất định tại một thời điểm nhất định với giả thiết chi phí lao động và chi phí sản xuất không thay đổi. Nhu cầu được hình thành bởi một số người mua hoặc thuê tiềm năng ở lợi ích cụ thể, ở mức giá khác nhau, ở một thị trường nhất định, thời gian nhất định.

b, Sự phát triển của khoa học kỹ thuật

Sự phát triển mạnh mẽ của khoa học kỹ thuật làm cho hao mòn vô hình của máy, thiết bị ngày càng cao và dẫn đến hai xu thế:

  • Giá máy móc thiết bị thế hệ cao ở lần bán đầu tiên
  • Giá máy móc thiết bị đã qua sử dụng ngày càng giảm

Khi khoa học kỹ thuật phát triển sẽ làm tăng sự cung máy, thiết bị. Đặc biệt là máy móc thiết bị có độ chính xác, năng suất cao, tiết kiệm năng lượng, nguyên vật liệu.

c, Đường lối chính sách

Đối với nền kinh tế: Khi nền kinh tế có sự tăng trưởng làm thu nhập tăng kéo theo nhu cầu tăng dẫn đến tăng quy mô sản xuất, điều này sẽ kích thích đầu tư. Do đó, tăng nhu cầu máy móc thiết bị. Cầu máy móc thiết bị biến động tỷ lệ thuận với tăng trưởng kinh tế và ngược lại. Khi nền kinh tế giảm khả năng tăng trưởng dẫn đến thu nhập của người dân giảm sẽ tác động đến sức mua và hạn chế nhu cầu tiêu dùng của họ.

Đối với chính sách thuế: Ở Việt Nam phần lớn các thiết bị chuyên dùng hay dây chuyền sản xuất đề phải nhập khẩu ở nước ngoài, nếu thuế suát thuế nhập khẩu thay đổi sẽ tác động đến giá hàng hóa máy, thiết bị làm cho giá cả hàng hóa đó khi nhập về Việt Nam sẽ thay đổi.

Ngoài những yếu tố cung – cầu, sự phát triển của khoa học kỹ thuật, đường lối chính sách thì giá trị máy móc thiết bị còn có thể chịu tác động của một số yếu tố như: Chính sách đầu tư công, chính sách tín dụng…

3. Cơ sở giá trị thẩm định giá máy móc thiết bị

Cơ sở thẩm định giá máy, thiết bị có thể là cơ sở giá trị thị trường hoặc cơ sở giá trị phi thị trường. Giá trị của nó được ước tính trên cơ sở giá trị thường là giá trị thị trường, ước tính trên cơ sở phi thị trường là giá trị phi thị trường và được xác định bằng các cách tiếp cận theo quy định của hệ thống Tiêu chuẩn thẩm định giá Việt Nam.

Giá trị thị trường: Là mức giá ước tính của máy móc thiết bị tại thời điểm thẩm định giá, giữa một bên là người mua sẵn sàng mua và một bên là người bán sẵn sàng bán, trong một giao dịch khách quan độc lập, có đủ thông tin, các bên tham gia hành động một cách có hiểu biết, thận trọng và không bị ép buộc. Khi sử dụng giá thị trường thẩm định viên cần lưu ý một số vấn đề sau:

  • Giá trị thị trường thể hiện mức giá hình thành trên thị trường công khai và cạnh tranh. Thị trường này có thể là thị trường trong nước hoặc thị trường quốc tế, có thể bao gồm nhiều người mua, người bán hoặc bao gồm một số lượng hạn chế người mua, người bán
  • Trường hợp có sự hạn chế đối với việc xác định giá trị thị trường của máy, thiết bị (thông tin, dữ liệu trên thị trường, điều kiện thẩm định giá hoặc các hạn chế khác), thẩm định định viên nêu rõ nguyên nhân, biện pháp khắc phục và thể hiện mức độ ảnh hưởng đến kết quả thẩm định giá do sự hạn chế này trong báo cáo kết quả thẩm định giá.

Giá phi thị trường: Là mức giá ước tính của một máy, thiết bị tại thời điểm, địa điểm thẩm định giá, không phản ánh giá trị thị trường mà căn cứ vào đặc điểm kinh tế – kỹ thuật, chức năng, công dụng, những lợi ích mà máy, thiết bị mang lại trong quá trình sử dụng, giá trị đối với một số người mua đặc biệt, giá trị khi giao dịch trong điều kiện hạn chế, giá trị đối với một số mục đích thẩm định giá và các giá trị không phản ánh giá trị thị trường khác. Khi sử dụng giá phi thị trường thẩm định viên cần nêu tên của loại giá trị phi thị trường cụ thể được áp dụng và đưa ra các căn cứ, lập luận cụ thể, bao gồm:

  • Đặc điểm đặc biệt của máy, thiết bị thẩm định giá
  • Người mua, nhà đầu tư đặc biệt
  • Giao dịch trong thị trường hạn chế, bắc buộc phải bán
  • Giá trị theo những mục đích đặc biệt như mục đích tính thuế
Phương pháp thẩm định giá máy mócT
Phương pháp thẩm định giá máy móc thiết bị – Thẩm định giá Thành Đô

4. Phương pháp thẩm định giá máy móc thiết bị

Hiện nay các thẩm định viên thường áp dụng ba cách tiếp cận và phương pháp thẩm định giá phổ biến là: Cách tiếp cận từ thị trường; Cách tiếp cận từ chi phí; Cách tiếp cận từ thu nhập. Tương ứng với các cách tiếp cận là các phương pháp thẩm định giá: Phương pháp so sánh theo cách tiếp cận từ thị trường; Phương pháp chi phí tái tạo, chi phí thay thế theo cách tiếp cận từ chi phí; Phương pháp vốn hóa trực tiếp, phương pháp dòng tiền chiết khấu theo cách tiếp cận từ thu nhập. Đối với từng loại máy móc thiết bị, từng thời điểm, hồ sơ pháp lý khách hàng cung cấp, mục đích thẩm định giá cụ thể thẩm định viên sẽ lựa chọn cách tiếp cận và phương pháp thẩm định giá phù hợp.

4.1. Cách tiếp cận từ thị trường:

Cách tiếp cận từ thị trường là cách thức xác định  máy móc thiết bị thẩm định giá thông qua việc so sánh máy móc thiết bị thẩm định giá với các máy, thiết bị giống hệt hoặc tương tực đã có các thông tin về giá trên thị trường. Cách tiếp cận này có thể sử dụng để xác định giá trị máy, thiết bị thẩm định giá theo cơ sở giá trị thị trường hoặc phi thị trường theo tiêu chuẩn thẩm định giá Việt Nam. Tương ứng với cách tiếp cận từ thị trường là phương pháp so sánh.

Phương pháp so sánh là phương pháp thẩm định giá, xác định giá trị của máy móc thẩm định giá dựa trên cơ sở phân tích mức giá của máy, thiết bị so sánh để ước tính, xác định giá trị của máy, thiết bị thẩm định giá. Phương pháp này để thẩm định giá các máy, thiết bị thẩm định giá có giao dịch phổ biến trên thị trường.

Ưu điểm: Đơn giản, dễ sử dụng, kết quả tìm được có độ tin cậy cao vì dựa vào các bằng chứng, thông tin giao dịch trên thị trường

Nhược điểm: Bắt buộc phải có thông tin, các dữ liệu mang tính lịch sử, do tính chất đặc biệt về kỹ thuật của tài sản thẩm định nên khó có thể tìm được một tài sản đang được mua bán trên thị trường hoàn toàn giống với tài sản thẩm định giá.

4.2. Cách tiếp cận từ chi phí:

Là cách thức xác định giá trị của máy, thiết bị thẩm định giá thông qua chi phí tạo ra một máy, thiết bị có chức năng, công dụng giống hệt hoặc tương tự với máy, thiết bị thẩm định giá và hao mòn của máy, thiết bị thẩm định giá. Cách tiếp cận từ chi phí có thể được sử dụng để xác định giá trị máy móc, thiết bị theo cơ sở giá trị thị trường hoặc phi thị trường. Tương ứng cách tiếp cận từ chi phí là phương pháp chi phí thay thế và chi phí tái tạo.

a, Phương pháp chi phí thay thế

Là phương pháp thẩm định giá xác định giá trị của máy móc thiết bị thẩm định giá dựa trên cơ sở chênh lệch giữa chi phí thay thế để tạo ra một máy móc thiết bị tương tự máy móc thiết bị thẩm định giá có cùng chức năng, công dụng theo giá thị trường hiện hành và giá trị hao mòn của máy móc thiết bị thẩm định giá. Phương pháp chi phí thay thế dựa trên chi phí để tạo ra máy móc thiết bị thay thế, tương tự với máy móc thiết bị thẩm định giá về chức năng, công dụng, nhưng được thiết kế, chế tạo hoặc xây dựng với công nghệ, nguyên vật liệu và kỹ thuật mới hơn. Thông thường, máy móc thiết bị thay thế thường có chi phí tạo ra thấp hơn so với chi phí tái tạo, đồng thời chi phí vận hành cũng không bị cao hơn so với mức phổ biến tại thời điểm thẩm định giá. Vì vậy, tổng giá trị hao mòn hay hao mòn lũy kế của máy móc thiết bị thay thế thường không bao gồm hao mòn chức năng do chi phí vốn cao hoặc hao mòn chức năng do chi phí vận hành cao.

Công thức:

Giá trị ước tính của tài sản = Chi phí thay thế (đã bao gồm lợi nhuận của nhà sản xuất/nhà đầu tư) Tổng giá trị hao mòn (Giá trị hao mòn lũy kế không bao gồm phần giá trị hao mòn chức năng của tài sản thẩm định giá đã được phản ánh trong chi phí tạo ra tài sản thay thế)

b, Phương pháp chi phí tái tạo

Là phương pháp thẩm định giá xác định giá trị của máy móc thiết bị thẩm định giá dựa trên cơ sở chênh lệch giữa chi phí tái tạo ra máy móc thiết bị giống hệt với máy móc thiết bị thẩm định giá theo giá thị trường hiện hành và giá trị hao mòn của máy móc thiết bị thẩm định giá. Phương pháp chi phí tái tạo dựa trên chi phí tạo ra máy móc thiết bị giống nguyên mẫu với máy móc thiết bị thẩm định giá. Máy móc thiết bị này bao gồm cả những điểm đã lỗi thời, lạc hậu của tài sản thẩm định giá.

Công thức:

Giá trị ước tính của tài sản = Chi phí tái tạo (đã bao gồm Lợi nhuận của nhà sản xuất / nhà đầu tư) Tổng giá trị hao mòn (Giá trị hao mòn lũy kế)
  • Ưu điểm: Áp dụng đối với những máy thiết bị không có cơ sở để so sánh trên thị trường do sử dụng cho mục đích riêng biệt
  • Nhược điểm: Chi phí không phải lúc nào cũng bằng với giá trị; Phải có dữ liệu từ thị trường; Xác định hao mòn, giảm giá lũy kế phụ thuộc nhiều vào dánh giá chủ quan của thẩm định viên; Thẩm định viên phải có kinh nghiệm, chuyên môn cao.

4.3. Cách tiếp cận từ thu nhập

Là cách xác định giá trị của máy móc thiết bị, dây chuyền sản xuất bị thông qua việc quy đổi dòng tiền trong tương lai có được từ máy móc thiết bị, dây chuyền sản xuất về giá trị hiện tại (giá trị tại thời điểm thẩm định giá). Cách tiếp cận từ thu nhập dựa trên nguyên tắc máy, thiết bị có giá trị vì nó tạo ra thu nhập cho người sở hữu. Cách tiếp cận từ thu nhập có thể được sử dụng để xác định giá trị máy móc thiết bị, dây chuyền sản xuất thẩm định giá theo cơ sở giá trị thị trường hoặc phi thị trường. Cách tiếp cận từ thu nhập tương ứng với hai phương pháp gồm: Phương pháp vốn hóa trực tiếp, phương pháp dòng tiền chiết khấu.

a, Phương pháp vốn hóa trực tiếp

Là phương pháp thẩm định giá xác định giá trị của máy móc thiết bị thẩm định giá dựa trên cơ sở quy đổi dòng thu nhập thuần ổn định hàng năm dự kiến có được từ máy móc thiết bị về giá trị hiện tại thông qua việc sử dụng tỷ suất vốn hóa phù hợp. Phương pháp vốn hóa trực tiếp được áp dụng trong trường hợp thu nhập từ máy móc thiết bị là tương đối ổn định (không đổi hoặc thay đổi theo một tỷ lệ nhất định) trong suốt thời gian sử dụng hữu ích còn lại (được tính bằng tuổi đời kinh tế còn lại) của máy móc thiết bị hoặc vĩnh viễn.

  • Ưu điểm: Đơn giản, dễ sử dụng; Dựa trên cơ sở tài chính để tính toán nên rất khoa học.
  • Nhược điểm: Việc xác định tỷ suất vốn hóa chính xác là phức tạp do việc đầu tư tài sản là phụ thuộc vào ý muốn chủ quan của từng cá nhân.

b,  Phương pháp dòng tiền chiết khấu

Là phương pháp thẩm định giá xác định giá trị của máy móc thiết bị thẩm định giá dựa trên cơ sở quy đổi các dòng tiền trong tương lai dự kiến có được từ máy móc thiết bị về giá trị hiện tại thông qua việc sử dụng tỷ suất chiết khấu phù hợp. Phương pháp dòng tiền chiết khấu được áp dụng trong trường hợp thu nhập từ máy móc thiết bị biến đổi qua các giai đoạn khác nhau (không ổn định

  • Ưu điểm: Khắc phục nhược điểm của phương pháp vốn hóa thu nhập truyền thống là chưa tính yếu tố lạm phát và sự không ổn định của dòng thu nhập; Hữu ích trong phân tích các đầu tư quan trọng để ra quyết định.
  • Nhược điểm: Dùng nhiều giả định nên cần nhiều thông tin để phân tích, dự báo (doanh thu/chi phí) trong tương lai không dễ dàng; Phương pháp rất phức tạp; Thẩm định viên phải có nhiều năm kinh nghiệm, có năng lực chuyên môn cao.

5. Công ty thẩm định giá máy móc uy tín

Hiện nay Việt Nam đang phát triển mạnh mẽ về công nghiệp hóa hiện đại hóa. Cùng đó là sự phong phú và đa dạng của thị trường máy móc thiết bị. Vì vậy nhu cầu về thẩm định giá máy móc thiết bị trong xã hội tại Việt Nam ngày càng tăng và có vai trò đặc biệt quan trọng. Do đó, dịch vụ thẩm định giá máy móc đã trở thành một hoạt động dịch vụ tư vấn chuyên nghiệp, độc lập, khách quan từ đó góp phần bảo đảm lợi ích của các bên tham gia thị trường và khẳng định được tầm quan trọng trong nền kinh tế.

Thẩm định giá Thành Đô hiện là đơn vị thẩm định giá máy móc thiết bị uy tín hàng đầu tại Việt Nam. Trải qua một quá trình dài hình thành và phát triển, Thành Đô đã khẳng định được vị thế, đã tạo dựng được uy tín, thương hiệu vững vàng, lòng tin đối với khách hàng và được các cơ quản lý nhà nước đánh giá cao.  Thành Đô vinh dự được chứng nhận “Thương hiệu thẩm định giá uy tín 2019” và đạt chứng nhận tiêu chuẩn Quốc tế “ISO 9001:2015” cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá gồm: Giá trị doanh nghiệp, dự án đầu tư, bất động sản, công trình xây dựng, máy móc thiết bị. Đó là đánh dấu sự tin tưởng, uy tín của công ty, khẳng định sự phát triển và hòa nhập cùng cộng đồng doanh nghiệp thẩm định giá trên toàn quốc, từng bước hội nhập với khu vực và quốc tế. Chúng tôi hiện là đối tác uy tín cung cấp các dịch vụ Thẩm định giá cho các tổ chức tín dụng như: Ngân hàng Đầu tư và phát triển Việt Nam (BIDV), Công ty TNHH một thành viên Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), Ngân hàng TMCP Hàng Hải Việt Nam (MSB), Ngân hàng Nông nghiệp và phát triển nông thôn Việt Nam (Agribank), Ngân hàng Thương Tín Việt Nam (Sacombank), Ngân hàng Quốc dân Việt Nam (NCB), Ngân hàng TMCP Sài Gòn – Hà Nội (SHB), ngân hàng TMCP Quân đội (MBBANK), Ngân hàng TMCP An Bình (ABBANK), Ngân hàng Woori Bank, Shanghai Commercial Savings Bank…Bên cạnh đó với hệ thống thẩm định giá Thành Đô rộng khắp cả nước:  Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Lâm Đồng và không ngừng mở rộng thêm, chúng tôi đảm bảo sẽ đáp ứng đầy đủ, kịp thời yêu cầu thẩm định giá tài sản của quý khách hàng trên toàn quốc.

QÚI KHÁCH HÀNG CÓ NHU CẦU THẨM ĐỊNH GIÁ LIÊN HỆ:

CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ

  • Hội sở: Tầng 5 tòa nhà Viễn Đông, số 36 Hoàng Cầu, phường Ô Chợ Dừa, Đống Đa, Hà Nội.
  • Hotline: 0985 103 666 – 0906020090 | Email: info@tdvc.com.vn
  • Hệ thống thẩm định giá toàn quốc: XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực: TẠI ĐÂY

Bạn đang đọc bài viết: “Thẩm định giá máy móc thiết bị tại chuyên mục tin Thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá uy tín hàng đầu tại Việt Nam.

Liên hệ thẩm định giá: 0985 103 666  0906 020 090

Website: www.thamdinhgiathanhdo.com

Bảng giá đất nhà nước tỉnh Hà Tĩnh giai đoạn 2020 đến 2024

Bảng giá đất Hà Tĩnh 2020 - 2024
Bảng giá đất Hà Tĩnh 2020 – 2024 – Thẩm định giá Thành Đô

(TDVC Bảng giá đất Hà Tĩnh 2020 – 2024) – Theo quyết định số 61/2019/QĐ-UBND về việc ban hành bảng giá đất giai đoạn 2020 đến 2024 trên địa bàn tỉnh Hà Tĩnh do UBND tỉnh Hà Tĩnh ban hành ngày 19 tháng 12 năm 2019. Quyết định có hiệu lực từ ngày tháng 01/01/2020 và thay thế các Quyết định: số 94/2014/QĐ-UBND ngày 27/12/2014, số 01/2017/QĐ-UBND ngày 12/01/2017, số 46/2018/QĐ-UBND ngày 27/11/2018 của UBND tỉnh. Bảng giá đất tỉnh Hà Tĩnh được dùng làm căn cứ để:

a) Tính tiền sử dụng đất khi Nhà nước công nhận quyền sử dụng đất ở của hộ gia đình, cá nhân đối với phần diện tích trong hạn mức; cho phép chuyển mục đích sử dụng đất từ đất nông nghiệp, đất phi nông nghiệp không phải là đất ở sang đất ở đối với phần diện tích trong hạn mức giao đất ở cho hộ gia đình, cá nhân;

b) Tính thuế sử dụng đất;

c) Tính phí và lệ phí trong quản lý, sử dụng đất đai;

d) Tính tiền xử phạt vi phạm hành chính trong lĩnh vực đất đai;

đ) Tính tiền bồi thường cho Nhà nước khi gây thiệt hại trong quản lý và sử dụng đất đai;

e) Tính giá trị quyền sử dụng đất để trả cho người tự nguyện trả lại đất cho Nhà nước đối với trường hợp đất trả lại là đất Nhà nước giao đất có thu tiền sử dụng đất, công nhận quyền sử dụng đất có thu tiền sử dụng đất, đất thuê trả tiền thuê đất một lần cho cả thời gian thuê.

Thẩm định giá Thành Đô CÓ THỂ BẠN QUAN TÂM

QUYẾT ĐỊNH:

Điều 1. Ban hành kèm theo Quyết định này Quy định về Bảng giá đất năm 2020 trên địa bàn tỉnh Hà Tĩnh.

Điều 2. Quyết định có hiệu lực từ ngày tháng 01/01/2020 và thay thế các Quyết định: số 94/2014/QĐ-UBND ngày 27/12/2014, số 01/2017/QĐ-UBND ngày 12/01/2017, số 46/2018/QĐ-UBND ngày 27/11/2018 của UBND tỉnh.

Điều 3. Chánh Văn phòng Đoàn ĐBQH, HĐND và UBND tỉnh; Giám đốc các Sở; Thủ trưởng các ban, ngành, đoàn thể cấp tỉnh; Chủ tịch UBND các huyện, thành phố, thị xã và các tổ chức, cá nhân có liên quan chịu trách nhiệm thi hành Quyết định này./.

Nơi nhận:
– Như Điều 3;
– Bộ Tài nguyên và Môi trường (để b/c);
– Thường trực Tỉnh ủy (để b/c);
– Thường trực HĐND tỉnh (để b/c);
– Website Chính phủ;
– Cục kiểm tra Văn bản QPPL – Bộ Tư pháp;
– Chủ tịch, các Phó Chủ tịch UBND tỉnh;
– Các Ban của HĐNĐ tỉnh;
– Báo Hà Tĩnh, Đài PTTH tỉnh (để đăng tin);
– Chánh VP, các Phó Văn phòng;
– Trung tâm TT-CB-TH tỉnh;
– http://dhtn.hatinh.gov.vn;
– Lưu: VT, NL2.

TM. ỦY BAN NHÂN DÂN
KT. CHỦ TỊCH
PHÓ CHỦ TỊCH

Đặng Ngọc Sơn

QUY ĐỊNH

VỀ BẢNG GIÁ ĐẤT NĂM 2020 TRÊN ĐỊA BÀN TỈNH HÀ TĨNH
(Ban hành kèm theo Quyết định số 61/2019/QĐ-UBND ngày 19/12/2019 của UBND tỉnh)

Chương 1

QUY ĐỊNH CHUNG

 Điều 1. Phạm vi điều chỉnh

Bảng giá đất quy định tại Quyết định này được sử dụng để làm căn cứ trong các trường hợp sau đây:

a) Tính tiền sử dụng đất khi Nhà nước công nhận quyền sử dụng đất ở của hộ gia đình, cá nhân đối với phần diện tích trong hạn mức; cho phép chuyển mục đích sử dụng đất từ đất nông nghiệp, đất phi nông nghiệp không phải là đất ở sang đất ở đối với phần diện tích trong hạn mức giao đất ở cho hộ gia đình, cá nhân;

b) Tính thuế sử dụng đất;

c) Tính phí và lệ phí trong quản lý, sử dụng đất đai;

d) Tính tiền xử phạt vi phạm hành chính trong lĩnh vực đất đai;

d) Tính tiền bồi thường cho Nhà nước khi gây thiệt hại trong quản lý và sử dụng đất đai;

e) Tính giá trị quyền sử dụng đất để trả cho người tự nguyện trả lại đất cho Nhà nước đối với trường hợp đất trả lại là đất Nhà nước giao đất có thu tiền sử dụng đất, công nhận quyền sử dụng đất có thu tiền sử dụng đất, đất thuê trả tiền thuê đất một lần cho cả thời gian thuê.

Điều 2. Đối tượng áp dụng

  1. Ủy ban nhân dân các cấp; cơ quan thực hiện chức năng quản lý nhà nước về đất đai; cơ quan, tổ chức, hộ gia đình, cá nhân có liên quan đến việc thực hiện các nội dung quy định tại Điều 1 của Quy định này.
  2. Cơ quan, tổ chức, cá nhân sử dụng đất có liên quan.

Điều 3. Thời hạn áp dụng

Bảng giá đất năm 2020 áp dụng từ ngày 01/01/2020 đến hết ngày 31/12/2024 trên địa bàn tỉnh Hà Tĩnh.

 Chương 2

VỊ TRÍ CÁC LOẠI ĐẤT

 Điều 4. Vị trí đất nông nghiệp

  1. Đất sản xuất nông nghiệp (đất trồng cây hàng năm, đất trồng cây lâu năm) mỗi đơn vị hành chính cấp xã phân thành từ 01 đến 03 vị trí để xác định giá cụ thể:

a) Vị trí 1: Gồm các thửa đất cách đường giao thông chính (đường liên thôn, liên xã, đường tỉnh, huyện quản lý, đường quốc lộ) dưới 300m kể từ mặt tiếp, giáp đường theo hướng vuông góc;

b) Vị trí 2: Gồm các thửa đất có khoảng cách đến đường giao thông chính từ 300m-600m;

c) Vị trí 3: Gồm các thửa đất còn lại.

d) Trường hợp một thửa đất thuộc 2 vị trí trở lên thì khi tính giá áp dụng vị trí có mức giá cao hơn cho toàn bộ diện tích của thửa đất.

  1. Đối với đất lâm nghiệp, đất nuôi trồng thủy sản, đất làm muối: Mỗi đơn vị hành chính cấp xã chỉ phân thành 01 vị trí để xác định giá.
  2. Đối với đất nông nghiệp khác: Xác định vị trí như đối với đất sản xuất nông nghiệp.

Điều 5. Vị trí đất phi nông nghiệp

Đất phi nông nghiệp (bao gồm: Đất ở; đất thương mại, dịch vụ; đất sản xuất, kinh doanh phi nông nghiệp không phải là đất thương mại dịch vụ) tại đô thị và nông thôn được xác định theo đoạn đường, tuyến đường.

 Chương 3

GIÁ CÁC LOẠI ĐẤT

 Điều 6. Giá đất nông nghiệp

  1. Đối với đất trồng cây hàng năm, đất trồng cây lâu năm, đất rừng sản xuất, đất nuôi trồng thủy sản, được phân theo 2 loại xã (đồng bằng, miền núi) theo quy định tại Văn bản số 6164/UBND-NL2 ngày 18/9/2019 của UBND tỉnh và xác định giá theo vị trí, quy định cụ thể tại các bảng:

a) Bảng giá đất trồng cây hàng năm, bao gồm đất trồng lúa và đất trồng cây hàng năm khác (Bảng 01 kèm theo);

b) Bảng giá đất trồng cây lâu năm (kể cả đất vườn, ao trong cùng thửa đất có nhà ở nhưng không được công nhận là đất ở và đất trồng cây cao su) (Bảng 02 kèm theo);

c) Bảng giá đất rừng sản xuất (Bảng 03 kèm theo);

d) Bảng giá đất nuôi trồng thủy sản (Bảng 04 kèm theo);

  1. Bảng giá đất làm muối (Bảng 05 kèm theo).
  2. Giá đất rừng phòng hộ, đất rừng đặc dụng: Tính bằng 90% giá đất rừng sản xuất có cùng vị trí.
  3. Giá đất nông nghiệp khác: Căn cứ vị trí, mục đích sử dụng đất, xác định mức giá bằng với giá đất nông nghiệp liền kề. Trường hợp đất nông nghiệp liền kề có nhiều mức giá thì tính bằng trung bình cộng các mức giá. Trường hợp không có đất nông nghiệp liền kề thì lấy giá đất nông nghiệp trong khu vực có vị trí gần nhất
  4. Về thời hạn sử dụng để làm cơ sở xác định thời gian tính giá đối với nhóm đất nông nghiệp (đất trồng cây hàng năm, đất trồng cây lâu năm, đất rừng sản xuất, đất rừng phòng hộ, đất rừng đặc dụng, đất nuôi trồng thủy sản, đất làm muối và đất nông nghiệp khác) tương ứng với thời hạn sử dụng đất nông nghiệp khi Nhà nước cho thuê đất theo phương thức trả tiền một lần cho cả thời gian thuê là 70 (bảy mươi) năm.

Điều 7. Giá đất phi nông nghiệp

  1. Giá đất ở; đất thương mại, dịch vụ; đất sản xuất, kinh doanh phi nông nghiệp không phải là đất thương mại, dịch vụ tại đô thị và nông thôn được quy định cụ thể tại các bảng:

a) Bảng giá đất ở; đất thương mại dịch vụ và đất sản xuất kinh doanh không phải là đất thương mại dịch vụ tại đô thị (Bảng 06 kèm theo);

b) Bảng giá đất ở; đất thương mại, dịch vụ và đất sản xuất, kinh doanh phi nông nghiệp không phải là đất thương mại, dịch vụ tại nông thôn (Bảng 07 kèm theo).

Giá đất sử dụng cho hoạt động khoáng sản và đất sản xuất vật liệu xây dựng, làm đồ gốm được quy định:

a) Tại 09 xã, phường thuộc Khu kinh tế Vũng Áng (Kỳ Nam, Kỳ Phương, Kỳ Lợi, Kỳ Long, Kỳ Liên, Kỳ Thịnh, Kỳ Trinh, Kỳ Hà và Kỳ Ninh) và các khu vực thuộc thị xã Hồng Lĩnh: giá 200.000 đồng/m2;

b) Các địa phương còn lại giá: 150.000 đồng/m2.

  1. Giá đất xây dựng trụ sở cơ quan; đất quốc phòng, đất an ninh; đất xây dựng công trình sự nghiệp; đất cơ sở tôn giáo, đất cơ sở tín ngưỡng; đất nghĩa trang, nghĩa địa, nhà tang lễ, nhà hỏa táng; đất công cộng không phục vụ chỗ sản xuất kinh doanh tính bằng giá đất ở có cùng vị trí.

Riêng giá đất công cộng phục vụ cho sản xuất kinh doanh: đô thị và nông thôn tính bằng 50% giá đất ở cùng vị trí, riêng thành phố Hà Tĩnh bằng 60% giá đất ở cùng vị trí.

  1. Đối với đất sông, ngòi, kênh, rạch, suối và đất có mặt nước chuyên dùng: Trường hợp sử dụng vào mục đích nuôi trồng thủy sản thì tính bằng giá đất nuôi trồng thủy sản có cùng vị trí; trường hợp sử dụng vào mục đích phi nông nghiệp hoặc sử dụng vào mục đích phi nông nghiệp kết hợp với nuôi trồng thủy sản thì tính bằng giá đất phi nông nghiệp tương ứng đã quy định tại khu vực lân cận;
  2. Giá đất phi nông nghiệp khác: Tính bằng 50% giá đất ở cùng vị trí.
  3. Giá đất thương mại, dịch vụ; đất sản xuất, kinh doanh phi nông nghiệp không phải là đất thương mại, dịch vụ và đất phi nông nghiệp (trừ đất ở) nêu trên, khi sử dụng vào mục đích sản xuất kinh doanh được xác định cho thời hạn 70 (bảy mươi) năm.

Điều 8. Đất chưa sử dụng

Đất chưa sử dụng là đất chưa xác định mục đích sử dụng; khi cần có giá để tính tiền bồi thường đối với người có hành vi vi phạm pháp luật đối với loại đất này thì căn cứ vào giá của loại đất liền kề. Trường hợp khu vực đất liền kề có nhiều loại đất có các mức giá khác nhau thì lấy mức giá cao nhất để xác định giá đất; khi sử dụng cho mục đích nào thì xác định giá theo vị trí và mục đích sử dụng của loại đất đo.

Điều 9. Xử lý giá đất phi nông nghiệp đối với những thửa đất hoặc khu đất trong trường hợp đặc biệt

  1. Những thửa đất hoặc khu đất bám hai mặt đường liền kề, được tính hệ số:

a) Thửa đất hoặc khu đất bám hai mặt đường rộng ≥ 3m thì lấy giá đất bám đường có giá cao hơn nhân với hệ số 1,2;

b) Thửa đất hoặc khu đất bám hai mặt đường trong đó một đường rộng ≥ 3m và một đường < 3m thì lấy giá đất bám đường có giá cao hơn nhân với hệ số 1,1;

c) Hệ số tính giá trên chỉ áp dụng trong phạm vi 50m (đối với đất phi nông nghiệp nhưng không phải là đất ở) và 25m (đối với đất ở) theo chiều bám đường có giá cao, tính từ vị trí bám 2 mặt đường trở đi. Phần còn lại của chiều bám đường tính hệ số 1. Trường hợp thửa đất hoặc khu đất bám từ 3 mặt đường trở lên cũng áp dụng theo cách tính như đối với 2 mặt đường.

  1. Những thửa đất hoặc khu đất có chiều dài cạnh trên 25m (đối với đất ở nông thôn), trên 20m (đối với đất ở đô thị) và trên 50m (đối với đất phi nông nghiệp nhưng không phải là đất ở nông thôn), trên 40m (đối với đất phi nông nghiệp nhưng không phải là đất ở đô thị) tính từ ranh giới sử dụng đất hợp pháp thì áp dụng việc tính giá phân lớp theo chiều dài thửa đất để xác định giá bình quân gia quyền của thửa đất và thực hiện theo nguyên tắc sau:

a) Phần diện tích đất lớp 1 tính giá đất bám mặt đường (đã có quy định tại Bảng giá), phần diện tích đất lớp 2 tính bằng 40% mức giá lớp 1, phần diện tích đất còn lại tính bằng 30% mức giá bám đường. Trường hợp giá đất các lớp tiếp theo lớp 1 (thuộc khu vực nông thôn) nếu có mức giá thấp hơn mức giá thấp nhất của xã thì giá đất lớp đó được tính theo mức giá thấp nhất của xã đó; trường hợp giá đất các lớp tiếp theo lớp 1 (thuộc khu vực thành phố Hà Tĩnh, các thị xã và các thị trấn) nếu có mức giá thấp hơn mức giá đất của thửa đất liền kề tiếp sau thì lấy theo mức giá của thửa đất liền kề đó nhưng không cao hơn giá lớp 1;

b) Đối với những thửa đất hoặc khu đất bám nhiều mặt đường thì việc phân lớp được cắt theo các chiều bám đường, nhưng lựa chọn cách phân lớp có mức giá cao nhất. Trường hợp cách phân lớp theo các chiều bám đường cho mức giá thấp hơn phân lớp theo một chiều bám đường thì lựa chọn cách phân lớp theo một chiều bám đường đó. Việc tính hệ số quy định tại Khoản 1 Điều này chỉ áp dụng cho phần diện tích lớp 1;

c) Khoảng cách tính mỗi lớp (lớp 1, lớp 2) đối với đất ở là 20m (tại khu vực đô thị) và 25m (tại khu vực nông thôn); đối với đất phi nông nghiệp nhưng không phải là đất ở là 40m (tại khu vực đô thị) và 50m (tại khu vực nông thôn) theo chiều vuông góc với mặt đường (tính từ ranh giới sử dụng đất hợp pháp). Riêng đối với những thửa đất ở đã được cơ quan nhà nước có thẩm quyền phê duyệt quy hoạch thì khoảng cách tính mỗi lớp được tính theo quy hoạch đã được duyệt;

d) Đối với khu đất được cơ quan nhà nước có thẩm quyền phê duyệt quy hoạch mặt bằng sử dụng đất tỷ lệ 1/500 có nhiều mục đích sử dụng khác nhau thì việc tính giá được bóc tách cho từng loại đất, cách tính cho từng loại đất theo các quy định tại Điểm a, Điểm b, Điểm c Điều này. Trường hợp không bóc tách được cho từng loại đất thì tính giá cho loại đất có giá cao nhất, các loại đất còn lại tính theo tỷ lệ như quy định tại Bảng giá đất (Ví dụ: Đất sản xuất kinh doanh phi nông nghiệp tại nông thôn tính bằng 0,5 lần giá đất ở cùng vị trí);

  1. Những thửa đất hoặc khu đất có hình thể đặc biệt (hình chữ L, ┴, ┤và ┼) thì giá của thửa đất được xác định theo nguyên tắc tính giá bình quân như sau: Phần diện tích tiếp giáp với đường đã được quy định giá tính từ mặt tiền đến hết chiều sâu của thửa đất được áp dụng giá tneo giá tuyến đường tiếp giáp. Phần diện tích còn lại tính bằng 70% giá phần diện tích bám đường.

Trường hợp thửa đất hoặc khu đất vừa có hình thể đặc biệt vừa có hình thể kéo dài thì giá của thửa đất hoặc khu đất được xác định theo nguyên tắc tính giá bình quân như sau: phần diện tích tiếp giáp với đường đã được quy định giá tại Quyết định này tính từ mặt tiền đến hết chiều dài của thửa đất hoặc khu đất được áp dụng nguyên tắc phần lớp tính giá bình quân gia quyền như quy định tại Khoản 2 Điều này. Phần diện tích còn lại tính bằng 70% giá đất của lớp đất liền thửa với nó (thuộc phần diện tích đã phân lớp ở trên).

  1. Giá đất tại các vị trí bám tuyến đường gom (hiện trạng đã có đường hoặc có trong quy hoạch chưa xây dựng đường) của các tuyến đường Quốc lộ, đường tỉnh, huyện quản lý mà chưa quy định trong Bảng giá đất tính bằng 80% giá đất của tuyến đường Quốc lộ, đường tỉnh, huyện quản lý đó.
  2. Trường hợp một thửa đất hoặc khu đất có nhiều cách tính giá khác nhau thì áp dụng cách tính có mức giá cao nhất
  3. Mức giá đất sau khi tính theo hệ số trên nếu cao hơn mức giá tối đa của khung giá đất do Chính phủ quy định tại địa bàn thì lấy bằng mức giá tối đa của khung giá đất do Chính phủ quy định.

 Chương 4

TỔ CHỨC THỰC HIỆN

 Điều 10. Tổ chức thực hiện

Đối với những khu vực đất chưa được xác định trong Bảng giá ban hành kèm theo Quy định này, các trường hợp mới phát sinh do điều chỉnh quy hoạch, kế hoạch sử dụng đất, thay đổi mục đích sử dụng đất, bổ sung các tuyến đường chưa có tên trong Bảng giá đất, các trường hợp điều chỉnh theo quy định tại Khoản 1 Điều 14 Nghị định số 44/2014/NĐ-CP ngày 15/5/2014 của Chính phủ, giao Sở Tài nguyên và Môi trường chủ trì cùng các sở, ngành liên quan và Ủy ban nhân dân các huyện, thành phố, thị xã căn cứ quy định tại Khoản 2, 3, 4, 5, 6, 7 Điều 14 Nghị định số 44/2014/NĐ-CP ngày 15/5/2014 của Chính phủ xây dựng Bảng giá đất điều chỉnh tham mưu Ủy ban nhân dân tỉnh trình Thường trực Hội đồng nhân dân tỉnh thông qua, UBND tỉnh ban hành Quyết định và báo cáo Hội đồng nhân dân tỉnh tại kỳ họp gần nhất/.

TẢI BẢNG GIÁ ĐẤT TỈNH HÀ TĨNH: TẠI ĐÂY

QÚI KHÁCH HÀNG CÓ NHU CẦU THẨM ĐỊNH GIÁ LIÊN HỆ:

Công ty Cổ phần Thẩm định giá Thành Đô

  • Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
  • Hotline: 0985 103 666 – 0906020090 | Email: info@tdvc.com.vn
  • Hệ thống thẩm định giá toàn quốc: XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực: TẠI ĐÂY
Bạn đang đọc bài viết: “Bảng giá đất nhà nước tỉnh Hà Tĩnh giai đoạn 2020 đến 2024 tại chuyên mục tin Bảng giá đất nhà nước của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá uy tín hàng đầu tại Việt Nam.Liên hệ thẩm định giá:   0985 103 666  0906 020 090

Website: www.thamdinhgiathanhdo.com

Thẩm định giá đất đai tranh chấp

Thẩm định giá đất đai tranh chấp
Thẩm định giá đất đai tranh chấp – Thẩm định giá Thành Đô

(TDVC Thẩm định giá đất đai tranh chấp) – Tranh chấp Đất đai là dạng tranh chấp phổ biến, phức tạp nhất hiện nay trong cuộc sống cũng như trong tố tụng dân sự. Theo khoản 24 Điều 3 Luật đất đai 2013, Tranh chấp đất đai là tranh chấp về quyền, nghĩa vụ của người sử dụng đất giữa hai hoặc nhiều bên trong quan hệ đất đai. Tranh chấp đất đai là Đất đang có tranh chấp được hiểu là loại đất mà giữa người sử dụng hợp pháp đất đó với cá nhân khác, với Nhà nước (về vấn đề bồi thường đất) hoặc giữa những người sử dụng chung mảnh đất đó với nhau đang có tranh chấp về quyền sử dụng đất, về tài sản gắn liền với đất, về ranh giới, về mục đích sử dụng đất hoặc về quyền, nghĩa vụ phát sinh trong quá trình sử dụng đất…

Hiện nay có ba dạng tranh chấp đất đai cơ bản như sau: Tranh chấp về quyền sử dụng đất; Tranh chấp về quyền, nghĩa vụ phát sinh trong quá trình sử dụng đất; tranh chấp về mục đích sử dụng đất.

Thẩm định giá Thành Đô CÓ THỂ BẠN QUAN TÂM

1. Tranh chấp về quyền sử dụng đất là gì?

Tranh chấp đất đai về quyền sử dụng đất là những tranh chấp giữa các bên với nhau về việc ai có quyền sử dụng hợp pháp đối với một mảnh đất nào đó? Trong dạng tranh chấp này, thường gặp các loại tranh chấp về ranh giới đất; tranh chấp về quyền sử dụng đất, tài sản gắn liền với đất trong các quan hệ ly hôn, thừa kế; tranh chấp đòi lại đất (đất đã cho người khác mượn sử dụng mà không trả lại, hoặc tranh chấp giữa người dân tộc thiểu số với người đi xây dựng vùng kinh tế mới…); tranh chấp về quyền sử dụng đất có liên quan đến tranh chấp về địa giới hành chính.

2. Tranh chấp về quyền, nghĩa vụ phát sinh trong quá trình sử dụng đất

Dạng tranh chấp này thường xảy ra khi các chủ thể có những giao dịch dân sự về quyền sử dụng đất như tranh chấp về quyền và nghĩa vụ trong hợp đồng chuyển nhượng, cho thuê quyền sử dụng đất hoặc các tranh chấp liên quan đến việc bồi thường giải phóng mặt bằng, hỗ trợ, tái định cư khi nhà nước thu hồi đất…

3. Tranh chấp về mục đích sử dụng đất

Đây là dạng tranh chấp ít gặp hơn, những tranh chấp này liên quan đến việc xác định mục đích sử dụng đất là gì?Thông thường những tranh chấp này có cơ sở để giải quyết vì trong quá trình phân bổ đất đai cho các chủ thể sử dụng, Nhà nước đã xác định mục đích sử dụng đất thông qua quy hoạch sử dụng đất. Tranh chấp chủ yếu do người sử dụng đất sử dụng sai mục đích so với khi được Nhà nước giao đất, cho thuê đất.

4. Giải quyết tranh chấp đất đai

Giải quyết tranh chấp đất đai là hoạt động của cơ quan Nhà nước có thẩm quyền nhằm giải quyết các bất đồng, mâu thuẫn giữa các bên để tìm ra các giải pháp đúng đắn trên cơ sở pháp luật nhằm xác định rõ quyền và nghĩa vụ của các chủ thể trong quan hệ đất đai.

Theo Điều 203 Luật đất đai 2013, thẩm quyền giải quyết tranh chấp đất đai được quy định như sau:

Tranh chấp đất đai đã được hòa giải tại Ủy ban nhân dân cấp xã mà không thành thì được giải quyết như sau:

  • Tranh chấp đất đai mà đương sự có Giấy chứng nhận hoặc có một trong các loại giấy tờ quy định tại Điều 100 của Luật này và tranh chấp về tài sản gắn liền với đất thì do Tòa án nhân dân giải quyết;
  • Tranh chấp đất đai mà đương sự không có Giấy chứng nhận hoặc không có một trong các loại giấy tờ quy định tại Điều 100 của Luật này thì đương sự chỉ được lựa chọn một trong hai hình thức giải quyết tranh chấp đất đai theo quy định tại khoản 3 điều 203.

Trường hợp đương sự lựa chọn giải quyết tranh chấp tại Ủy ban nhân dân cấp có thẩm quyền thì việc giải quyết tranh chấp đất đai được thực hiện như sau:

a) Trường hợp tranh chấp giữa hộ gia đình, cá nhân, cộng đồng dân cư với nhau thì Chủ tịch Ủy ban nhân dân cấp huyện giải quyết; nếu không đồng ý với quyết định giải quyết thì có quyền khiếu nại đến Chủ tịch Ủy ban nhân dân cấp tỉnh hoặc khởi kiện tại Tòa án nhân dân theo quy định của pháp luật về tố tụng hành chính;

b) Trường hợp tranh chấp mà một bên tranh chấp là tổ chức, cơ sở tôn giáo, người Việt Nam định cư ở nước ngoài, doanh nghiệp có vốn đầu tư nước ngoài thì Chủ tịch Ủy ban nhân dân cấp tỉnh giải quyết; nếu không đồng ý với quyết định giải quyết thì có quyền khiếu nại đến Bộ trưởng Bộ Tài nguyên và Môi trường hoặc khởi kiện tại Tòa án nhân dân theo quy định của pháp luật về tố tụng hành chính;

Khi xảy ra tranh chấp đất đai, các bên nên thỏa thuận hoặc hòa giải để giải quyết. Trường hợp không hòa giải được mà chọn phương án giải quyết là khởi kiện tại tòa án thì các bên đương sự cần phải xem xét kỹ các nội dụng kiện. Thời gian khởi kiện để giải quyết tranh chấp đất đai thường kéo dài.

5. Công ty thẩm định giá đất đai tranh chấp uy tín tại Việt Nam

Thẩm định giá tài sản có vai trò đặc biệt quan trọng trong luật tố tụng dân sự. Kết quả định giá tài sản, thẩm định giá tài sản được coi là nguồn chứng cứ thu thập. Kết quả định giá tài sản, kết quả thẩm định giá tài sản được coi là chứng cứ nếu việc định giá, thẩm định giá được tiến hành theo đúng thủ tục do pháp luật quy định .

Để hồ sơ đất đai tranh chấp được giải quyết tại tòa một cách thuận lợi, chính xác thì thẩm định giá đất đai có vai trò đặc biệt quan trọng phục vụ mục đích chính đang của các bên liên quan. Thẩm định giá sẽ cho bạn biết được giá trị đất đai được đánh giá một cách khoa học, có độ chính xác cao dùng cho việc chứng minh giá trị của đất đai trước tòa để giải quyết các tranh chấp về tài sản. Thẩm định giá Thành Đô sẽ xác nhận giá trị đất đai bằng báo cáo, chứng thư thẩm định giá theo đúng tiêu chuẩn thẩm định giá và pháp luật quy định. Chứng thư Công ty thẩm định giá Thành Đô được công nhận trên toàn lãnh thổ Việt Nam và được tòa án, doanh nghiệp, cá nhân đánh giá cao.

Thẩm định giá Thành Đô sưu tầm và biên tập

QUÍ VỊ CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LONG LIÊN HỆ:

Công ty cổ phần Thẩm định giá Thành Đô

  • Hội sở: Tầng 6, tòa nhà Seaprodex, số 20 Láng Hạ, phường Láng Hạ, quận Đống Đa, TP. Hà Nội
  • Hotline: 0985 103 666
  • Hệ thống thẩm định giá toàn quốc: XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực: TẠI ĐÂY
Bạn đang đọc bài viết: “Thẩm định giá đất đai tranh chấp tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.

Liên hệ thẩm định giá:   0985 103 666   0906 020 090

Website: www.thamdinhgiathanhdo.com

Thẩm định giá đất khu công nghiệp

thẩm định giá đất khu công nghiệp
Thẩm định giá đất khu công nghiệp – Thẩm định giá Thành Đô

(TDVC Thẩm định giá đất khu công nghiệp) – Đất khu công nghiệp có vai trò quan trọng trong quá trình phát triển ngành công nghiệp, các doanh nghiệp, kinh tế – xã hội, là nguyên liệu không thể thiếu cho các khu công nghiệp. Những năm gần đây nguồn vốn FDI đầu tư vào Việt Nam đang được quan tâm và phát triển mạnh mẽ. Việt Nam hiện nay được cộng đồng quốc tế đánh giá cao về chính trị ổn định, nhân công chất lượng (chi phí thấp), cơ sở hạ tầng đồng bộ phát triển… đó chính là bước tiến quan trọng để thu hút nhiều hơn nguồn vốn ngoại vào Việt Nam. Trong đó lĩnh vực bất động sản đứng thứ 2 về thu hút vốn đầu tư nước ngoài  FDI  (chỉ sau lĩnh vực công nghiệp chế biến, chế tạo). Đất khu công nghiệp có thể coi là điểm sáng của thị trường bất động sản khi Hiệp định thương mại tự do Liên minh châu Âu – Việt Nam (EVFTA) có hiệu lực, kế hoạch rời Trung Quốc của nhiều Tập đoàn đa quốc gia và điểm đến là Việt Nam. Đây là tín hiệu tốt cho việc bổ sung nguồn vốn quan trọng cho đầu tư phát triển của lĩnh vực bất động sản nói riêng và đóng góp quan trọng đối với đầu tư phát triển kinh tế – xã hội Việt Nam nói chung. Vì vậy thẩm định giá đất khu công nghiệp có vai trò đặc biệt quan trọng phục vụ nhiều mục đích như: Mua bán, vay vốn ngân hàng, đầu tư, góp vốn, kinh doanh… Qua đó góp phần giúp các doanh nghiệp FDI, doanh nghiệp trong nước, cơ quan Nhà nước có những quyết định chính xác trong kinh doanh và mua bán minh bạch trên thị trường.

Thẩm định giá là một dịch vụ tư vấn tài chính không thể thiếu trong nền kinh tế thị trường, xuất phát từ nhu cầu khách quan về việc xác định giá trị của tài sản; trên cơ sở đó các bên tham gia giao dịch có thể thỏa thuận với nhau về tài sản, giúp các giao dịch về tài sản thành công, đảm bảo lợi ích chính đáng các bên.

Thẩm định giá đất khu công nghiệp là xác định giá trị bằng tiền của đất công nghiệp phù hợp với giá thị trường tại một địa điểm, thời điểm nhất định, phục vụ cho mục đích nhất định theo tiêu chuẩn thẩm định giá.

CÓ THỂ BẠN QUAN TÂM

1. Các yếu tố thẩm định giá đất khu công nghiệp

a, Đặc điểm của đất khu công nghiệp

  • Diện tích đất;
  • Hình dáng, Kích thước thửa đất thuê;
  • Thời hạn sử dụng: ngày tháng năm kết thúc đất thuê;
  • Mục đích sử dụng đất;
  • Nguồn gốc sử dụng đất: Đất thuê đầu tư cơ sở hạ tầng, Đất cho thuê trả tiền hàng năm, Đất cho thuê trả tiền một lần;
  • Hình thức sử dụng đất…

b, Nhân tố riêng đối với đất khu công nghiệp

  • Cơ sở hạ tầng khu công nghiệp (đối chiếu tác động về môi trường, vệ sinh công nghiệp, giới hạn nồng độ khói bụi, tải trọng hàng hóa, vận chuyển, các dịch vụ cấp và thoát nước, cung cấp điện, khí hóa lỏng, điện thoại, viễn thông, xử lý nước thải và đối chiếu tác động của nó tới giá trị của bất động sản cần thẩm định giá);
  • Đường khu công nghiệp;
  • Hệ thống giao thông nối liền với cảng, ga tàu hỏa, ga hàng không, khu dân cư; Đầu nối hạ tầng;
  • Phí dịch vụ công nghiệp; Bảo dưỡng cơ sở hạ tầng;
  • Thị trường lao động; Nhân tố địa phương như: nguồn nhân công, mức lương…

2. Thông tin định giá đất khu công nghiệp

Trong quá trình thẩm định giá đất khu công nghiệp các thẩm định viên cần xem xét thu thập thông tin liên quan đến thửa đất để đưa vào trong báo cáo thẩm định giá như: Thông tin số liệu về vị trí đất thuê; Thông tin về khu vực lân cận; Thông tin về tài sản cần thẩm định giá; Thông tin về đất thuê tương tự để so sánh.

a, Vị trí đất thuê:

  • Đặc điểm kinh tế;
  • Sự phát triển trong lĩnh vực công nghiệp;
  • Nguồn lực tự nhiên;
  • Tiện ích phục vụ công nhân;

b, Khu vực lân cận:

  • Vị trí đất;
  • Xu hướng phát triển;
  • Mức độ có sẵn các doanh nghiệp phụ trợ hoặc có khả năng kết nối với các doanh nghiệp phụ trợ;
  • Sự sẵn có các nguồn lao động của địa phương và các vùng lân cận;
  • Hệ thống nhà ăn, phúc lợi xã hội và bãi đỗ ô tô;
  • Tình trạng trật tự, trị an khu vực;
  • Chỗ ăn ở nghỉ của cán bộ công nhân viên và học hành, vui chơi giải trí của con cái người lao động;
  • Các phương tiện chống cháy nổ, hệ thống vệ sinh và thông gió, thoát hiểm

c, Thông tin về đất KCN cần thẩm định giá

  • Pháp lý đất thuê;
  • Kích thước đất thuê;
  • Hệ thống giao thông;
  • Độ dốc đất;
  • Chất đất;
  • Đảm bảo ánh sáng tự nhiên;
  • Địa hình đất Những quy định hạn chế: Về quy hoạch, về mở đường đi chung, khoảng không gian, kiểm soát ô nhiễm, hạn chế khác;
  • Sự phù hợp của thiết kế xây dựng với mục đích và loại hình sản xuất, kinh doanh …

d, Thông tin về đất KCN so sánh

  • Giao dịch mua bán đất công nghiệp (vị trí, mức giá, diện tích đất…)

Để tham khảo thông tin đất công nghiệp thẩm định viên có thể tham khảo ban quản lý khu công nghiệp và các phương tiện truyền thông hoặc các sàn giao dịch bất động sản uy tín, các website bất động sản uy tín…

Phương pháp định giá đất khu công nghiệp
Phương pháp định giá đất khu công nghiệp – Thẩm định giá Thành Đô

3. Phương pháp thẩm định giá 

Tùy theo đặc điểm, thông tin số liệu, pháp lý của đất khu công nghiệp cần thẩm định giá mà thẩm định viên cần lựa chọn phương pháp thẩm định giá phù hợp. Hiện nay thẩm định viên thường áp dụng ba cách tiếp cận truyền thống là: Cách tiếp cận từ thị trường; Cách tiếp cận từ thu nhập; Cách tiếp cận từ chi phí để áp dụng thẩm định giá đất công nghiệp. Tương ứng với ba cách tiếp cận là các phương pháp thẩm định giá: Phương pháp so sánh; Phương pháp vốn hóa trực tiếp; Phương pháp dòng tiền chiết khấu (DCF); Phương pháp chi phí.  Với loại đất công nghiệp có công trình xây dựng thì áp dụng cả ba cách tiếp cận. Đối với đất khu công nghiệp cho thuê áp dụng phương pháp vốn hóa trực tiếp, dòng tiền chiết khấu trong cách tiếp cận từ thu nhập hoặc phương pháp so sánh từ cách tiếp cận thị trường là phù hợp. Ngoài ra thẩm định viên có thể áp dụng phương pháp thặng dư dựa trên cơ sở giá trị của đất bằng thu nhập từ đất đóng góp trong tổng thể đất thuê đầu tư, quy đổi về hiện tại theo tỷ suất vốn hóa phù hợp.

3.1. Phương pháp so sánh theo cách tiếp cận từ thị trường

Là phương pháp thẩm định giá, xác định giá trị của đất công nghiệp thẩm định giá dựa trên cơ sở phân tích mức giá của đất khu công nghiệp so sánh để ước tính, xác định giá trị của đất thẩm định giá. Thẩm định giá đất khu công nghiệp bằng phương pháp so sánh khi có các tài sản so sánh giao dịch trên thị trường.Trường hợp áp dụng phương pháp này thì những yếu tố so sánh chủ yếu là: Thời gian giao dịch, mua bán; Diện tích; Vị trí đất. Thẩm định viên căn cứ vào sự khác biệt về các yếu tố so sánh của tài sản so sánh với tài sản thẩm định giá để điều chỉnh (tăng, giảm) mức giá của tài sản so sánh, từ đó xác định mức giá chỉ dẫn của tài sản so sánh.

3.2. Phương pháp vốn hóa trực tiếp theo cách tiếp cận từ thu nhập

Là phương pháp thẩm định giá xác định giá trị của đất thẩm định giá dựa trên cơ sở quy đổi dòng thu nhập thuần ổn định hàng năm dự kiến có được từ đất về giá trị hiện tại thông qua việc sử dụng tỷ suất vốn hóa phù hợp. Phương pháp vốn hóa trực tiếp được áp dụng trong trường hợp thu nhập từ tài sản là tương đối ổn định (không đổi hoặc thay đổi theo một tỷ lệ nhất định) trong suốt thời gian sử dụng hữu ích còn lại (được tính bằng tuổi đời kinh tế còn lại) của tài sản hoặc vĩnh viễn. Khi áp dụng phương pháp này các thẩm định viên cần lưu ý một số vấn đề sau: Điều kiện thuê; Những thông tin, số liệu về giá thuê bất động sản tương tự trong khu vực.

3.3. Phương pháp dòng tiền chiết khấu (DCF) theo cách tiếp cận từ thu nhập

Là phương pháp thẩm định giá xác định giá trị của đất thẩm định giá dựa trên cơ sở quy đổi các dòng tiền trong tương lai dự kiến có được từ đất về giá trị hiện tại thông qua việc sử dụng tỷ suất chiết khấu phù hợp. Phương pháp dòng tiền chiết khấu được áp dụng trong trường hợp thu nhập từ tài sản biến đổi qua các giai đoạn khác nhau (không ổn định).

3.4. Phương pháp chi phí theo cách tiếp cận từ chi phí

Là phương pháp thẩm định viên ước tính chi phí thay thế (mới 100%) công trình xây dựng theo giá hiện hành, sau đó trừ (-) khỏi kết quả mức độ hao mòn, giảm giá bao gồm: hao mòn, giảm giá về vật lý; hao mòn, giảm giá về công năng; hao mòn giảm giá ngoại biện. Đối với một số loại bất động sản công nghiệp, chuyên dùng đặc biệt thì phương pháp chi phí cho kết quả đáng tin cậy và là phương pháp duy nhất áp dụng.

Phương pháp chi phí áp dụng trong các trường hợp: Không có đủ thông tin trên thị trường để áp dụng cách tiếp cận thị trường và cách tiếp cận thu nhập; Có dự định tạo ra công trình mới được xây dựng.

Tùy vào mục đích thẩm định giá, đặc điểm của tài sản và mức độ sẵn có của số liệu, thẩm định viên lựa chọn phương pháp chi phí thay thế hoặc phương pháp chi phí tái tạo trong cách tiếp cận chi phí để tiến hành thẩm định giá.

3.5. Phương pháp thặng dư

Phương pháp thặng dư là phương pháp thẩm định giá xác định giá trị của đất khu công ngiệp có tiềm năng phát triển dựa trên cơ sở lấy giá trị ước tính của phát triển giả định của đất thuê (tổng doanh thu phát triển) trừ đi tất cả các chi phí dự kiến phát sinh (bao gồm lợi nhuận nhà đầu tư) để tạo ra sự phát triển đó. Thẩm định giá đất thuê dựa trên phương pháp thặng dư dựa trên cơ sở giá trị của đất bằng thu nhập từ đất đóng góp trong tổng thể đất thuê đầu tư, quy đổi về hiện tại theo tỷ suất vốn hóa phù hợp.

Tùy vào mục đích thẩm định giá, đặc điểm của tài sản và mức độ sẵn có của số liệu, thẩm định viên lựa chọn phương pháp thẩm định giá đất công nghiệp trong các cách tiếp cận để tiến hành thẩm định giá.

4. Công ty thẩm định giá đất khu công nghiệp uy tín

Bất động sản công nghiệp đang được đánh giá là phân khúc thu hút đầu tư FDI vào Việt nam rất lớn hiện nay. Theo số liệu thống kê, tính đến tháng 6/2020, cả nước có 336 khu công nghiệp với tổng diện tích khoảng 97.800ha. Trong đó, 261 khu công nghiệp đang hoạt động và 75 khu còn lại đang trong quá trình giải phóng mặt bằng hoặc trong giai đoạn xây dựng. Tỷ lệ lấp đầy đạt 76% trên tổng các khu công nghiệp đang hoạt động trên toàn quốc. Điều này cho thấy nhu cầu thẩm định giá bất động sản công nghiệp đặc biệt là đất khu công nghiệp vô cùng cấp thiết và đặc biệt quan trọng.

Thấu hiểu được tầm quan trọng đó Công ty thẩm địnhg giá Thành Đô đã và đang cung cấp dịch vụ thẩm địnhg giá đất khu công nghiệp uy tín hàng đầu tại Việt Nam. Chúng tôi đã thực hiện nhiều hợp đồng thẩm định giá đất khu công nghiệp cho các doanh nghiệp FDI, doanh nghiệp trong nước, cơ quan Nhà nước và được đánh giá cao. Chúng tôi là đơn vị cung cấp dịch vụ thẩm định giá theo tiêu chuẩn  Quốc tế ISO 9001:2015 cho hệ thống quản lý chất lượng góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc kinh doanh, đầu tư và mua bán minh bạch trên thị trường.

Trải qua quá trình phát triển Thành Đô đã đạt được nhiều thành tựu và trở thành đối tác uy tín của  các tổ chức tín dụng Việt Nam (VAMC), Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV), Ngân hàng TMCP An Bình (ABBANK), Ngân hàng TMCP Hàng Hải Việt Nam (MSB), Ngân hàng Nông nghiệp và phát triển nông thôn Việt Nam (Agribank), Ngân hàng Thương Tín Việt Nam (Sacombank), Ngân hàng Quốc dân Việt Nam (NCB), Ngân hàng TMCP Sài Gòn – Hà Nội (SHB), ngân hàng TMCP Quân đội (MBBANK), Woori Bank, Shanghai Commercial Savings Bank… cùng với hệ thống các chi nhánh-văn phòng đại diện tại các tỉnh, thành phố lớn như Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Nghệ An, Cần Thơ, và các tỉnh lân cận. Qua đó, Thành Đô kịp thời đáp ứng nhu cầu thẩm định giá của Quí khách hàng trên toàn quốc.

QUÍ VỊ CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LONG LIÊN HỆ:

CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ

  • Hội sở: Tầng 5 toà nhà Viễn Đông, số 36 Hoàng Cầu, phường Ô Chợ Dừa, Đống Đa, Hà Nội.
  • Hotline: 0985103666 – 0906020090 | | Email: info@tdvc.com.vn
  • Hệ thống thẩm định giá toàn quốc: XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực: TẠI ĐÂY

Bạn đang đọc bài viết: “Thẩm định giá đất khu công nghiệp tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.Liên hệ thẩm định giá:   0985 103 666   0906 020 090

Website: www.thamdinhgiathanhdo.com

Thẩm định giá tài sản theo cách tiếp cận từ thu nhập

Cách tiếp cận từ thu nhập
Thẩm định giá tài sản theo cách tiếp cận từ thu nhập – Thẩm định giá Thành Đô

(TDVC Thẩm định giá theo cách tiếp cận thu nhập) – Cách tiếp cận từ thu nhập là cách thức xác định giá trị của tài sản thông qua việc quy đổi dòng tiền trong tương lai có được từ tài sản về giá trị hiện tại. Cách tiếp cận từ thu nhập (tiếng Anh: The Income Approach) là một trong những cách tiếp cận cơ bản trong hoạt động thẩm định giá được sử dụng phổ biên tại Việt Nam và trên thế giới ngày nay.Cách tiếp cận từ thu nhập thuộc tiêu chuẩn thẩm định giá số 10, được Bộ tài chính Ban hành kèm theo Thông tư số 126/2015/TT-BTC ngày 20 tháng 8 năm 2015.

>> Thẩm định giá tài sản theo cách tiếp cận từ chi phí

>> Thẩm định giá tài sản theo cách tiếp cận từ thị trường

Cách tiếp cận từ thu nhập

Cách tiếp cận từ thu nhập có thể được sử dụng để xác định giá trị tài sản thẩm định giá theo cơ sở giá trị thị trường hoặc phi thị trường.

Để xác định giá trị thị trường, việc áp dụng cách tiếp cận thu nhập cần phản ánh được đặc điểm của đa số đối tượng tham gia thị trường tài sản thẩm định giá. Cụ thể: thu nhập thuần, chi phí hoạt động, tỷ suất vốn hóa, tỷ suất chiết khấu và các dữ liệu đầu vào khác cần được đánh giá trên cơ sở khảo sát thị trường trong quá khứ của tài sản thẩm định, dự đoán tương lai, xem xét tình hình cung – cầu, triển vọng phát triển của thị trường ngành, lĩnh vực và các yếu tố khác ảnh hưởng đến việc dự báo. Thẩm định viên cũng cần xác định mục đích sử dụng tài sản để đáp ứng nguyên tắc sử dụng tốt nhất và hiệu quả nhất.

Để xác định giá trị phi thị trường, việc áp dụng cách tiếp cận thu nhập cần phản ánh được các đặc điểm đặc thù của đối tượng sử dụng đặc biệt hoặc tính năng sử dụng đặc biệt của tài sản thẩm định. Ví dụ: Thẩm định viên có thể áp dụng tỷ suất vốn hóa hoặc tỷ suất chiết khấu mà chỉ riêng tài sản thẩm định có được do những đặc điểm khác biệt của tài sản hoặc tiêu chí đầu tư đặc biệt của nhà đầu tư.

Cách tiếp cận thu nhập dựa trên nguyên tắc tài sản có giá trị vì tạo ra thu nhập cho người chủ sở hữu. Giữa giá trị tài sản và thu nhập mang lại từ việc sử dụng tài sản có mối quan hệ trực tiếp, vì vậy nếu những yếu tố khác không đổi, thu nhập mang lại từ tài sản cho người sở hữu càng lớn thì giá trị của tài sản càng cao. Cách tiếp cận thu nhập được áp dụng đối với các tài sản tạo ra thu nhập cho người sở hữu, có thể dự báo được thu nhập từ tài sản trong tương lai và tính được tỷ suất vốn hóa hoặc tỷ suất chiết khấu phù hợp.

Cách tiếp cận thu nhập gồm hai phương pháp chính: Phương pháp vốn hóa trực tiếp và Phương pháp dòng tiền chiết khấu.

1. Phương pháp vốn hóa trực tiếp

Là phương pháp thẩm định giá xác định giá trị của tài sản thẩm định giá dựa trên cơ sở quy đổi dòng thu nhập thuần ổn định hàng năm dự kiến có được từ tài sản về giá trị hiện tại thông qua việc sử dụng tỷ suất vốn hóa phù hợp. Phương pháp vốn hóa trực tiếp thuộc cách tiếp cận từ thu nhập.

Phương pháp vốn hóa trực tiếp được áp dụng trong trường hợp thu nhập từ tài sản là tương đối ổn định (không đổi hoặc thay đổi theo một tỷ lệ nhất định) trong suốt thời gian sử dụng hữu ích còn lại (được tính bằng tuổi đời kinh tế còn lại) của tài sản hoặc vĩnh viễn.

Công thức phương pháp vốn hóa trực tiếp

V = I/R

Trong đó:

V: Giá trị tài sản thẩm định giá

I: Thu nhập hoạt động thuần

R: Tỷ suất vốn hóa

Các bước tiến hành:

Bước 1: Ước tính thu nhập hoạt động thuần do tài sản mang lại

Bước 2: Xác định tỷ suất vốn hóa

Bước 3: Áp dụng công thức vốn hóa trực tiếp.

 CÓ THỂ BẠN QUAN TÂM

1.1. Xác định thu nhập hoạt động thuần từ tài sản (I):

Công thức xác định thu nhập hoạt động thuần:

Thu nhập hoạt động thuần = Tổng thu nhập tiềm năng Thất thu do không sử dụng hết 100% công suất và do rủi ro thanh toán Chi phí hoạt động

Thẩm định viên xác định tổng thu nhập tiềm năng, thất thu, chi phí hoạt động thông qua các thông tin điều tra khảo sát trên thị trường của các tài sản tương tự, có tham khảo thu nhập và chi phí hoạt động trong quá khứ của tài sản thẩm định giá, xem xét tình hình cung – cầu, triển vọng phát triển của thị trường ngành, lĩnh vực và các yếu tố khác ảnh hưởng đến việc dự báo tổng thu nhập tiềm năng, thất thu, chi phí hoạt động dự kiến của tài sản thẩm định giá.

– Tổng thu nhập tiềm năng

Tổng thu nhập tiềm năng là tổng số các khoản thu nhập ổn định, hàng năm có được từ việc khai thác hết công suất tài sản. Ví dụ: Đối với một tòa nhà văn phòng cho thuê, các khoản thu nhập tiềm năng có thể có được từ việc cho thuê văn phòng, kho bãi, trông giữ xe và các khoản thu nhập tiềm năng khác. Đối với một thiết bị cụ thể, các khoản thu nhập tiềm năng có thể có được từ việc cho nhà đầu tư khác thuê, bán các sản phẩm được tạo ra từ thiết bị đó hoặc các khoản thu nhập tiềm năng khác.

– Thất thu không sử dụng hết 100% công suất và do rủi ro thanh toán:

Tổng thất thu không sử dụng hết 100% công suất và do rủi ro thanh toán = Tỷ lệ thất thu x Tổng thu nhập tiềm năng

Tỷ lệ thất thu được ước tính từ việc thu thập và phân tích thông tin của các tài sản tương tự trên thị trường.

– Chi phí hoạt động: là những chi phí hàng năm cần thiết cho việc duy trì dòng thu nhập từ tài sản, bao gồm các chi phí phải trả dù có nhận được hay không nhận được thu nhập từ tài sản, chi phí phải trả tùy thuộc mức độ thu nhập nhận được và một số chi phí khác. Chi phí hoạt động không bao gồm khoản hoàn trả tiền vay (vốn và lãi), khấu hao, thuế thu nhập doanh nghiệp (nếu có).

Đối với bất động sản, các khoản chi phí hoạt động có thể bao gồm chi phí về thuế sử dụng đất phi nông nghiệp; chi phí về bảo hiểm nhà cửa; chi phí quản lý; chi phí điện, nước, gas, dọn vệ sinh; chi phí duy tu; chi phí trông coi; khoản phí bảo dưỡng định kỳ; chi phí hoạt động khác. Trong đó khoản phí bảo dưỡng định kỳ là khoản chi phí bình quân hàng năm (định kỳ) cho việc sửa chữa, thay thế các bộ phận cấu thành trong toàn bộ tuổi đời của tài sản. Ví dụ: mái nhà của một ngôi nhà cần được thay thế sau 20 năm sử dụng thì khoản phí thay thế định kỳ là 1/20 chi phí thay mái nhà, trong đó chi phí thay mái nhà được ước tính tại thời điểm sau 20 năm và chiết khấu về hiện tại.

Đối với máy, thiết bị, các khoản chi phí hoạt động bao gồm chi phí bán hàng, chi phí quản lý chung, chi phí tiền thuê, chi phí bảo hiểm, chi phí hoạt động khác.

1.2. Xác định tỷ suất vốn hóa (R)

Tỷ suất vốn hóa được xác định thông qua 03 phương pháp: Phương pháp so sánh, Phương pháp phân tích vốn vay – vốn đầu tư và Phương pháp phân tích khả năng thanh toán nợ.

1.2.1. Phương pháp so sánh

a) Phương pháp so sánh xác định tỷ suất vốn hóa áp dụng cho tài sản cần thẩm định giá bằng cách so sánh, rút ra từ những tỷ suất vốn hóa của các tài sản tương tự trên thị trường.

Để áp dụng phương pháp này, thẩm định viên cần phải điều tra, khảo sát thông tin của ít nhất 03 tài sản so sánh trên thị trường, bao gồm các thông tin về giá giao dịch, mục đích sử dụng, điều khoản tài chính, điều kiện thị trường tại thời điểm bán, đặc điểm của người mua, thu nhập hoạt động, chi phí hoạt động, tỷ lệ thất thu do không sử dụng hết 100% công suất, rủi ro thanh toán và các yếu tố liên quan khác. Trong trường hợp các tài sản so sánh có các yếu tố khác biệt với tài sản thẩm định giá thì cần tiến hành điều chỉnh các yếu tố khác biệt này.

Cách tính thu nhập hoạt động thuần, chi phí hoạt động áp dụng với các tài sản so sánh phải thống nhất với cách tính áp dụng với tài sản thẩm định. Giá giao dịch của tài sản so sánh phải phản ánh được điều kiện thị trường hiện tại cũng như điều kiện thị trường tương lai tương tự như của tài sản thẩm định giá.

b) Phương pháp so sánh xác định tỷ suất vốn hóa theo 02 cách:

– Cách 1: Xác định tỷ suất vốn hóa trên cơ sở thu nhập hoạt động thuần và giá giao dịch của các tài sản so sánh.

Tỷ suất vốn hóa (R) = Thu nhập hoạt động thuần
Giá bán

– Cách 2: Xác định tỷ suất vốn hóa trên cơ sở thu nhập hiệu quả của các tài sản so sánh và giá giao dịch của các tài sản so sánh.

Tỷ suất vốn hóa (R) = 1 – Tỷ lệ chi phí hoạt động
Số nhân thu nhập hiệu quả

Trong đó:

Tỷ lệ chi phí hoạt động = Chi phí hoạt động
Tổng thu nhập hiệu quả


Số nhân thu nhập hiệu quả = Giá bán của tài sản so sánh
Tổng thu nhập hiệu quả của tài sản so sánh


Tổng thu nhập hiệu quả = Tổng thu nhập tiềm năng Thất thu do không sử dụng hết 100% công suất và do rủi ro thanh toán

Tỷ lệ chi phí hoạt động có thể xác định được thông qua khảo sát điều tra các tài sản tương tự trên thị trường. Thẩm định viên có thể xác định tỷ lệ chi phí hoạt động và số nhân thu nhập hiệu quả thông qua điều tra ít nhất 03 tài sản tương tự trên thị trường để tổng hợp, rút ra tỷ suất vốn hóa áp dụng cho tài sản thẩm định giá.

Phương pháp so sánh theo Cách 2 thường được áp dụng trong trường hợp không thu thập được các dữ liệu yêu cầu như cách tính trên, thẩm định viên có thể xác định tỷ suất vốn hóa dựa trên mối quan hệ tỷ lệ giữa tỷ lệ chi phí hoạt động và số nhân thu nhập.

1.2.2. Phương pháp phân tích vốn vay – vốn sở hữu

Phương pháp phân tích vốn vay – vốn sở hữu xác định tỷ suất vốn hóa căn cứ vào bình quân gia quyền của hệ số vốn hóa tiền vay Rm và Tỷ suất vốn hóa vốn sở hữu Re, trong đó quyền số là tỷ trọng vốn huy động từ các nguồn khác nhau đầu tư vào tài sản.

Phương pháp này áp dụng đối với các tài sản được đầu tư bởi nguồn vốn sở hữu và nguồn vốn vay, thẩm định viên phải thu thập được những thông tin liên quan đến 02 nguồn này bao gồm: tỷ lệ vốn sở hữu, tỷ lệ vốn vay, kỳ hạn thanh toán, số kỳ thanh toán, lãi vay, sự kỳ vọng của nhà đầu tư từ khoản đầu tư, khả năng thu hồi vốn đầu tư và các yếu tố khác liên quan.

R = M x Rm + (1-M) x Re

R: tỷ suất vốn hóa

M: tỷ lệ % vốn vay trên tổng vốn đầu tư

(1-M): tỷ lệ % vốn sở hữu trên tổng vốn đầu tư

Rm: hệ số vốn hóa tiền vay

Re: tỷ suất vốn hóa vốn sở hữu

Trong đó:

– Hệ số vốn hóa tiền vay Rm là tỷ lệ khoản thanh toán nợ hàng năm (bao gồm cả vốn và lãi) trên vốn vay gốc. Hệ số vốn hóa tiền vay được tính bằng cách nhân khoản thanh toán mỗi kỳ (bao gồm cả gốc và lãi) với số kỳ phải thanh toán trong năm và chia cho số tổng số tiền vay gốc.

– Tỷ suất vốn hóa vốn sở hữu Re là tỷ suất dùng để vốn hóa thu nhập từ vốn sở hữu. Tỷ suất vốn hóa vốn sở hữu Re được tính bằng cách chia lợi nhuận vốn chủ sở hữu hàng năm chia cho tổng số vốn sở hữu. Cách xác định tỷ suất vốn hóa vốn sở hữu thường được xác định thông qua khảo sát trên thị trường, phân tích thông tin của các tài sản so sánh.

1.2.3. Phương pháp phân tích khả năng thanh toán nợ

Phương pháp phân tích khả năng thanh toán nợ xác định tỷ suất vốn hóa căn cứ vào tỷ lệ % vốn vay trên tổng vốn đầu tư M, hệ số vốn hóa tiền vay Rm và tỷ lệ khả năng hoàn trả nợ DCR.

Phương pháp này áp dụng đối với các tài sản được đầu tư bởi nguồn vốn sở hữu và nguồn vốn vay, thẩm định viên phải thu thập được các thông tin liên quan đến khả năng thanh toán của nhà đầu tư, điều kiện/điều khoản cho vay, tỷ lệ cho vay, kỳ hạn thanh toán, số kỳ thanh toán, lãi vay, thu nhập hoạt động thuần và các yếu tố khác liên quan.

Tỷ suất vốn hóa (R) = M x Rm x DCR

Trong đó:

DCR = Thu nhập hoạt động thuần
Khoản thanh toán nợ hàng năm


Khoản thanh toán nợ hàng năm = Khoản thanh toán mỗi kỳ x Số kỳ phải thanh toán trong năm

Khoản thanh toán mỗi kỳ bao gồm cả phần gốc và lãi phải trả mỗi kỳ.

Ví dụ về cách xác định tỷ suất vốn hóa xem Phụ lục số 01 ban hành kèm theo Tiêu chuẩn này.

phương pháp dòng tiền chiết khấu
Phương pháp dòng tiền chiết khấu và phương pháp vốn hóa trực tiếp – Thẩm định giá Thành Đô

2. Phương pháp dòng tiền chiết khấu (DCF)

Phương pháp dòng tiền chiết khấu là phương pháp thẩm định giá xác định giá trị của tài sản thẩm định giá dựa trên cơ sở quy đổi các dòng tiền trong tương lai dự kiến có được từ tài sản về giá trị hiện tại thông qua việc sử dụng tỷ suất chiết khấu phù hợp. Phương pháp dòng tiền chiết khấu thuộc cách tiếp cận từ thu nhập.

Phương pháp dòng tiền chiết khấu được áp dụng trong trường hợp thu nhập từ tài sản biến đổi qua các giai đoạn khác nhau (không ổn định), ví dụ như trường hợp một doanh nghiệp vừa bắt đầu hoạt động hoặc một công trình mới bắt đầu xây dựng

2.1. Công thức:

  • Trường hợp dòng tiền không đều:

dòng tiền không đều


  • Trường hợp dòng tiền đều:

Dòng tiền đều

Trong đó:

V: Giá trị thị trường của tài sản

CFt: Dòng tiền năm thứ t

CF: Dòng tiền phát sinh đều đặn hàng năm

CFO: Dòng tiền phát sinh tại thời điểm bắt đầu giai đoạn dự báo dòng tiền. (Tại thời điểm này có thể chưa phát sinh thu nhập từ tài sản nhưng có thể đã phát sinh chi phí đầu tư ban đầu)

Vn: Giá trị tài sản cuối kỳ dự báo

n: Giai đoạn dự báo dòng tiền trong tương lai

r: Tỷ suất chiết khấu

t: Năm dự báo

2.2. Các bước tiến hành:

  • Bước 1: Xác định giai đoạn dự báo dòng tiền trong tương lai.
  • Bước 2: Ước tính dòng tiền thuần trên cơ sở ước tính thu nhập từ tài sản và ước tính chi phí liên quan đến việc khai thác, vận hành tài sản.
  • Bước 3: Ước tính giá trị tài sản cuối kỳ dự báo.
  • Bước 4: Ước tính tỷ suất chiết khấu thích hợp.
  • Bước 5: Xác định giá trị tài sản bằng công thức nêu trên.

Xác định giai đoạn dự báo dòng tiền trong tương lai (n):

Giai đoạn dự báo dòng tiền trong tương lai được xác định trên cơ sở cân nhắc các yếu tố sau:

  • Trong trường hợp dòng tiền biến động không ổn định, giai đoạn dự báo dòng tiền trong tương lai không nên quá dài để có thể ước tính tương đối chính xác các biến động của dòng tiền trong tương lai.
  • Giai đoạn dự báo dòng tiền trong tương lai cần đủ dài để doanh nghiệp hoặc tài sản cần thẩm định giá đạt đến mức thu nhập tương đối ổn định.
  • Tuổi đời kinh tế của tài sản thẩm định giá.
  • Giai đoạn dự định nắm giữ tài sản thẩm định giá.

Việc xác định giai đoạn dự báo dòng tiền trong tương lai cần căn cứ vào mục đích thẩm định giá, đặc trưng của tài sản thẩm định giá, các thông tin thu thập được và cơ sở giá trị của tài sản thẩm định giá. Ví dụ: Trường hợp mục đích thẩm định giá là để xác định giá trị đầu tư của tài sản thì giai đoạn dự định nắm giữ tài sản là căn cứ được ưu tiên khi xác định giai đoạn dự báo dòng tiền trong tương lai. Trường hợp tuổi đời kinh tế còn lại của tài sản thẩm định giá là tương đối ngắn thì giai đoạn dự báo dòng tiền có thể là toàn bộ tuổi đời kinh tế còn lại của tài sản thẩm định giá.

2.3. Ước tính thu nhập từ tài sản:

Thu nhập từ tài sản là các khoản tiền mà nhà đầu tư nhận được từ việc đầu tư vào tài sản. Việc ước tính thu nhập được dựa trên cơ sở: Đặc điểm kinh tế – kỹ thuật của tài sản thẩm định; thu nhập trong quá khứ của tài sản thẩm định và/hoặc thu nhập của tài sản tương tự; thị trường ngành, lĩnh vực và các yếu tố khác ảnh hưởng đến việc dự báo tổng thu nhập.

2.4. Ước tính chi phí liên quan đến việc khai thác tài sản:

Chi phí liên quan đến việc khai thác tài sản bao gồm các loại chi phí cần thiết cho việc duy trì thu nhập từ việc khai thác tài sản. Việc ước tính chi phí được dựa trên cơ sở: Đặc điểm kinh tế – kỹ thuật của tài sản thẩm định; chi phí trong quá khứ của tài sản thẩm định và/hoặc chi phí của tài sản tương tự; thị trường ngành, lĩnh vực và các yếu tố khác ảnh hưởng đến việc dự báo chi phí.

Thông tin thu thập được để xác định dòng tiền có thể là thu nhập hoạt động thuần, tổng thu nhập tiềm năng, tổng thu nhập hiệu quả, tùy thuộc vào thông tin, dữ liệu thu thập được.

Trong trường hợp tài sản thẩm định giá được sử dụng bởi doanh nghiệp thì dòng tiền thuần là dòng tiền trước khi khấu trừ thuế thu nhập doanh nghiệp. Trong trường hợp thẩm định giá trị doanh nghiệp thì giá trị doanh nghiệp được xác định trên cơ sở dòng thu nhập sau thuế.

2.5. Ước tính giá trị cuối kỳ dự báo (Vn):

Trong trường hợp tài sản thẩm định giá được tiếp tục sử dụng hoặc doanh nghiệp được kỳ vọng sẽ tiếp tục hoạt động sau khi kết thúc giai đoạn dự báo (hay kỳ dự báo), thẩm định viên cần xác định phần giá trị tại thời điểm này của tài sản hoặc doanh nghiệp. Giá trị cuối kỳ dự báo có thể coi là giá trị thị trường của tài sản hoặc doanh nghiệp cuối kỳ dự báo. Trong trường hợp giá trị đầu tư, giá trị cuối kỳ dự báo cần phản ánh giá trị còn lại đối với nhà đầu tư cụ thể tiếp tục nắm giữ tài sản sau giai đoạn dự báo.

Giá trị tài sản cuối kỳ dự báo có thể là giá trị thanh lý tài sản tại thời điểm cuối kỳ dự báo; trong trường hợp tài sản được tiếp tục sử dụng trong các năm tiếp theo của năm cuối kỳ dự báo thì giá trị tài sản cuối kỳ dự báo được xác định bằng cách sử dụng tỷ suất vốn hóa thích hợp để vốn hóa số tiền dự kiến có được từ việc tiếp tục sử dụng này. Tỷ suất vốn hóa này được căn cứ trên tỷ suất chiết khấu của tài sản tại thời điểm cuối kỳ dự báo, đặc điểm của tài sản và dự báo triển vọng của thị trường tại thời điểm đó.

Tuy nhiên, đối với một số tài sản cụ thể có thể có trường hợp giá trị tài sản cuối kỳ dự báo có ít hoặc không có mối liên hệ với dòng tiền trước thời điểm cuối kỳ dự báo, ví dụ một giếng dầu sau khi hết giai đoạn khai thác có thể không còn hoặc có rất ít giá trị sử dụng.

Trong thẩm định giá doanh nghiệp, việc ước tính giá trị tài sản cuối kỳ dự báo được xác định dựa vào mô hình tăng trưởng của doanh nghiệp. Trong trường hợp doanh nghiệp có tốc độ tăng trưởng đều đặn là g trong các năm tiếp theo của kỳ dự báo, tỷ suất chiết khấu trong giai đoạn cuối của kỳ dự báo là r, công thức tính giá trị cuối kỳ dự báo là:

Ước tính giá trị cuối kỳ Vn

Trong đó:

CFn: Dòng tiền năm thứ n

Vn: Giá trị tài sản cuối kỳ dự báo

n: Thời gian đầu tư dự kiến

r: Tỷ suất chiết khấu

g: Tốc độ tăng trưởng đều đặn sau kỳ dự báo.

Ví dụ về cách tính giá trị cuối kỳ dự báo hướng dẫn Phụ lục số 02 ban hành kèm theo Tiêu chuẩn này.

2.6. Ước tính tỷ suất chiết khấu (r):

Tỷ suất chiết khấu cần phản ánh được giá trị biến đổi theo thời gian của tiền tệ và các rủi ro liên quan đến dòng thu nhập dự kiến có được trong tương lai từ việc sử dụng tài sản thẩm định giá.

Việc xác định tỷ suất chiết khấu phụ thuộc vào cơ sở giá trị, loại tài sản thẩm định giá và các dòng tiền được xem xét. Trong trường hợp ước tính giá trị thị trường, tỷ suất chiết khấu cần phản ánh rủi ro đối với đa số đối tượng tham gia thị trường. Trong trường hợp ước tính giá trị đầu tư, tỷ suất chiết khấu cần phản ánh tỷ lệ lợi nhuận kỳ vọng của nhà đầu tư cụ thể và rủi ro của khoản đầu tư này.

Tỷ suất chiết khấu được ước lượng thông qua các thông tin từ thị trường của các tài sản tương tự, có thể là tỷ suất sinh lời trung bình của các loại tài sản đó trên thị trường theo phương pháp thống kê.

Trong trường hợp tài sản thẩm định giá đang được vận hành và khai thác bởi một doanh nghiệp thì có thể cân nhắc sử dụng chi phí sử dụng vốn bình quân gia quyền (WACC) của doanh nghiệp để làm tỷ suất chiết khấu.

Công thức tính WACC:

Công thức tính WACC

Trong đó:

WACC: Chi phí sử dụng vốn bình quân gia quyền

E: Vốn sở hữu

D: Vốn vay

Re: Chi phí vốn sở hữu

Rd: Chi phí vốn vay

Tc: Thuế suất thuế thu nhập doanh nghiệp

Ngoài ra, đối với thẩm định giá doanh nghiệp, thẩm định viên có thể xác định tỷ suất chiết khấu dựa trên công thức sau:

Tỷ suất chiết khấu = Tỷ suất lợi nhuận không rủi ro + Tỷ lệ rủi ro (nếu có)

Trong đó:

– Tỷ suất lợi nhuận không rủi ro được xác định trên cơ sở lãi suất trái phiếu chính phủ kỳ hạn 10 năm (hoặc trái phiếu chính phủ kỳ hạn dài nhất tại thời điểm thẩm định giá).

– Tỷ lệ rủi ro được xác định trên cơ sở đánh giá tỷ lệ rủi ro của thị trường giao dịch của nhóm, loại doanh nghiệp cần thẩm định giá và tỷ lệ rủi ro đối với doanh nghiệp cần thẩm định giá.

QUÍ VỊ CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LÒNG LIÊN HỆ:

CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ

  • Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
  • Hotline: 0985103666 – 0906020090 | | Email: info@tdvc.com.vn
  • Hệ thống thẩm định giá toàn quốc:XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực: TẠI ĐÂY

Bạn đang đọc bài viết: “Thẩm định giá tài sản theo cách tiếp cận từ thu nhập tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.Liên hệ thẩm định giá:   0985 103 666   0906 020 090

Website: www.thamdinhgiathanhdo.com

Thẩm định giá tài sản theo cách tiếp cận từ chi phí

Cách tiếp cận từ chi phí
Cách tiếp cận từ chi phí – Thẩm định giá Thành Đô

(TDVC Cách tiếp cận từ chi phí) –  Cách tiếp cận từ chi phí được Bộ Tài Chính ban hành theo Thông tư số 126/2015/TT-BTC ngày 20 tháng 8 năm 2015, tiêu chuẩn thẩm định giá Việt Nam số 09. Cách tiếp cận từ chi phí là cách thức xác định giá trị của tài sản thẩm định giá thông qua chi phí tạo ra một tài sản có chức năng, công dụng giống hệt hoặc tương tự với tài sản thẩm định giá và hao mòn của tài sản thẩm định giá. Cách tiếp cận từ chi phí gồm hai phương pháp thẩm định giá là: Phương pháp chi phí tái tạo; Phương pháp chi phí thay thế.

  • Phương pháp chiphí tái tạo là phương pháp thẩm định giá xác định giá trị của tài sản thẩm định giá dựa trên cơ sở chênh lệch giữa chi phí tái tạo ra tài sản giống hệt với tài sản thẩm định giá theo giá thị trường hiện hành và giá trị hao mòn của tài sản thẩm định giá. Phương pháp chi phí tái tạo thuộc cách tiếp cận từ chi phí.
  • Phương pháp chi phí thay thếlà phương pháp thẩm định giá xác định giá trị của tài sản thẩm định giá dựa trên cơ sở chênh lệch giữa chi phí thay thế để tạo ra một tài sản tương tự tài sản thẩm định giá có cùng chức năng, công dụng theo giá thị trường hiện hành và giá trị hao mòn của tài sản thẩm định giá. Phương pháp chi phí thay thế thuộc cách tiếp cận từ chi phí.

Cách tiếp cận từ chi phí

Cách tiếp cận từ chi phí có thể được sử dụng để xác định giá trị tài sản thẩm định giá theo cơ sở giá thị trường hoặc phi thị trường.

Để xác định giá trị thị trường, việc áp dụng cách tiếp cận chi phí cần phản ánh được quan điểm của đối tượng thông thường tham gia thị trường tài sản thẩm định giá. Cụ thể: chi phí thay thế, mức độ hữu dụng mong muốn đối với tài sản, giá trị hao mòn của tài sản,… cần được đánh giá trên cơ sở khảo sát thị trường, tìm hiểu quan điểm, nhu cầu và tình hình tài chính của những người tham gia thị trường. Thẩm định viên cũng cần xác định mục đích sử dụng tài sản để đáp ứng nguyên tắc sử dụng tốt nhất và hiệu quả nhất.

Để xác định giá trị phi thị trường, việc áp dụng cách tiếp cận chi phí cần phản ánh được các đặc điểm đặc thù của đối tượng sử dụng đặc biệt, đặc điểm đặc biệt hoặc tính năng sử dụng đặc biệt của tài sản thẩm định giá. Ví dụ: trong trường hợp xác định giá trị tài sản đối với người chủ sở hữu, thẩm định viên cần áp dụng cách tiếp cận chi phí trên cơ sở đánh giá nhu cầu sử dụng tài sản, khả năng tài chính,… của người chủ sở hữu.

Thẩm định giá tài sản theo cách tiếp cận từ thị trường

1. Trường hợp áp dụng cách tiếp cận từ chi phí

Cách tiếp cận từ chi phí thường được áp dụng trong các trường hợp sau:

  • Không có đủ thông tin trên thị trường để áp dụng cách tiếp cận thị trường và cách tiếp cận thu nhập.
  • Có dự định tạo ra một tài sản mới hoặc khi thẩm định giá công trình mới được xây dựng hoặc tài sản mới được chế tạo.
  • Kiểm tra kết quả các cách tiếp cận thẩm định giá khác.
  • Tùy vào mục đích thẩm định giá, đặc điểm của tài sản và mức độ sẵn có của số liệu, thẩm định viên lựa chọn phương pháp chi phí thay thế hoặc phương pháp chi phí tái tạo trong cách tiếp cận chi phí để tiến hành thẩm định giá.

2. Công thức xác định giá trị tài sản thẩm định giá theo cách tiếp cận chiphí

a) Phương pháp chi phí tái tạo

Phương pháp chi phí tái tạo dựa trên chi phí tạo ra tài sản giống nguyên mẫu với tài sản thẩm định giá. Tài sản này bao gồm cả những điểm đã lỗi thời, lạc hậu của tài sản thẩm định giá.

Công thức:

Giá trị ước tính của tài sản = Chi phí tái tạo (đã bao gồm Lợi nhuận của nhà sản xuất / nhà đầu tư) Tổng giá trị hao mòn (Giá trị hao mòn lũy kế)

b) Phương pháp chi phí thay thế

Phương pháp chi phí thay thế dựa trên chi phí để tạo ra tài sản thay thế, tương tự với tài sản thẩm định giá về chức năng, công dụng, nhưng được thiết kế, chế tạo hoặc xây dựng với công nghệ, nguyên vật liệu và kỹ thuật mới hơn. Thông thường, tài sản thay thế thường có chi phí tạo ra thấp hơn so với chi phí tái tạo, đồng thời chi phí vận hành cũng không bị cao hơn so với mức phổ biến tại thời điểm thẩm định giá. Vì vậy, tổng giá trị hao mòn hay hao mòn lũy kế của tài sản thay thế thường không bao gồm hao mòn chức năng do chi phí vốn cao hoặc hao mòn chức năng do chi phí vận hành cao.

Công thức:

Giá trị ước tính của tài sản = Chi phí thay thế (đã bao gồm lợi nhuận của nhà sản xuất/nhà đầu tư) Tổng giá trị hao mòn (Giá trị hao mòn lũy kế không bao gồm phần giá trị hao mòn chức năng của tài sản thẩm định giá đã được phản ánh trong chi phí tạo ra tài sản thay thế)

3. Các bước xác định giá trị tài sản theo cách tiếp cận chi phí

Sau khi thu thập và phân tích các thông tin có liên quan đến tài sản thẩm định giá, thẩm định viên thực hiện theo các bước sau:

Đối với bất động sản

  • Bước 1: Ước tính riêng giá trị của lô đất trong tổng giá trị bất động sản. Giá trị của đất cần được xác định trên cơ sở mục đích sử dụng tốt nhất và hiệu quả nhất có tính đến mục đích sử dụng đất hợp pháp và tại thời điểm thẩm định giá. Các giả thiết, điều kiện tính toán,… cần được áp dụng thống nhất đối với tất cả các bộ phận cấu thành bất động sản thẩm định giá như đất đai, nhà xưởng, máy, thiết bị,…
  • Bước 2: Ước tính các chi phí tái tạo, chi phí thay thế công trình xây dựng hiện có.
  • Bước 3: Xác định hao mòn và ước tính tổng giá trị hao mòn của công trình xây dựng hiện có.
  • Bước 4: Ước tính giá trị của công trình xây dựng bằng cách lấy tổng chi phí xây dựng công trình bước 2 trừ (-) giá trị hao mòn đã tính bước 3.
  • Bước 5: Ước tính giá trị của bất động sản thẩm định giá bằng cách lấy giá trị của đất bước 1 cộng (+) giá trị ước tính của công trình xây dựng bước 4.

Đối với máy, thiết bị

  • Bước 1: Ước tính chi phí tái tạo hoặc chi phí thay thế của máy, thiết bị.
  • Bước 2: Xác định hao mòn và ước tính tổng giá trị hao mòn của máy, thiết bị thẩm định giá.
  • Bước 3: Ước tính giá trị của máy, thiết bị bằng cách lấy kết quả bước 1 trừ (-) kết quả bước 2.

4. Các loại chi phí

4.1. Chi phí tái tạo, chi phí thay thế

Ứng với từng phương pháp chi phí tái tạo hoặc phương pháp chi phí thay thế, thẩm định viên cần xác định chi phí tái tạo hoặc chi phí thay thế để ước tính giá trị tài sản thẩm định giá, trong đó:

  • Chi phí tái tạo là chi phí hiện hành tại thời điểm thẩm định giá để xây dựng, sản xuất hay chế tạo tài sản giống nguyên mẫu với tài sản thẩm định giá, bao gồm tất cả những điểm lỗi thời, lạc hậu của tài sản thẩm định giá.
  • Chi phí thay thế là chi phí hiện hành tại thời điểm thẩm định giá để xây dựng, sản xuất hay chế tạo tài sản có công dụng (giá trị sử dụng) tương tự như tài sản thẩm định giá, loại trừ các bộ phận có chức năng lỗi thời, nhưng tínhđến tiến bộ khoa học, công nghệ tại thời điểm thẩm định giá để tạo ra sản phẩm thay thế có tính năng ưu việt hơn so với tài sản thẩm định giá.

4.2. Thành phần của chi phí tái tạo, chi phí thay thế

Chi phí tái tạo, chi phí thay thế bao gồm tất cả các chi phí có thể phát sinh khi tạo ra tài sản mang lại chức năng, công dụng tương tự, gắn với loại cơ sở giá trị thị trường hoặc phi thị trường cần xác định và các giả thiết kèm theo. Ví dụ: nếu tài sản thẩm định giá là máy thiết bị đang được sử dụng, vận hành thì chi phí tái tạo (chi phí thay thế) bao gồm cả chi phí lắp đặt. Nếu máy thiết bị đó đang được đánh giá riêng lẻ để tách ra khỏi dây chuyền sản xuất thì chi phí lắp đặt sẽ không được tính đến.

Chi phí tái tạo và chi phí thay thế bao gồm các loại chi phí như: vật liệu, nhân công, vận chuyển, thiết kế, chi phí tư vấn, chi phí quản lý, chi phí tài chính trong thời gian sản xuất, thi công xây dựng, thuế không hoàn lại, chi phí lắp đặt, chạy thử, lợi nhuận nhà thầu, lợi nhuận của nhà sản xuất/nhà đầu tư và các khoản thuế, phí phải nộp theo quy định của pháp luật,….

Chi phí tái tạo bao gồm các tất cả các khoản mục chi phí để tạo ra sản phẩm giống hệt với tài sản thẩm định giá, bao gồm các điểm lỗi thời, lạc hậu. Trường hợp không thể tìm được vật liệu, máy móc kỹ thuật để tạo ra sản phẩm giống hệt với tài sản thẩm định giá, cần cân nhắc áp dụng loại vật liệu hoặc máy móc kỹ thuật tương tự với tài sản thẩm định giá.

Chi phí thay thế bao gồm các chi phí tạo ra sản phẩm có chức năng tương tự và tính hữu dụng tương đương với tài sản thẩm định giá, tuy nhiên được thiết kế, chế tạo hoặc xây dựng với công nghệ, nguyên vật liệu và kỹ thuật mới đang được sử dụng tại thời điểm thẩm định giá. Để xác định chi phí thay thế, thẩm định viên cần xác định tài sản thay thế trên cơ sở hiểu biết về các chức năng và công dụng của tài sản thẩm định giá. Sau đó xác định chi phí để tạo ra hoặc mua tài sản thay thế. Trong trường hợp tài sản thẩm định giá là tài sản mới thì chi phí thay thế bằng với chi phí tái tạo.

4.3. Thời điểm xác định chi phí: các loại chi phí thuộc chi phí tái tạo, chi phí thay thế đều cần được xác định tại thời điểm thẩm định giá.

Việc tính toán các loại chi phí xây dựng, chế tạo phải căn cứ vào mặt bằng giá thị trường của nguyên nhiên vật liệu, các quy định của cơ quan có thẩm quyền về định mức kinh tế kỹ thuật, định mức tiêu hao nguyên, nhiên vật liệu và các hướng dẫn về xác lập đơn giá xây dựng, chế tạo tại thời điểm thẩm định giá.

5. Cách xác định chi phí tái tạo, chi phí thay thế đối với công trình xâydựng

5.1. Các chi phí tái tạo, chi phí thay thế bao gồm:

  • Chi phí trực tiếp: Chi phí cấp phép xây dựng; chi phí vật liệu trực tiếp; chi phí nhân công; chi phí máy thi công, chi phí mua sắm thiết bị; chi phí xây dựng các công trình, hạng mục công trình chính, công trình tạm, công trình phụ trợ phục vụ thi công; chi phí duy tu, bảo dưỡng công trình; chi phí cho những công tác cần thiết phục vụ trực tiếp thi công xây dựng công trình; chi phí an ninh trong quá trình xây dựng; lợi nhuận nhà thầu; các chi phí trực tiếp khác.
  • Chi phí gián tiếp: Chi phí quản lý dự án; chi phí thiết kếxây dựng công trình, chi phí đánh giá tác động môi trường và xử lý các tác động của dự án đến môi trường, chi phí tư vấn đầu tư xây dựng khác; chi phí kiểm toán; chi phí tài chính trong thời gian thi công xây dựng; chi phí bảo hiểm công trình; chi phí quảng cáo bán hàng; chi phí duy tu, bảo dưỡng công trình; các chi phí khác phát sinh từ sau khi hoàn thành xây dựng công trình đến khi bàn giao công trình (hay khi bán hoặc cho thuê được hết diện tích công trình xây dựng); các khoản phí và lệ phí theo quy định; các khoản chi phí gián tiếp khác.
  • Lợi nhuận nhà đầu tư/nhà sản xuất: Lợi nhuận của nhà đầu tư/nhà sản xuất được xác định trên cơ sở tỷ lệ lợi nhuận bình quân trên thị trường tính trên tổng chi phí (bao gồm chi phí trực tiếp và chi phí gián tiếp) đối với việc đầu tư kinh doanh tài sản thẩm định giá.

5.2. Các phương pháp xác định chi phí tái tạo, chi phí thay thế:

  • Phương pháp so sánh theo đơn vị;
  • Phương pháp ước tính chi phí theo hạng mục công trình;
  • Phương pháp khảo sát số lượng.

Thẩm định viên căn cứ vào loại hình công trình, thông tin có được để lựa chọn phương pháp áp dụng phù hợp.

(5.2.1) Phương pháp so sánh theo đơn vị

Phương pháp so sánh theo đơn vị là phương pháp xác định tổng chi phí trên cơ sở tổng chi phí xây dựng của công trình tương tự thông qua việc so sánh các chỉ tiêu kinh tế – kỹ thuật với công trình thẩm định giá.

Đối với các công trình vừa mới được xây dựng thì sử dụng các loại giá trong hợp đồng xây dựng của công trình này để xác định giá trị công trình xây dựng thẩm định giá. Thẩm định viên cân nhắc điều chỉnh giá công trình xây dựng về thời điểm thẩm định giá; loại bỏ các chi phí có trong công trình tương tự nhưng không phát sinh khi xây dựng công trình có chức năng tương tự với công trình thẩm định giá.

Để áp dụng được phương pháp này, thẩm định viên cần thu thập thông tin của các tổ chức được phép cung cấp thông tin về số liệu, chi phí bất động sản; thu thập các dữ liệu từ tòa nhà có quy mô, kích thước phù hợp, sau đó điều chỉnh những chi phí cơ bản về sự khác nhau giữa công trình so sánh với công trình thẩm định giá. Đối với một số công trình tương tự về quy mô thì vẫn có thể khác biệt về thiết kế và chất lượng xây dựng. Sự khác nhau về thiết kế mái, đặc điểm thiết kế bên trong công trình, chu vi và hình dáng công trình có ảnh hưởng cơ bản đến chi phí so sánh theo đơn vị. Vì vậy, đối với những khác biệt này thẩm định viên phải xem xét tính phù hợp khi áp dụng các số liệu của công trình đó.

Trong trường hợp cơ quan nhà nước có thẩm quyền ban hành đơn giá xây dựng hoặc suất vốn đầu tư xây dựng công trình có kết cấu tương tự thì thẩm định viên có thể áp dụng đơn giá xây dựng hoặc suất vốn đầu tư xây dựng đó nếu đơn giá xây dựng hoặc suất vốn đầu tư xây dựng công trình này phù hợp với giá thị trường tại thời điểm thẩm định giá. Thẩm định viên cũng cần điều chỉnh đơn giá, suất vốn đầu tư xây dựng theo sự khác biệt về thiết kế và chất lượng xây dựng như đã nêu ở trên.

(5.2.2) Phương pháp ước tính chi phí theo hạng mục công trình

Phương pháp ước tính chi phí theo hạng mục công trình là phương pháp xác định tổng chi phí công trình bằng cách cộng chi phí của tất cả các hạng mục công trình, trong đó chi phí từng hạng mục công trình căn cứ vào định mức chi phí cho một m2 diện tích, một m3 hoặc một mét dài của hạng mục công trình đó.

Việc ước tính chi phí hạng mục công trình dựa trên dữ liệu thẩm định viên thu thập được từ các đơn vị thi công, đơn vị tư vấn (gồm: bảng xác định giá trị khối lượng công việc hoàn thành, bảng xác nhận giá trị khối lượng công việc phát sinh (nếu có), biên bản nghiệm thu hoàn thành bàn giao công trình…); cuộc mở thầu cạnh tranh hoặc dịch vụ chuyên cung cấp thông tin số liệu từ những công trình tương tự, chi phí gián tiếp được tính toán riêng biệt. Chi phí tư vấn đầu tư xây dựng, chi phí quản lý dự án, chi phí khác và lợi nhuận của nhà đầu tư/nhà sản xuất được tính vào chi phí công trình.

(5.2.3) Phương pháp khảo sát số lượng

Phương pháp khảo sát số lượng là phương pháp ước tính chi phí dựa trên bản vẽ thiết kế kỹ thuật thi công và bảng dự toán thiết kế được sử dụng trong công trình thẩm định giá. Trong đó, các hạng mục được chia nhỏ thành các bộ phận và số lượng mỗi phần nguyên vật liệu đã được thống kê, tính toán theo giá phổ biến trên thị trường.

Sau khi đã tiến hành khảo sát số lượng, các chi phí của thiết bị, vật tư nguyên liệu được ước tính tại chỗ. Các chi phí về vốn vay, chi phí cho thiết kế, chi phí tư vấn đầu tư xây dựng, chi phí quản lý dự án, phí cấp phép, bảo hiểm, thuế các loại, chi phí khác và lợi nhuận của nhà đầu tư/nhà sản xuất được tính vào chi phí công trình.

Phương pháp khảo sát số lượng được áp dụng phổ biến khi ước tính chi phí của dự án lớn, phức tạp, không thể so sánh với những dự án khác, tương tự đã có trên thị trường, phải sử dụng kết hợp các thông tin, số liệu của các kiến trúc sư, nhà thầu, nhà thi công và các thẩm định viên. Khi áp dụng phương pháp này cần thiết phải có các bản vẽ chi tiết hạng mục và bản vẽ chi tiết kỹ thuật, đồng thời các chi tiết kỹ thuật được diễn giải chính xác thành chi phí thị trường của các sản phẩm đã hoàn chỉnh. Phương pháp này mang tính kỹ thuật, đòi hỏi nhiều thời gian và tốn kém chi phí.

Ngoài ra, việc xác định chi phí tái tạo, chi phí thay thế có thể được thực hiện trên cơ sở tham khảo hướng dẫn của Bộ Xây dựng về lập và quản lý chi phí đầu tư xây dựng công trình (không bao gồm chi phí dự phòng) và hướng dẫn của Tiêu chuẩn này về xác định lợi nhuận nhà đầu tư.

Trong trường hợp thu thập được các thông tin về chi phí xây dựng công trình mới của công trình xây dựng tương tự thì thẩm định viên có thể tiến hành điều chỉnh (nếu cần thiết) để xác định chi phí thay thế của công trình thẩm định giá.

6. Cách xác định chi phí tái tạo, chi phí thay thế đối với máy, thiết bị

Phương pháp xác định chi phí tái tạo, chi phí thay thế đối với máy, thiết bị là phương pháp chi phí chi tiết.

  • Tài sản được ghi thành từng khoản chi phí chi tiết để tổng cộng các thành phần chi phí phản ánh chi phí của toàn bộ tài sản. Các chi phí bao gồm chi phí trực tiếp, chi phí gián tiếp và lợi nhuận nhà đầu tư/nhà sản xuất, trong đó:
  • Chi phí trực tiếp: chi phí vật liệu trực tiếp, chi phí nhân công, chi phí vận chuyển, đóng gói, chi phí lắp đặt chạy thử, chi phí điện, chi phí hệ thống ống dẫn, chi phí bệ máy, thuế, phí liên quan đến việc mua sắm thiết bị theo quy định của pháp luật và các chi phí trực tiếp khác.
  • Chi phí gián tiếp: các khoản chi phí liên quan trong việc mua, lắp đặt một tài sản hoặc một nhóm tài sản, chi phí quản lý, chi phí kiểm toán, chi phí bảo hiểm, phí cấp phép cho việc lắp đặt, chi phí an ninh trong quá trình lắp đặt hoặc xây dựng, chi phí hoạt động, lợi nhuận của nhà đầu tư/nhà sản xuất và các chi phí gián tiếp khác.
  • Lợi nhuận nhà đầu tư/nhà sản xuất: Lợi nhuận của nhà đầu tư/nhà sản xuất được xác định trên cơ sở tỷ lệ lợi nhuận bình quân trên thị trường tính trên tổng chi phí (bao gồm chi phí trực tiếp và chi phí gián tiếp) đối với việc đầu tư kinh doanh tài sản thẩm định giá.
Phương pháp chi phí
Phương pháp chi phí – Thẩm định giá Thành Đô

7. Giá trị hao mòn

Tổng giá trị hao mòn của tài sản có thể xác định được dựa trên một hoặc nhiều phương pháp sau:

  • Phương pháp so sánh;
  • Phương pháp tuổi đời;
  • Phương pháp tổng cộng.

7.1. Phương pháp so sánh

Phương pháp so sánh xác định giá trị hao mòn của tài sản thông qua giá trị hao mòn của các tài sản so sánh được giao dịch trên thị trường.

Phương pháp so sánh bao gồm các bước sau:

  • Bước 1: Thu thập thông tin và lựa chọn ít nhất hai tài sản tương tự với tài sản thẩm định giá đã giao dịch thành công hoặc được chào mua hoặc được chào bán trên thị trường.
  • Bước 2: Trên cơ sở đánh giá một số yếu tố so sánh cơ bản (ví dụ điều kiện bán hàng, điều khoản về tài chính), thẩm định viên điều chỉnh giá giaodịch của tài sản tương tự để có các mức giá chỉ dẫn của tài sản tương tự phản ánh các đặc điểm của tài sản thẩm định giá. Đối với trường hợp bất động sản, giá trị quyền sử dụng đất hoặc quyền thuê đất (nếu có) của các tài sản so sánh cần được loại trừ để phản ánh giá trị thị trường của tài sản trên đất.
  • Bước 3: Xác định chi phí tạo ra tài sản tương tự mới tại thời điểm giao dịch của các tài sản tương tự (hoặc của tài sản trên đất đối với trường hợp là bất động sản), chưa có hao mòn, lỗi thời nhưng đã bao gồm lợi nhuận của nhà sản xuất.
  • Bước 4: Lấy kết quả bước 3 trừ đi kết quả bước 2 để xác định giá trị hao mòn của các tài sản so sánh. Sau đó, xác định tỷ lệ hao mòn của các tài sản so sánh bằng cách lấy giá trị hao mòn chia cho chi phí tạo ra tài sản so sánh mới. Trên cơ sở đó, thẩm định viên xác định tỷ lệ hao mòn của tài sản thẩm định giá.
  • Bước 5: Xác định chi phí tạo ra tài sản thẩm định giá mới, sau đó nhân với tỷ lệ hao mòn đã xác định được bước 4 để xác định tổng giá trị hao mòn.

7.2. Phương pháp tuổi đời

Phương pháp tuổi đời xác định tỷ lệ hao mòn của tài sản thông qua tỷ lệ tuổi đời hiệu quả và tuổi đời kinh tế của tài sản thẩm định giá.

Tỷ lệ hao mòn = Tuổi đời hiệu quả x 100%
Tuổi đời kinh tế

Trong đó: Tuổi đời kinh tế = Tuổi đời hiệu quả + Tuổi đời kinh tế còn lại.

Thẩm định viên cần xem xét đến tác động của việc duy tu, bảo dưỡng, sửa chữa và đầu tư nâng cấp của tài sản… đến tuổi đời hiệu quả của tài sản.

Trên cơ sở điều tra thông tin trên thị trường và đánh giá chất lượng còn lại của tài sản thẩm định giá, thẩm định viên ước lượng tuổi đời hiệu quả, tuổi đời kinh tế của tài sản thẩm định giá. Độ chính xác của phương pháp này phụ thuộc nhiều vào kinh nghiệm và khả năng đánh giá thị trường của thẩm định viên.

Việc ước tính tuổi đời kinh tế có thể được tính toán thông qua tỷ lệ hao mòn trung bình hàng năm của các tài sản tương tự với tài sản thẩm định đã giao dịch thành công trên thị trường. Tuổi đời kinh tế của tài sản thẩm định giá được xác định tỉ lệ nghịch của tỉ lệ hao mòn trung bình hàng năm nêu trên. Ví dụ: tỉ lệ hao mòn trung bình hàng năm của 03 ngôi nhà tương tự với ngôi nhà thẩm định giá là 2%. Như vậy, tuổi đời kinh tế của ngôi nhà cần thẩm định là 50 năm (1/0,02) tại thời điểm thẩm định.

7.3. Phương pháp tổng cộng

Hao mòn bao gồm những tổn thất về tính hữu dụng của tài sản dẫn tới giảm giá trị tài sản do hư hỏng về vật chất của tài sản hoặc các bộ phận cấu tạo nên tài sản, do lỗi thời về chức năng hoặc do tác động của các yếu tố bên ngoài. Trong đó, có những tổn thất về tính hữu dụng có thể khắc phục được và không thể khắc phục được. Như vậy, hao mòn bao gồm hao mòn có thể khắc phục và hao mòn không thể khắc phục.

Hao mòn vật lý và hao mòn chức năng được gây ra bởi những nguyên nhân có thể khắc phục được và những nguyên nhân không thể khắc phục được. Hao mòn ngoại biên gây ra bởi các nguyên nhân bên ngoài, thường là không thể khắc phục được. Hao mòn vật lý do hư hỏng một bộ phận cấu thành tài sản cũng được coi là có thể khắc phục được nếu việc khắc phục này sẽ đảm bảo giữ được giá trị cho các bộ phận khác của tài sản.

Hao mòn được coi là có thể khắc phục được nếu như:

  • Chi phí để khắc phục những điểm hư hỏng hoặc lỗi thời nhỏ hơn hoặc bằng giá trị tăng thêm từ việc sửa chữa, khắc phục.
  • Chi phí để khắc phục những điểm hư hỏng hoặc lỗi thời lớn hơn giá trị tăng thêm từ việc sửa chữa, khắc phục nhưng việc khắc phục này cần thiết để duy trì giá trị của các bộ phận khác của tài sản thẩm định giá.

Giá trị hao mòn vật lý có thể khắc phục được đo bằng chi phí để khắc phục, sửa chữa những hư hỏng hoặc lỗi thời của tài sản. Chi phí này bao gồm tổng các chi phí như chi phí mua các bộ phận mới, chi phí tháo dỡ các bộ phận cũ,… sau khi khấu trừ phần thu nhập có được từ việc bán thanh lý các bộ phận cũ bị tháo dỡ (nếu có). Đối với trường hợp hao mòn không thể khắc phục thì tổng giá trị hao mòn không thể khắc phục được có thể được ước tính trên cơ sở phương pháp tuổi đời, vốn hóa thu nhập bị tổn thất, vốn hóa chi phí tăng cao,…

Trong trường hợp tài sản có đồng thời hao mòn có thể khắc phục và hao mòn không thể khắc phục thì giá trị hao mòn có thể khắc phục sẽ được tính toán trước, sau đó là giá trị hao mòn không thể khắc phục được. Trường hợp thẩm định viên xác định giá trị từng loại hao mòn (vật lý, chức năng, ngoại biên) một cách riêng rẽ, thì cần xác định theo thứ tự ưu tiên sau: hao mòn vật lý, hao mòn chức năng, hao mòn ngoại biên.

Theo phương pháp tổng cộng, tổng giá trị hao mòn của tài sản (giá trị hao mòn lũy kế) có thể được xác định thông qua tổng giá trị các loại hao mòn vật lý, chức năng và ngoại biên của tài sản, cụ thể như sau:

a) Ước lượng giá trị hao mòn vật lý

Giá trị hao mòn vật lý được xác định thông qua các phương pháp sau: Phương pháp tỷ lệ sử dụng, Phương pháp tuổi đời và Phương pháp chuyên gia.

(a1). Phương pháp tỷ lệ sử dụng:

Phương pháp tỷ lệ sử dụng dựa vào việc phân tích giá trị sử dụng của tài sản tại thời điểm so sánh để ước tính giá trị hao mòn vật lý. Cụ thể:

Tỷ lệ hao mòn vật lý = Mức độ đã sử dụng x 100%
Mức độ sử dụng thiết kế

Phương pháp tỷ lệ sử dụng thường được áp dụng với máy, thiết bị.

(a2). Phương pháp tuổi đời:

Phương pháp tuổi đời xác định tỷ lệ hao mòn vật lý thông qua tỷ lệ tuổi đời hiệu quả và tuổi đời vật lý của tài sản thẩm định giá. Trong đó, tuổi đời vật lý là số năm tài sản có thể sử dụng trước khi chuyển sang trạng thái không còn sử dụng được do hư hỏng hoặc bào mòn vì các nguyên nhân vật lý, chưa tính đến những lỗi thời về chức năng hoặc tác động của các yếu tố bên ngoài.

Công thức:

Tỷ lệ hao mòn  vật lý = Tuổi đời hiệu quả x 100%
Tuổi đời vật lý

Tuổi đời vật lý có thể được xác định thông qua các thông số kỹ thuật của nhà sản xuất, đặc điểm cấu tạo của tài sản,… Tuổi đời vật lý còn có thể được xác định một cách chính xác hơn thông qua công thức:

Tuổi đời vật lý = Tuổi đời hiệu quả + Tuổi đời vật lý còn lại.

Trong đó tuổi đời vật lý còn lại là thời gian ước tính còn lại mà tài sản có thể tiếp tục được sử dụng trước khi chuyển sang trạng thái không còn sử dụng được do hư hỏng hoặc bào mòn vì các nguyên nhân vật lý, không tính đến khả năng chấm dứt sử dụng tài sản sớm hơn do lỗi thời về chức năng hoặc tác động của các yếu tố bên ngoài.

(a3). Phương pháp chuyên gia:

Đối với phương pháp chuyên gia các thẩm định viên sử dụng ý kiến chuyên gia có kinh nghiệm làm việc lâu năm liên quan đến tài sản thẩm định giá, trên cơ sở các thông tin, khảo sát tài sản thẩm định giá để đánh giá mức độ hư hỏng, chất lượng còn lại của tài sản thẩm định giá; từ đó, ước lượng tỷ lệ % giá trị hao mòn của tài sản thẩm định giá.

Trong trường hợp căn cứ vào sự hư hỏng, hao mòn của các kết cấu của tài sản thẩm định giá để tính giá trị hao mòn của tài sản thẩm định giá, thẩm định viên dựa vào kinh nghiệm thực tế của các chuyên gia để đưa ra mức tỷ trọng hao mòn của tài sản thẩm định giá cho phù hợp.

b) Ước lượng giá trị hao mòn chức năng

– Hao mòn chức năng bao gồm: Hao mòn chức năng do thiếu khuyết, hao mòn chức năng do chi phí vốn cao và hao mòn chức năng do chi phí vận hành cao.

– Đối với hao mòn chức năng có thể khắc phục được thì giá trị hao mòn chức năng được tính bằng tổng chi phí khắc phục sau khi giảm trừ phần thu nhập (nếu có) từ việc bán thanh lý các bộ phận bị tháo dỡ, thay thế (nếu có).

– Hao mòn chức năng do thiếu khuyết là trường hợp tài sản thiếu một bộ phận hay thiết bị nào đó mà các tài sản tương tự có cùng chức năng trên thị trường có hoặc trường hợp tài sản có một bộ phận hay thiết bị nào đó cần phải được thay thế hoặc hiện đại hóa để tài sản có thể hoạt động một cách bình thường hoặc đáp ứng được yêu cầu của thị trường.

Hao mòn chức năng do thiếu khuyết không thể khắc phục được có thể được tính bằng cách vốn hóa các tổn thất do thiếu khuyết này gây ra. Các tổn thất này có thể là tổn thất về doanh thu và/hoặc các tổn thất khác.

– Hao mòn chức năng do chi phí vốn cao là trường hợp thay đổi về thiết kế, nguyên liệu sản xuất hoặc sử dụng công nghệ mới dẫn tới việc tạo ra tài sản thay thế có công năng tương tự nhưng với chi phí đầu tư thấp hơn tài sản thẩm định giá. Hao mòn chức năng do chi phí vốn cao không thể khắc phục được ước lượng thông qua chênh lệch giữa chi phí tái tạo và chi phí thay thế của tài sản trong trường hợp chi phí tái tạo thường cao hơn chi phí thay thế của cùng một tài sản.

– Hao mòn chức năng do chi phí vận hành cao là trường hợp thay đổi về thiết kế, công nghệ hoặc năng suất vượt trội dẫn tới việc tạo ra những tài sản thay thế có chi phí vận hành, sản xuất thấp hơn tài sản thẩm định giá. Thẩm định viên xác định giá trị hao mòn chức năng do chi phí vận hành cao không khắc phục được qua các bước sau:

  • Bước 1: Phân tích báo cáo hoạt động của tài sản thẩm định để xác định chi phí vận hành tính trên mỗi đơn vị sản phẩm tạo ra bởi tài sản thẩm định giá.
  • Bước 2: Xác định chi phí vận hành tính trên mỗi đơn vị sản phẩm tạo ra bởi tài sản thay thế. Sau đó, xác định chênh lệch chi phí vận hành theo đơn vị sản phẩm tạo ra bởi tài sản thẩm định giá và tài sản thay thế.
  • Bước 3: Ước tính tuổi đời kinh tế còn lại của tài sản thẩm định.
  • Bước 4: Xác định tổng mức chênh lệch chi phí vận hành hàng năm thông qua số lượng sản phẩm tạo ra hàng năm của tài sản thẩm định giá và mức chênh lệch chi phí vận hành xác định ở bước 2 trong suốt tuổi đời kinh tế còn lại của tài sản thẩm định.
  • Bước 5: Giảm trừ tổng mức chênh lệch chi phí vận hành hàng năm tươngứng với mức tác động của thuế thu nhập doanh nghiệp áp dụng đối với khoản thu nhập tăng thêm (do sử dụng tài sản thay thế có chi phí vận hành thấp hơn tài sản thẩm định giá).
  • Bước 6: Hiện tại hóa tổng mức chênh lệch vận hành hàng năm (trong suốt tuổi đời kinh tế còn lại của tài sản) về thời điểm thẩm định giá với tỷ lệ chiết khấu phản ánh rủi ro gắn với việc sử dụng tài sản thẩm định giá.

Khi xác định và ước tính các loại giá trị hao mòn chức năng, thẩm định viên cần phân tích, lập luận chặt chẽ để tránh bị tính trùng dẫn tới làm sai lệch kết quả.

c) Ước lượng giá trị hao mòn ngoại biên

Hao mòn ngoại biên gồm hao mòn kinh tế và giảm giá do vị trí. Loại hao mòn này thường không thể khắc phục được.

Thẩm định viên có thể ước lượng giá trị hao mòn ngoại biên thông qua việc phân tích thông tin từ thị trường, vốn hóa trực tiếp phần thu nhập mất đi do hao mòn ngoại biên, hoặc áp dụng phương pháp chiết trừ phần giá trị hao mòn vật lý và hao mòn chức năng ra khỏi tổng giá trị hao mòn của tài sản.

Giá trị hao mòn ngoại biên thường được ước lượng sau khi ước lượng giá trị hao mòn vật lý và hao mòn chức năng do hao mòn ngoại biên được tạo ra bởi các yếu tố bên ngoài, không phụ thuộc vào tài sản thẩm định giá.

(c1). Ước tính hao mòn ngoại biên thông qua việc phân tích thông tin từ thị trường

Sử dụng phân tích thông tin từ thị trường để xem xét giá trị của tài sản thẩm định giá bằng cách phân tích thông tin của các tài sản tương tự đã giao dịch thành công trên thị trường.

(c2). Ước tính hao mòn ngoại biên thông qua việc vốn hóa trực tiếp thu nhập bị mất đi.

Khi một tài sản tạo ra thu nhập thì thu nhập mất đi do hao mòn ngoại biên có thể được vốn hóa để xác định tổng thu nhập bị mất trong tổng giá trị của tài sản. Việc ước tính thu nhập mất đi được áp dụng hai bước sau:

  • Bước 1: Phân tích thị trường để xác định giá trị khoản thu nhập mất đi hàng năm.
  • Bước 2: Hiện tại hóa các khoản thu nhập mất đi hàng năm để xác định tổng giá trị mất đi tác động đến giá trị của tài sản.

Nếu khoản thu nhập mất đi hàng năm là ổn định, đều đặn thì việc hiện tại hóa dòng thu nhập được thực hiện bằng cách vốn hóa khoản thu nhập mất đi hàng năm với tỷ suất vốn hóa phù hợp.

Nếu khoản thu nhập mất đi biến động hàng năm thì việc hiện tại hóa dòng thu nhập được thực hiện bằng cách phân tích dòng tiền chiết khấu.

8. Ưu điểm, nhược điểm cách tiếp cận từ chi phí

  • Ưu điểm: Áp dụng đối với những tài sản không có cơ sở để so sánh trên thị trường do sử dụng cho mục đích riêng biệt
  • Nhược điểm: Chi phí không phải lúc nào cũng bằng với giá trị; Phải có dữ liệu từ thị trường; Xác định hao mòn, giảm giá lũy kế phụ thuộc nhiều vào dánh giá chủ quan của thẩm định viên; Thẩm định viên phải có kinh nghiệm, chuyên môn cao.

Tùy vào mục đích thẩm định giá, đặc điểm của tài sản và mức độ sẵn có của số liệu, thẩm định viên lựa chọn phương pháp chi phí thay thế hoặc phương pháp chi phí tái tạo trong cách tiếp cận chi phí để tiến hành thẩm định giá.

QUÍ VỊ CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LONG LIÊN HỆ:

CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ

  • Hội sở: Tầng 5, tòa nhà Viễn Đông, số 36 Hoàng Cầu, phường Ô Chợ Dừa, quận Đống Đa, thành phố Hà Nội.
  • Hotline: 0985103666 – 0906020090 | | Email: info@tdvc.com.vn
  • Hệ thống thẩm định giá toàn quốc: XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực: TẠI ĐÂY

Bạn đang đọc bài viết: “Thẩm định giá tài sản theo cách tiếp cận từ chi phí tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.

Liên hệ thẩm định giá:   0985 103 666   0906 020 090

Website: www.thamdinhgiathanhdo.com

Thẩm định giá tài sản theo cách tiếp cận từ thị trường

Cách tiếp cận từ thị trường
Thẩm định giá theo cách tiếp cận từ thị trường – Thẩm định giá Thành Đô

(TDVC Thẩm định giá theo cách tiếp cận từ thị trường) – Thẩm định giá theo cách tiếp cận từ thị trường được Bộ  Tài Chính ban hành kèm theo Thông tư số 126/2015/TT-BTC ngày 20 tháng 8 năm 2015 Theo tiêu chuẩn thẩm định giá việt nam số 8. “Cách tiếp cận từ thị trường là cách thức xác định giá trị của tài sản thẩm định giá thông qua việc so sánh tài sản thẩm định giá với các tài sản giống hệt hoặc tương tự đã có các thông tin về giá trên thị trường.

Cách tiếp cận từ thị trường 

Cách tiếp cận từ thị trường có thể được sử dụng để xác định giá trị tài sản thẩm định giá theo cơ sở giá trị thị trường hoặc phi thị trường theo Tiêu chuẩn thẩm định giá Việt Nam.

  • Để xác định giá trị thị trường, việc áp dụng cách tiếp cận từ thị trường cần phản ánh được quan điểm của các đối tượng thông thường tham gia thị trường tài sản thẩm định giá, căn cứ vào mức giá giao dịch của các tài sản so sánh sau khi đã điều chỉnh mức độ tác động đến giá của các yếu tố khác biệt. Giá trị của tài sản thẩm định giá cần được ước lượng, đánh giá trên cơ sở nhu cầu của đối tượng thông thường tham gia thị trường tài sản thẩm định, không dựa trên cácđặc điểm đặc biệt chỉ có giá trị đối với một số cá biệt đối tượng tham gia thị trường tài sản thẩm định giá.
  • Đểxác định giá trị phi thị trường, thẩm định viên cần xác định giá trị tài sản thẩm định giá trên cơ sở các điểm đặc biệt của tài sản thẩm định giá, nhóm khách hàng (hoặc nhà đầu tư) cá biệt có nhu cầu sử dụng các đặc điểm đặc biệt đó của tài sản. Từ đó khảo sát các giá giao dịch của các tài sản so sánh có các đặc điểm đặc biệt tương tự với đối tượng tham gia thị trường là các khách hàng (hoặc nhà đầu tư) cá biệt, có nhu cầu sử dụng các đặc điểm đặc biệt trên của tài sản thẩm định giá. Phương pháp so sánh được xây dựng trên cách tiếp cận từ thị trường.

>>> Thẩm định giá tài sản theo cách tiếp cận từ chi phí

1. Phương pháp so sánh

Phương pháp so sánh thường được áp dụng để thẩm định giá các tài sản thẩm định giá có giao dịch phổ biến trên thị trường.

Thẩm định viên căn cứ vào sự khác biệt về các yếu tố so sánh của tài sản so sánh với tài sản thẩm định giá để điều chỉnh (tăng, giảm) mức giá của tài sản so sánh, từ đó xác định mức giá chỉ dẫn của tài sản so sánh. Các yếu tố so sánh cơ bản cần thu thập đối với một số loại hình tài sản như sau:

1.1.  Bất động sản

– Các yếu tố so sánh áp dụng đối với bất động sản:

  • Đặc điểm pháp lý của bất động sản; Các điều khoản về tài chính của các giao dịch; Chi phí phải bỏ ra ngay sau khi mua; Giá trị tài sản không phải bất động sản; Điều kiện thị trường lúc giao dịch; Vị trí, địa điểm; Các đặc điểm tự nhiên: hình dáng, chiều rộng mặt tiền, chiều sâu lô đất, hướng…; Quy hoạch; Đặc điểm tài sản trên đất.

– Đối với một số loại bất động sản cụ thể:

  • Nhà ở dân cư cần phải thu thập nội dung như: Loại nhà ở; Đặc điểm của khu dân cư; Độ sẵn có của các dịch vụ như trông trẻ, trường học, cửa hàng ăn uống; Đặc điểm tài sản trên đất (ngôi nhà chính và các hạng mục xây dựng khác như gara, nhà phụ, đường đi, các bức tường xây, hàng rào, phong cảnh và bãi cỏ, cây cối và vườn,… ): quy mô, mặt tiền.
  • Cửa hàng, chợ, siêu thị, khu thương mại: Giá bán, thuê; Vị trí, khả năng sinh lời; Thời gian kinh doanh (một buổi hay cả ngày); Chiều rộng mặt tiền; Điều kiện bán, thuê mướn mặt bằng; Điều kiện giao nhận và phân phối hàng hóa (chỗđỗ ô tô, xe máy, bãi xếp dỡ hàng hóa); Sự phù hợp của thiết kế với công năng làm nơi bán hàng của công trình; Hệ thống phòng chống cháy nổ, lối thoát hiểm; Dịch vụ vệ sinh, thu gom rác; Sự thuận tiện cho người mua hàng (đường xá, chỗ để xe, …); Đặc điểm về dân số, nghề nghiệp, thu nhập của khách hàng tiềm năng; Các yếu tố khác.
  • Văn phòng: Giá thuê; Diện tích sử dụng; Địa điểm, vị trí; Hệ thống điều hòa nhiệt độ, phòng cháy chữa cháy;  Hệ thống thông tin, liên lạc; Hệ thống ánh sáng; Sự phù hợp của thiết kế với công năng làm văn phòng của công trình; Cầu thang máy, lối thoáthiểm; Dịch vụ vệ sinh, môi trường; Hệ thống bảo đảm an ninh; Chi phí và mức độ sẵn có dịch vụ quản lý, duy tu; Chất lượng quản lý; Điều kiện bán, thuê mướn; Các yếu tố khác.
  • Bất động sản công nghiệp: Địa điểm, vị trí; Giá thuê; Các dịch vụ cấp và thoátnước, cung cấp điện, khí hóa lỏng, điện thoại, viễn thông, xử lý nước thải; Mức độ thuận lợi hay khó khăn của hệ thống giao thông nội bộ phục vụ cung cấp vật tư, giao nhận hàng hóa; Hệ thống giao thông nối liền với cảng, ga tàu hỏa, ga hàng không, khu dân cư; Đảm bảo ánh sáng tự nhiên; Địa hình đất; Tình trạng trật tự, trị an khu vực; Các phương tiện chống cháy nổ, hệ thống vệ sinh và thông gió, thoát hiểm; Sự phù hợp của thiết kế xây dựng với mục đích và loại hình sản xuất, kinh doanh; Sự sẵn có các nguồn lao động của địa phương và các vùng lân cận; Hệ thống nhà ăn, phúc lợi xã hội và bãi đỗ ô tô; Các yếu tố khác.
  • Trang trại: Đất đai, mặt nước; Đặc tính pháp lý;Vị trí; Địa hình (dốc, bằng phẳng); Khí hậu và lượng mưa; Quy mô trang trại; Năng suất; Hệ thống tưới, tiêu; Đường vào và ra; Hàng rào và cổng; Điều kiện về cấp, thoát nước và điện; Nhà cửa; Loại, hạng, tình trạng và đặc điểm của công trình xây dựng phục vụ trang trại; Các yếu tố khác.

1.2. Động sản

  • Các thông số kinh tế kỹ thuật chủ yếu của loại máy, thiết bị: Đối với máy, thiết bị cần chú ý các thông số cơ bản: cấu tạo máy, thiết bị, công suất, năng suất, kích thước (chiều dài, chiều rộng, độ cao mớnnước,…), model, mức tiêu hao nhiên liệu, nước sản xuất, năm sản xuất, năm đưa vào sử dụng, bảo hành, mức độ sẵn có của các linh kiện thay thế,… Đối với phương tiện vận tải cần chú ý thêm các thông số như trọng tải, trang thiết bị kèm theo, tiện nghi nội thất,…
  • Điều kiện thanh toán và dịch vụ kèm theo như chế độ bảo trì, bảo hành, lắp đặt, hướng dẫn sử dụng, lắp ráp, thiết bị thay thế kèm theo,…

CÓ THỂ BẠN QUAN TÂM

2. Các bước áp dụng trong thẩm định giá theo cách tiếp cận từ thị trường.

Việc tiến hành thẩm định giá cần được thực hiện theo 06 bước của Quy trình thẩm định giá quy định tại Tiêu chuẩn thẩm định giá Việt Nam số 05 bào gồm:

Bước 1: Xác định tổng quát về tài sản cần thẩm định giá và xác định giá trị thị trường hoặc phi thị trường làm cơ sở thẩm định giá.

Bước 2: Lên kế hoạch thẩm định giá.

Bước 3: Khảo sát thực tế, thu thập thông tin (thẩm định giá hiện trạng).

Bước 4: Phân tích thông tin

Bước 5: Xác định giá trị tài sản cần thẩm định giá.

Bước 6: Lập báo cáo kết quả thẩm định giá, chứng thư thẩm định giá và gửi cho khách hàng, các bên liên quan.

Phương pháp so sánh theo cách tiếp cận từ thị trường
Phương pháp so sánh theo cách tiếp cận từ thị trường – Thẩm định giá Thành Đô

3. Yêu cầu khi khảo sát thực tế, thu thập thông tin về tài sản so sánh

a) Thông tin được ưu tiên thu thập từ kết quả các giao dịch thành công trên thị trường. Trong trường hợp cơ sở giá trị là thị trường thì trong các giao dịch này bên mua, bên bán có khả năng tiếp cận thông tin về tài sản như nhau, thỏa thuận mua bán không trái với quy định của pháp luật, tự nguyện, không chịu bất cứ sức ép nào từ bên ngoài.

Thông tin thu thập phải đảm bảo khách quan đúng theo thực tế các giao dịch tài sản và dựa trên bằng chứng cụ thể để chứng minh về mức giá của tài sản đã giao dịch thành công trên thị trường, ghi rõ nguồn gốc, thời gian thu thập thông tin trong báo cáo thẩm định giá. Tùy tình hình thực tế của tài sản mà thẩm định viên có thể thu thập các chứng cứ thị trường lựa chọn từ một trong các chỉ dẫn (hoặc trong tất cả các chỉ dẫn) sau: thông qua các hợp đồng, hóa đơn, chứng từ mua bán; các kết quả giao dịch thành công trên các sàn giao dịch; các phương tiện thông tin đại chúng; các phiếu điều tra thực tế thị trường của các thẩm định viên; các chứng cứ được ghi trong các văn bản của các cơ quan nhà nước, các doanh nghiệp sản xuất, kinh doanh,…

Đối với các thông tin về giá tài sản đã giao dịch thành công trên thị trường thu thập thông qua phỏng vấn qua điện thoại, phỏng vấn trực tiếp, qua phương tiện thông tin đại chúng, sàn giao dịch bất động sản, trên mạng Internet… thì thẩm định viên phải có sự thẩm định, xem xét, đánh giá và kiểm chứng thận trọng bảo đảm những thông tin đó có thể sử dụng được trước khi sử dụng vào phân tích, tính toán.

b) Đối với các tài sản được chào bán (giao dịch chưa thành công), thẩm định viên cần phải thu thập thông tin, so sánh giữa mức giá chào bán (thường cao hơn giá phổ biến trên thị trường) với giá thị trường để có sự điều chỉnh hợp lý, tìm ra mức giá phù hợptrước khi sử dụng làm mức giá so sánh.

Đối với các tài sản được chào mua (giao dịch chưa thành công), thẩm định viên cần phải thu thập thông tin, so sánh giữa mức giá chào mua (thường thấp hơn giá phổ biến trên thị trường) với giá thị trường để có sự điều chỉnh hợp lý, tìm ra mức giá phù hợp trước khi sử dụng đưa vào làm mức giá so sánh.

c) Giao dịch của tài sản so sánh được lựa chọn phải diễn ra tại hoặc gần thời điểm thẩm định giá nhưng không quá 02 năm tính đến thời điểm thẩm định giá.

d) Thẩm định viên phải lưu giữ các bằng chứng: về giá tài sản đã giao dịch thành công hoặc được chào mua hoặc được chào bán trên thị trường; về thời điểm diễn ra giao dịch, địa điểm giao dịch, một hoặc nhiều bên tham gia giao dịch, các chứng cứ so sánh… trong Hồ sơ thẩm định giá để bảo đảm đáp ứng yêu cầu kiểm tra của cơ quan quản lý nhà nước về thẩm định giá khi cần thiết hoặc phục vụ việc xử lý tranh chấp về kếtquả thẩm định giá (nếu có phát sinh).

4 .Yêu cầu khi phân tích thông tin

Phân tích, so sánh để rút ra những điểm tương tự và những điểm khác biệt, những lợi thế và điểm bất lợi của tài sản thẩm định giá với tài sản so sánh. Việc phân tích được thực hiện trên 2 hình thức:

  • Phân tích định lượng (phân tích theo số lượng): bao gồm phân tích theo cặp, phân tích thống kê, phân tích hồi qui, phân tích chi phí v.v… tìm ra mức điều chỉnh là số tiền hoặc tỷ lệ phần trăm (%).
  • Phân tích định tính (phân tích theo chất lượng) bao gồm phân tích so sánh tương quan, phân tích xếp hạng và phỏng vấn các bên liên quan.

5. Xác định mức giá chỉ dẫn của các tài sản so sánh

Mức giá chỉ dẫn của các tài sản so sánh được xác định trên cơ sở mức giá của các tài sản so sánh sau khi điều chỉnh chênh lệch do khác biệt về các yếu tố so sánh.

Trường hợp giá tài sản có biến động trong khoảng thời gian từ thời điểm chuyển nhượng thành công hoặc thời điểm được chào mua hoặc thời điểm được chào bán của tài sản so sánh đến thời điểm thẩm định giá thì trước khi thực hiện việc điều chỉnh mức giá của tài sản so sánh theo các yếu tố so sánh, cần phải điều chỉnh (tăng hoặc giảm) mức giá của tài sản so sánh theo chỉ số biến động giá của loại tài sản đó do các cơ quan có trách nhiệm công bố hoặc do thẩm định viên thống kê tính toán cho phù hợp với biến động của giá thị trường trong khoảng thời gian này.

Phân tích, so sánh rút ra những điểm tương tự và những điểm khác biệt, những ưu điểm và bất lợi của tài sản thẩm định giá với tài sản so sánh. Việc phân tích, so sánh thực hiện đối với các yếu tố so sánh định lượng (có thể lượng hóa thành tiền) trước, các yếu tố so sánh định tính (không thể lượng hóa thành tiền) sau.

a) Đối tượng điều chỉnh: là giá bán hoặc giá quy đổi về đơn vị so sánh chuẩn (giá giao dịch thành công hoặc giá chào mua, giá chào bán trên thị trường sau khi đã có sự điều chỉnh hợp lývề mức giá mua bán phổ biến trên thị trường). Ví dụ giá quy đổi về đơn vịso sánh chuẩn bao gồm:

  • Đất đai, trang trại: giá/m2, giá/mét dài mặt tiền, giá/sào,…
  • Căn hộ chung cư, biệt thự: giá/căn hộ, giá/m2,…
  • Kho hàng: giá/m3, giá/m2,…
  • Cầu tầu, bến cảng: giá/m2, giá/ha,…
  • Bệnh viện: giá/giường bệnh,…
  • Rạp chiếu phim: giá/ghế ngồi,…
  • Máy-thiết bị: giá/đơn vị công suất (CV…), giá/đơn vị kỹ thuật chủ yếu,…

Đối với một số đơn vị do mang tính địa phương như “sào”, “thước”, “giá/ mét dài mặt tiền”, … thì thẩm định viên cần nêu rõ yếu tố này trong Báo cáo kết quả thẩm định giá, đồng thời có ghi chú “sào”, “thước”,… tương đương với bao nhiêu mét.

b) Căn cứ điều chỉnh: dựa vào chênh lệch các yếu tố so sánh (khả năng sinh lợi, tình trạng pháp lý, cơ sở hạ tầng, các đặc điểm tự nhiên: vị trí, hình dạng thửa đất, hướng, cảnh quan, môi trường; thiết kế nội thất, ngoại thất, tỷ lệ sử dụng đất, quy định về chiều cao công trình, công suất, năng suất, hệ số tiêu hao nguyên liệu, nhiên liệu,…) giữa tài sản so sánh và tài sản thẩm địnhgiá.

c) Nguyên tắc điều chỉnh:

  • Lấy tài sản thẩm định giá làm chuẩn để điều chỉnh giá của tài sản so sánh theo các đặc điểm của tài sản thẩm định giá.
  • Khi điều chỉnh giá theo sự khác biệt của một yếu tố so sánh thì cố định những yếu tố so sánh còn lại (coi như giống nhau).
  • Những yếu tố ở tài sản so sánh kém hơn so với tài sản thẩm định giá thì điều chỉnh tăng mức giá tính theo đơn vị chuẩn của tài sản so sánh (cộng). Những yếu tố ở tài sản so sánh vượt trội hơn so với tài sản thẩm định giá thì điều chỉnh giảm mức giá tính theo đơn vị chuẩn tài sản so sánh (trừ). Khi thực hiện điều chỉnh giá theo tỷ lệ phần trăm, nếu tài sản so sánh có yếu tố so sánh thuận lợi hơn (tốt hơn) thì trừ đi (-) còn nếu kém hơn thì cộng vào (+) một tỷ lệ % giá của tài sản so sánh.
  • Những yếu tố ở tài sản so sánh giống với tài sản thẩm định giá thì giữ nguyên mức giá của tài sản so sánh (không điều chỉnh).
  • Mỗi một sự điều chỉnh về các yếu tố so sánh phải được chứng minh từ các chứng cứ điều tra thu thập được trên thị trường.

d) Phương thức điều chỉnh:

  • Điều chỉnh theo số tiền tuyệt đối: áp dụng đối với chênh lệch các yếu tố so sánh có thể xác định được mức điều chỉnh tuyệt đối là một khoản tiền cụ thể thông qua việc tính toán, ví dụ như điều kiện thanh toán, chi phí pháp lý, trang bị nội thất, sân vườn, bể bơi, gara ô tô,… (đối với bất động sản); điều kiện thanh toán, thiết bị kèm theo, chi phí lắp đặt, đào tạo, vận hành,… (đối với máy, thiết bị).
  • Điều chỉnh theo tỷ lệ phần trăm: áp dụng đối với chênh lệch các yếu tố so sánh chỉ có thể xác định được mức điều chỉnh tương đối theo tỷ lệ, mang tính ước lượng cao như: môi trường, cảnh quan, điều kiện hạ tầng, vị trí (đối với bất động sản); năm sản xuất, đặc trưng kỹ thuật chủ yếu (đối với máy, thiết bị).

Thẩm định viên căn cứ vào điều tra thị trường, tìm ra các bằng chứng về chênh lệch giá của từng yếu tố so sánh để đưa vào tính toán, điều chỉnh cho phù hợp.

đ) Mức điều chỉnh:

Mức điều chỉnh mức giá do sự khác biệt về các yếu tố so sánh cần được ước tính trên cơ sở thông tin giao dịch trên thị trường, đồng thời có sự phân tích, đánh giá mức độ ảnh hưởng đến giá trị tài sản của các yếu tố so sánh.

Mức điều chỉnh có thể được xác định thông qua các kỹ thuật như:

  • Phân tích các cặp tài sản tương tự, so sánh mức giá của từng cặp tài sản chỉ khác biệt về 01 yếu tố so sánh duy nhất, từ đó xác định mức chênh lệch giá tài sản do tác động của yếu tố so sánh đó. Trong trường hợp không tìm được các cặp tài sản tương tự chỉ khác biệt về 01 yếu tố so sánh duy nhất, thẩm định viên có thể điều chỉnh các điểm khác biệt chính của cặp tài sản tương tự để chỉ còn khác biệt về 01 yếu tố so sánh duy nhất, từ đó xác định mức chênh lệch giá tài sản do tác động của yếu tố so sánh đó.
  • Kỹ thuật phân tích thống kê, đồ thị để xác định xu hướng biến đổi, mức độ tác động phổ biến.

e) Thứ tự điều chỉnh:

Thẩm định viên tiến hành điều chỉnh nhóm yếu tố liên quan đến giao dịch của tài sản trước, điều chỉnh nhóm yếu tố so sánh về đặc điểm (kỹ thuật – kinh tế) của tài sản sau. Nhóm yếu tố liên quan đến giao dịch của tài sản bao gồm: tình trạng pháp lý, điều kiện thanh toán, điều kiện giao dịch, các chi phí phát sinh ngay sau khi mua, điều kiện thị trường khi giao dịch. Giá sau khi điều chỉnh cho nhóm yếu tố liên quan đến giao dịch được sử dụng để điều chỉnh cho nhóm yếu tố đặc điểm của tài sản.

Khi điều chỉnh giá tài sản so sánh theo từng nhóm yếu tố trên thì điều chỉnh các yếu tố so sánh theo số tiền tuyệt đối trước, điều chỉnh theo tỷ lệ phần trăm sau. Giá sau khi điều chỉnh tuyệt đối được sử dụng cho điều chỉnh theo tỷ lệ phần trăm.

g) Nguyên tắc khống chế:

Phải bảo đảm chênh lệch giữa mức giá của tài sản so sánh (dòng A – bảng dưới) với mức giá chỉ dẫn của tài sản đó (dòng D – bảng dưới) không quá cao và không phù hợp với các chứng cứ thị trường.

Thẩm định viên cần bảo đảm chênh lệch giữa mỗi mức giá chỉ dẫn với mức giá trung bình của các mức giá chỉ dẫn không quá 15%

h) Bảng điều chỉnh các mức giá chỉ dẫn theo các yếu tố so sánh

Bảng điều chỉnh so sánh
Bảng điều chỉnh các mức giá chỉ dẫn theo các yếu tố so sánh – Thẩm định giá Thành Đô

6. Xác định mức giá của tài sản thẩm định giá thông qua mức giá chỉ dẫn của các tài sản so sánh

Trên cơ sở mức giá chỉ dẫn của các tài sản so sánh, thẩm định viên cần phân tích chất lượng thông tin của các tài sản so sánh, sau đó kết hợp phân tích thêm những tiêu chí sau để xác định giá trị ước tính cuối cùng cho tài sản thẩm định giá:

  • Tổng giá trị điều chỉnh gộp nhỏ nhất (tức là trị tuyệt đối của tổng các điều chỉnh là nhỏ nhất). Như vậy, chênh lệch giữa mức giá trước điều chỉnh và mức giá sau điều chỉnh cuối cùng là nhỏ nhất.
  • Tổngsố lần điều chỉnh càng ít càng tốt.
  • Biên độ điều chỉnh (nghĩa là mức hoặc tỷ lệ % điều chỉnh) của một yếu tố so sánh càng nhỏ càng tốt.
  • Tổng các giá trị điều chỉnh thuần nhỏ nhất tức là tổng của các điều chỉnh là nhỏ nhất.

Trong thực tiễn phương pháp so sánh theo cách tiếp cận từ thị trường được áp dụng đối với tất cả những tài sản: Bất động sản; Động sản, tài sản hữu hình, tài sản tài chính…đáp ứng các yêu cầu như có tính đồng nhất cao, có giao dịch phổ biến trên thị trường và thị trường ổn định.

7. Ưu điểm và nhược điểm 

  • Ưu điểm: Đơn giản, dễ sử dụng, kết quả tìm được có độ tin cậy cao vì dựa vào các bằng chứng, thông tin giao dịch trên thị trường
  • Nhược điểm: Bắt buộc phải có thông tin, các dữ liệu mang tính lịch sử, do tính chất đặc biệt về kỹ thuật của tài sản thẩm định nên khó có thể tìm được một tài sản đang được mua bán trên thị trường hoàn toàn giống với tài sản thẩm định giá.

Thẩm định giá tài sản theo cách tiếp cận từ thị trường bằng phương pháp so sánh là một trong những cách tiếp cận cơ bản và được các thẩm định viên trên thế giới và Việt Nam áp dụng phổ biến nhất hiện nay trong hoạt động thẩm định giá. Đây là phương pháp được coi là tối ưu, cơ bản, cho kết quả ước lượng chính xác nhất, và là cơ sở của mọi phương pháp định giá đất khác. Theo Wyatt (2007), “Nguyên tắc so sánh là cơ sở của tất cả các phương pháp khác nó cũng là phương pháp định giá của chính bản thân nó”.

QUÍ VỊ CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LÒNG LIÊN HỆ:

CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ

  • Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
  • Hotline: 0985103666 – 0906020090 | | Email: info@tdvc.com.vn
  • Hệ thống thẩm định giá toàn quốc:XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực:TẠI ĐÂY

Bạn đang đọc bài viết: “Thẩm định giá tài sản theo cách tiếp cận từ thị trường tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.

Liên hệ thẩm định giá:   0985 103 666   0906 020 090

Website: www.thamdinhgiathanhdo.com

Thẩm định giá là gì? Các phương pháp thẩm định giá tài sản

Thẩm định giá là gì? Các phương pháp thẩm định giá tài sản
Thẩm định giá là gì? Các phương pháp thẩm định giá tài sản – Thẩm định giá Thành Đô

(TDVC – Thẩm định giá là gì? Các phương pháp thẩm định giá tài sản) – Thẩm định giá tài sản có nguồn gốc từ khoa học kinh tế cổ điển và hiện đại. Sự xuất hiện của hoạt động thẩm định giá là một tất yếu của quá trình vận hành và phát triển của nền kinh tế thị trường khi hội đủ các yếu tố khách quan của nó, nghĩa là khi nền kinh tế hàng hóa đạt đến một trình độ xã hội hóa nhất định.

Ngày nay thẩm định giá có vai trò quan trọng đối với nền kinh tế thị trường phục vụ nhiều mục đích chính đáng, hợp pháp của các cơ quan Nhà nước, doanh nghiệp, tổ chức, cá nhân như: xác định giá trị vay vốn ngân hàng, xác định giá trị mua bán, đầu tư, M&A (mua bán sáp nhập), mua sắm tài sản, góp vốn kinh doanh, chuyển nhượng, tính thuế, định cư, đặc biệt là cổ phần hóa các doanh nghiệp nhà nước…góp phần đáp ứng nhu cầu, bảo vệ quyền và lợi ích của các bên tham gia giao dịch. Các phương pháp và kỹ thuật thẩm định giá được nghiên cứu và phát triển tương đối hoàn thiện cùng hệ thống cơ sở dữ liệu đầy đủ và có độ tin cậy cao. Điều đó giúp cho các thẩm định viên  có đầy đủ công cụ và thông tin cần thiết trong quá trình thẩm định giá và đưa ra kết quả báo cáo thẩm định giá chính xác hơn. Hiện nay có nhiều khái niệm về thẩm định giá cùng các cách tiếp cận, phương pháp thẩm định giá. Đối với từng trường hợp và tài sản cụ thể thẩm định viên sẽ đưa ra các phương pháp thẩm định giá chính xác, khoa học bảo vệ quyền lợi của khách hàng.

1. Thẩm định giá là gì?

1.1. Khái niệm thẩm định giá

Thẩm định giá là một dịch vụ tư vấn tài chính không thể thiếu trong nền kinh tế thị trường, xuất phát từ nhu cầu khách quan về việc xác định giá trị của tài sản; trên cơ sở đó các bên tham gia giao dịch có thể thỏa thuận với nhau về tài sản, giúp các giao dịch về tài sản thành công, đảm bảo lợi ích chính đáng các bên. Khi nghiên cứu về thẩm định giá, giới nghiên cứu học thuật trên thế giới đã đưa ra nhiều định nghĩa khác nhau về thẩm định giá bao gồm:

  • Theo từ điển Oxford: “Thẩm định giá là sự ước tính giá trị bằng tiền của một vật, của một tài sản”; “là sự ước tính giá trị hiện hành của tài sản trong kinh doanh”.
  • Theo giáo sư W. Seabrooke – Viện đại học Portsmouth, Vương Quốc Anh: “Thẩm định giá la sự ước tính giá trị của các quyền sở hữu tài sản cụ thể bằng hình thái tiền tệ cho một mục đích đã được xác định”.
  • Theo Ông Fred Peter Marrone – Giám đốc Marketing của AVO, Úc “Thẩm định giá là việc xác định giá trị của bất động sản tại một thời điểm có tính đến bản chất của bất động sản và mục đích của thẩm định giá. Do vậy, thẩm định giá là áp dụng các dữ liệu của thị trường so sánh mà các thẩm định viên thu thập được và phân tích chúng, sau đó so sánh với tài sản được yêu cầu thẩm định giá để hình thành giá trị của chúng”. Quan niệm về thẩm định giá ở nước ta và trên thế giới vẫn còn những khác biệt đáng kể.
  • Theo Gs Lim Lan Yuan – Singapore: Thẩm định giá là một nghệ thuật hay khoa học về ước tính giá trị cho một mục đích cụ thể của một tài sản cụ thể tại một thời điểm, có cân nhắc đến tất cả những đặc điểm của tài sản cũng như xem xét tất cả các yếu tố kinh tế căn bản của thị trường bao gồm các loại đầu tư lựa chọn

Theo Điều 4. Luật Giá khái niệm thẩm định giá như sau:

“Thẩm định giá là việc cơ quan, tổ chức có chức năng thẩm định giá xác định giá trị bằng tiền của các loại tài sản theo quy định của Bộ luật dân sự phù hợp với giá thị trường tại một địa điểm, thời điểm nhất định, phục vụ cho mục đích nhất định theo tiêu chuẩn thẩm định giá.”

CÓ THỂ BẠN QUAN TÂM

1.2. Đặc trưng của hoạt động thẩm định giá

Đặc trưng của thẩm định giá là sự kết hợp của quá trình điều tra, tìm kiếm, thu thập thông tin thị trường, văn bản quy phạm pháp luật liên quan, với sự phân tích, đánh giá một cách thận trọng, chặt chẽ những thông tin đó cùng những kiến thức và kinh nghiệm thực tiễn của thẩm định viên.

1.3. Đối tượng thẩm định giá

Đối tượng thẩm định giá tài sản gồm các đối tượng: Bất động sản; Động sản; Tài sản hữu hình; Tài sản vô hình; Doanh nghiệp và lợi ích của doanh nghiệp; Công cụ tài chính; Tài sản tài chính; Thẩm định giá tài nguyên, Thẩm định giá thương hiệu…

2. Các phương pháp thẩm định giá

Trong lĩnh vực thẩm định giá thẩm định viên sử dụng ba cách tiếp cận phổ biến để đi đến kết luật giá trị của tài sản bao gồm: Cách tiếp cận từ thị trường; Cách tiếp cận từ chi phí; Cách tiếp cận từ thu nhập. Ngoài ra cách tiếp cận hỗn hợp được kết hợp từ cách tiếp cận thị trường và cách tiếp cận từ chi phí cũng được các thẩm định viên sử dụng trong từng trường thẩm định giá cụ thể. Tương ứng các cách tiếp cận là các phương pháp thẩm định giá:

  • Cách tiếp cận từ thị trường tương ứng là phương pháp so sánh
  • Cách tiếp cận từ chi phí là phương pháp chi phí tái tạo, chi phí thay thế
  • Cách tiếp cận từ thu nhập là phương pháp vốn hóa trực tiếp, phương pháp dòng tiền chiết khấu
  • Cách tiếp cận hỗn hợp là phương pháp chi phí và phương pháp dòng tiền chiết khấu

Để lựa chọn cách tiếp cận và phương pháp thẩm định giá phù hợp, thẩm định viên luôn phải căn cứ vào: Mục đích thẩm định giá; Đặc điểm của loại hình tài sản thẩm định giá; Mức độ sẵn có, độ tin cậy của các thông tin, số liệu thu thập trên thị trường. Vì một tài sản có thể có nhiều phương pháp thẩm định giá khác nhau. Mỗi phương pháp thẩm định giá cho ra một mức giá chỉ dẫn, hoặc nhiều mức giá chỉ dẫn. Các mức giá chỉ dẫn sẽ được thẩm định viên xem xét, phân tích, thống nhất để tìm ra một mức giá ước tính cuối cùng của tài sản thẩm định.

Các phương pháp thẩm định giá tài sản
Các phương pháp thẩm định giá tài sản – Thẩm định giá Thành Đô

2.1. Phương pháp so sánh

Phương pháp so sánh là phương pháp thẩm định giá tài sản dựa trên cơ sở sử dụng các số liệu phản ánh các giao dịch mua bán của tài sản tương tự trên thị trường; là cách thức xác định giá trị của tài sản thẩm định giá dựa trên cơ sở phân tích, so sánh, điều chỉnh mức giá của các tài sản so sánh trên thị trường để ước tính, xác định giá trị của tài sản thẩm định giá.

Phương pháp so sánh thường được áp dụng để thẩm định giá các tài sản thẩm định giá có giao dịch phổ biến trên thị trường. Thẩm định viên căn cứ vào sự khác biệt về các yếu tố so sánh của tài sản so sánh với tài sản thẩm định giá để điều chỉnh (tăng, giảm) mức giá của tài sản so sánh, từ đó xác định mức giá chỉ dẫn của tài sản so sánh.

  • Ưu điểm: Đơn giản, dễ sử dụng, kết quả tìm được có độ tin cậy cao vì dựa vào các bằng chứng, thông tin giao dịch trên thị trường
  • Nhược điểm: Bắt buộc phải có thông tin, các dữ liệu mang tính lịch sử, do tính chất đặc biệt về kỹ thuật của tài sản thẩm định nên khó có thể tìm được một tài sản đang được mua bán trên thị trường hoàn toàn giống với tài sản thẩm định giá.

2.2. Phương pháp chi phí

Phương pháp chi phí thuộc cách tiếp cận từ chi phí: là cách thức xác định giá trị của tài sản thẩm định giá thông qua chi phí tạo ra một tài sản có chức năng, công dụng giống hệt hoặc tương tự với tài sản thẩm định giá và hao mòn của tài sản thẩm định giá. Phương pháp chi phí gồm: Phương pháp chi phí tái tạo; Phương pháp chi phí thay thế

a, Phương pháp chi phí tái tạo: là phương pháp thẩm định giá xác định giá trị của tài sản thẩm định giá dựa trên cơ sở chênh lệch giữa chi phí tái tạo ra tài sản giống hệt với tài sản thẩm định giá theo giá thị trường hiện hành và giá trị hao mòn của tài sản thẩm định giá. Phương pháp chi phí tái tạo dựa trên chi phí tạo ra tài sản giống nguyên mẫu với tài sản thẩm định giá. Tài sản này bao gồm cả những điểm đã lỗi thời, lạc hậu của tài sản thẩm định giá.

Công thức:

Giá trị ước tính của tài sản = Chi phí tái tạo (đã bao gồm Lợi nhuận của nhà sản xuất / nhà đầu tư) Tổng giá trị hao mòn (Giá trị hao mòn lũy kế)

b,  Phương pháp chi phí thay thế:  là phương pháp thẩm định giá xác định giá trị của tài sản thẩm định giá dựa trên cơ sở chênh lệch giữa chi phí thay thế để tạo ra một tài sản tương tự tài sản thẩm định giá có cùng chức năng, công dụng theo giá thị trường hiện hành và giá trị hao mòn của tài sản thẩm định giá. Phương pháp chi phí thay thế thuộc cách tiếp cận từ chi phí. Phương pháp chi phí thay thế dựa trên chi phí để tạo ra tài sản thay thế, tương tự với tài sản thẩm định giá về chức năng, công dụng, nhưng được thiết kế, chế tạo hoặc xây dựng với công nghệ, nguyên vật liệu và kỹ thuật mới hơn. Thông thường, tài sản thay thế thường có chi phí tạo ra thấp hơn so với chi phí tái tạo, đồng thời chi phí vận hành cũng không bị cao hơn so với mức phổ biến tại thời điểm thẩm định giá. Vì vậy, tổng giá trị hao mòn hay hao mòn lũy kế của tài sản thay thế thường không bao gồm hao mòn chức năng do chi phí vốn cao hoặc hao mòn chức năng do chi phí vận hành cao.

Công thức:

Giá trị ước tính của tài sản = Chi phí thay thế (đã bao gồm lợi nhuận của nhà sản xuất/nhà đầu tư) Tổng giá trị hao mòn (Giá trị hao mòn lũy kế không bao gồm phần giá trị hao mòn chức năng của tài sản thẩm định giá đã được phản ánh trong chi phí tạo ra tài sản thay thế)

Phương pháp chi phí thường được áp dụng trong trường hợp:

Không có đủ thông tin trên thị trường để áp dụng cách tiếp cận thị trường và cách tiếp cận thu nhập. Có dự định tạo ra một tài sản mới hoặc khi thẩm định giá công trình mới được xây dựng hoặc tài sản mới được chế tạo. Kiểm tra kết quả các cách tiếp cận thẩm định giá khác.

  • Ưu điểm: Áp dụng đối với những tài sản không có cơ sở để so sánh trên thị trường do sử dụng cho mục đích riêng biệt
  • Nhược điểm: Chi phí không phải lúc nào cũng bằng với giá trị; Phải có dữ liệu từ thị trường; Xác định hao mòn, giảm giá lũy kế phụ thuộc nhiều vào dánh giá chủ quan của thẩm định viên; Thẩm định viên phải có kinh nghiệm, chuyên môn cao.

Tùy vào mục đích thẩm định giá, đặc điểm của tài sản và mức độ sẵn có của số liệu, thẩm định viên lựa chọn phương pháp chi phí thay thế hoặc phương pháp chi phí tái tạo trong cách tiếp cận chi phí để tiến hành thẩm định giá.

2.3. Phương pháp vốn hóa trực tiếp

Là phương pháp thẩm định giá xác định giá trị của tài sản thẩm định giá dựa trên cơ sở quy đổi dòng thu nhập thuần ổn định hàng năm dự kiến có được từ tài sản về giá trị hiện tại thông qua việc sử dụng tỷ suất vốn hóa phù hợp. Phương pháp vốn hóa trực tiếp được áp dụng trong trường hợp thu nhập từ tài sản là tương đối ổn định (không đổi hoặc thay đổi theo một tỷ lệ nhất định) trong suốt thời gian sử dụng hữu ích còn lại (được tính bằng tuổi đời kinh tế còn lại) của tài sản hoặc vĩnh viễn. Phương pháp vốn hóa trực tiếp được áp dụng đối với tất cả tài sản đầu tư.

  • Ưu điểm: Đơn giản, dễ sử dụng; Dựa trên cơ sở tài chính để tính toán nên rất khoa học.
  • Nhược điểm: Việc xác định tỷ suất vốn hóa chính xác là phức tạp do việc đầu tư tài sản là phụ thuộc vào ý muốn chủ quan của từng cá nhân.

2.4. Phương pháp dòng tiền chiết khấu

Là phương pháp thẩm định giá xác định giá trị của tài sản thẩm định giá dựa trên cơ sở quy đổi các dòng tiền trong tương lai dự kiến có được từ tài sản về giá trị hiện tại thông qua việc sử dụng tỷ suất chiết khấu phù hợp. Phương pháp dòng tiền chiết khấu được áp dụng trong trường hợp thu nhập từ tài sản biến đổi qua các giai đoạn khác nhau (không ổn định), ví dụ như trường hợp một doanh nghiệp vừa bắt đầu hoạt động hoặc một công trình mới bắt đầu xây dựng.

Ưu điểm: Khắc phục nhược điểm của phương pháp vốn hóa thu nhập truyền thống là chưa tính yếu tố lạm phát và sự không ổn định của dòng thu nhập; Hữu ích trong phân tích các đầu tư quan trọng để ra quyết định.

Nhược điểm: Dùng nhiều giả định nên cần nhiều thông tin để phân tích, dự báo (doanh thu/chi phí) trong tương lai không dễ dàng; Phương pháp rất phức tạp; Thẩm định viên phải có nhiều năm kinh nghiệm, có năng lực chuyên môn cao.

2.5. Phương pháp thặng dư

Phương pháp thặng dư là phương pháp thẩm định giá xác định giá trị của bất động sản có tiềm năng phát triển dựa trên cơ sở lấy giá trị ước tính của phát triển giả định của tài sản (tổng doanh thu phát triển) trừ đi tất cả các chi phí dự kiến phát sinh (bao gồm lợi nhuận nhà đầu tư) để tạo ra sự phát triển đó. Thẩm định giá bất động sản dựa trên phương pháp thặng dư dựa trên cơ sở giá trị của đất bằng thu nhập từ đất đóng góp trong tổng thể bất động sản đầu tư, quy đổi về hiện tại theo tỷ suất vốn hóa phù hợp.

Công thức tổng quát: V = DT – CP

V: Giá trị tài sản thẩm định giá;

DT: Tổng doanh thu phát triển;

CP: Tổng chi phí phát triển.

Phương pháp thặng dư được các thẩm định viên sử dụng phổ biến để đánh giá tiềm năng phát triển bất động sản.

  • Ưu điểm: Thẩm định giá bất động sản bằng phương pháp thặng dư có ưu điểm hữu ích trong phân tích các đầu tư quan trọng để ra quyết định (như các mức giá khi thực hiện đấu thầu); Đánh giá các bất động sản có tiềm năng phát triển; Có giá trị quan trọng để tư vấn về chi phí xây dựng tối đa và tiền cho thuê tối thiểu cần đạt được khi thực hiện dự án phát triển bất động sản.
  • Nhược điểm: Dùng nhiều giả định nên cần nhiều thông tin để phân tích, dự báo (doanh thu/chi phí) trong tương lai không dễ dàng; Giá trị cuối cùng rất nhạy cảm đối với các tham số về chi phí và giá bán; Phương pháp này không tính đến giá trị thời gian của tiền; Tất cả mọi ước tính về chi phí và giá bán có thể thay đổi tùy theo các điều kiện của thị trường; Phương pháp thặng dư là phương pháp tương đối rất phức tạp, đòi hỏi thẩm định viên phải có kiến thức, kinh nghiệm chuyên môn cao trong lĩnh vực thẩm định giá để ước tính tất cả các khoản mục khác nhau.

2.6. Phương pháp chiết trừ

Phương pháp chiết trừ là phương pháp thẩm định giá xác định giá đất của thửa đất có tài sản gắn liền với đất bằng cách loại trừ phần giá trị tài sản gắn liền với đất ra khỏi tổng giá trị bất động sản.  Phương pháp chiết trừ thường được áp dụng để xác định giá trị quyền sử dụng đất của thửa đất trống trong trường hợp không có đủ thông tin giao dịch trên thị trường của các thửa đất trống tương tự mà chỉ có thông tin giao dịch của thửa đất có tài sản gắn liền với đất tương tự với thửa đất cần thẩm định giá.

Ưu điểm: Nếu trên thị trường các giao dịch về bất động sẩn diễn ra phổ biến, giá cả ổn định và công trình trên đất là mới thì phương pháp này cho ra kết quả có độ tin cậy cao.

Nhược điểm: Phương pháp này cho kết quả có độ chính xác thấp hoặc không áp dụng khi thị trường ít có giao dịch, khó khăn khi ước tính hao mòn, giảm giá tích lũy công trình xây dựng.

Để áp dụng các phương pháp thẩm định giá một cách chính xác, khoa học luôn đòi hỏi thẩm định viên phải có kinh nghiệm, hiểu biết tài sản rộng, chuyên môn cao trong lĩnh vực thẩm định giá tài sản. Theo thống kê của Cục Quản lý Giá (Bộ Tài chính), trên cả nước hiện có 300 doanh nghiệp thẩm định giá đang hoạt động, với khoảng 1.400 thẩm định viên về giá đang hành nghề. Tính hết tháng 10/2019, có khoảng 306 doanh nghiệp được cấp giấy chứng nhận và đủ điều kiện kinh doanh dịch vụ thẩm định giá. Các doanh nghiệp hiện nay hoạt động theo 2 loại hình doanh nghiệp công ty cổ phần và công ty TNHH, trong đó, công ty cổ phần là 160/306 (chiếm tỷ lệ 52,3%), công ty TNHH là 146/306 (chiếm tỷ lệ 47,7%). Thẩm định giá Thành Đô là doanh nghiệp thẩm định giá uy tín tại Việt Nam được cơ quan Nhà nước, doanh nghiệp, tổ chức đánh giá cao và đạt được nhiều thành tựu trong lĩnh vực thẩm định giá.

3. Công ty thẩm định giá uy tín hàng đầu Việt Nam

Với sự phát triển phong phú và đa dạng của thị trường tài chính và các thị trường tài sản khác, hoạt động thẩm định giá ngày càng phát triển đã khẳng định được tầm quan trọng trong nền kinh tế. Vì vậy nhu cầu về thẩm định giá tài sản trong xã hội tại Việt Nam ngày càng tăng. Do đó, dịch vụ thẩm định giá tài sản đã trở thành một hoạt động dịch vụ tư vấn chuyên nghiệp, độc lập, khách quan từ đó góp phần bảo đảm lợi ích của các bên tham gia thị trường.

Thấu hiểu được tầm quan trọng của dịch vụ thẩm định giá trong phát triển kinh tế – xã hội. Công ty Thẩm định giá Thành Đô doanh nghiệp thẩm định giá uy tín được thành lập trên sự hợp tác của nhiều chuyên gia kinh nghiệm trong lĩnh vực thẩm định giá, tư vấn, đầu tư, phân tích tài chính theo nghị định số 153/2007/NĐ-CP ngày 15/10/2007 và Nghị định số 101/2005/NĐ-CP ngày 03/08/2005 của Chính phủ về thẩm định giá. Cùng với đội ngũ thẩm định viên có chuyên môn, nghiệp vụ cao và nhiều năm kinh nghiệm trong lĩnh vực thẩm định giá chúng tôi luôn đáp ứng được tiêu chuẩn thẩm định giá Việt Nam và tiêu chuẩn Quốc tế nhằm góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc kinh doanh, gọi vốn đầu tư, vay vốn ngân hàng và mua bán minh bạch trên thị trường.

Trải qua một quá trình dài hình thành và phát triển, Thẩm định giá Thành Đô đã khẳng định được vị thế, đã tạo dựng được uy tín, thương hiệu vững vàng, lòng tin đối với khách hàng và được các cơ quản lý nhà nước đánh giá cao.  Thành Đô vinh dự được chứng nhận “Thương hiệu thẩm định giá uy tín 2019” và đạt chứng nhận tiêu chuẩn Quốc tế “ISO 9001:2015” cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá gồm: Giá trị doanh nghiệp, dự án đầu tư, bất động sản, công trình xây dựng, máy móc thiết bị. Đó là đánh dấu sự tin tưởng, uy tín của công ty, khẳng định sự phát triển và hòa nhập cùng cộng đồng doanh nghiệp thẩm định giá trên toàn quốc, từng bước hội nhập với khu vực và quốc tế. Chúng tôi hiện là đối tác uy tín cung cấp các dịch vụ Thẩm định giá cho các tổ chức tín dụng như: Ngân hàng Đầu tư và phát triển Việt Nam (BIDV), Công ty TNHH một thành viên Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), Ngân hàng TMCP Hàng Hải Việt Nam (MSB), Ngân hàng Nông nghiệp và phát triển nông thôn Việt Nam (Agribank), Ngân hàng Thương Tín Việt Nam (Sacombank), Ngân hàng Quốc dân Việt Nam (NCB), Ngân hàng TMCP Sài Gòn – Hà Nội (SHB), ngân hàng TMCP Quân đội (MBBANK), Ngân hàng TMCP An Bình (ABBANK), Ngân hàng Woori Bank, Shanghai Commercial Savings Bank…Bên cạnh đó với hệ thống thẩm định giá Thành Đô rộng khắp cả nước:  Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Lâm Đồng và không ngừng mở rộng thêm, chúng tôi đảm bảo sẽ đáp ứng đầy đủ, kịp thời yêu cầu thẩm định giá tài sản của quý khách hàng trên toàn quốc.

QUÍ VỊ CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LONG LIÊN HỆ:

CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ

  • Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
  • Hotline: 0985103666 – 0906020090 | | Email: info@tdvc.com.vn
  • Hệ thống thẩm định giá toàn quốc: XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực: TẠI ĐÂY

Bạn đang đọc bài viết: “Công ty thẩm định giá uy tín tại Quảng Ninh tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.

Liên hệ thẩm định giá:   0985 103 666   0906 020 090

Website: www.thamdinhgiathanhdo.com

Công ty thẩm định giá uy tín tại Quảng Ninh

Thẩm định giá uy tín tại Quảng Ninh
Công ty Thẩm định giá uy tín tại Quảng Ninh – Thẩm định giá Thành Đô

(TDVC Công ty thẩm định giá tại Quảng Ninh) – Quảng Ninh là tỉnh ven biển nằm ở địa đầu phía Đông Bắc Việt Nam được ví như một Việt Nam thu nhỏ. Quảng Ninh hội tụ đầy đủ các yếu tố đặc thù về điều kiện vị trí, địa hình, tự nhiên, xã hội, kinh tế, con người Việt Nam: có rừng vàng, biển bạc, sông núi, nước non, có đường biên giới đất liền với Trung Quốc và có đường biển thông ra thế giới. Theo quy hoạch phát triển kinh tế, Quảng Ninh vừa thuộc vùng kinh tế trọng điểm phía bắc vừa thuộc Vùng duyên hải Bắc Bộ. Quảng Ninh là tỉnh có bốn thành phố bao gồm: thành phố Hạ Long, thành  phố Uông Bí, thành phố Cẩm Phả và thành phố Móng Cái. Trong 3 năm liên tiếp 2017, 2018, 2019, Quảng Ninh dẫn đầu năng lực cạnh tranh cấp tỉnh PCI và 7 năm liên tiếp trong nhóm 5 tỉnh, thành phố có chất lượng điều hành kinh tế xuất sắc nhất cả nước.

>> Công ty thẩm định giá tài sản uy tín hàng đầu Việt Nam

>> Bảng giá đất trên địa bàn tỉnh Quảng Ninh giai đoạn 2020 đến 2024

Quảng Ninh đã và đang quan tâm và dành nhiều nguồn lực hiện đại hóa hạ tầng đô thị. Nhờ đó, hệ thống kết cấu hạ tầng đô thị của tỉnh từng bước được hoàn thiện theo hướng đồng bộ, hiện đại, góp phần đẩy nhanh phát triển kinh tế – xã hội, tạo tiền đề để tỉnh sớm trở thành thành phố trực thuộc trung ương trước năm 2030. Nhiều công trình trọng điểm được đưa vào hoạt động thúc đẩy mạnh mẽ liên kết vùng và hợp tác quốc tế, như cầu Bạch Đằng, đường cao tốc Hạ Long – Hải Phòng, đường cao tốc Hạ Long – Vân Đồn, Cảng hàng không quốc tế Vân Đồn, Cảng tàu khách quốc tế Hòn Gai… Hàng loạt dự án hạ tầng giao thông quy mô lớn tiếp tục được khởi công, đẩy nhanh tiến độ thi công, như: Cao tốc Vân Đồn – Móng Cái; tuyến đường bao biển TP Hạ Long – TP Cẩm Phả; cầu Cửa Lục 1; đường nối KCN Cái Lân đến cao tốc Hạ Long – Vân Đồn; tuyến đường 10 làn xe nối từ cao tốc Hải Phòng – Hạ Long đến cầu Bãi Cháy… Những công trình hạ tầng giao thông tầm cỡ sẽ mở ra nhiều cơ hội liên kết vùng, thu hút đầu tư, thúc đẩy mạnh mẽ hoạt động giao thương và phát triển kinh tế – xã hội của tỉnh Quảng Ninh

Kinh tế Quảng Ninh đóng vai trò là một trong những động lực tăng trưởng về phát triển kinh tế – xã hội, nhân tố truyền cảm hứng và tạo sức lan tỏa trong khu vực kinh tế trọng điểm Bắc Bộ cùng với Hà Nội và Hải Phòng. Trong những  năm qua kinh tế Quảng Ninh tăng trưởng mạnh mẽ dựa trên trụ cột dịch vụ – du lịch, công nghiệp. Quảng Ninh đã và đang hoàn thiện hạ tầng để trở thành trung tâm du lịch chất lượng cao của miền Bắc, hướng đến là trung tâm du lịch chất lượng cao của khu vực, trở thành một điểm đến quốc tế. Ngoài ra tỉnh đang tập chung đầu tư xây dựng hạ tầng dịch vụ, cảng biển, logistics, phát triển đô thị theo hướng hiện đại, công nghiệp công nghệ cao và thu hút các nhà đầu tư lớn có năng lực, kinh nghiệm trong lĩnh vực chế biến, chế tạo, công nghệ cao, công nghiệp sạch vào nghiên cứu, đầu tư, như TCL, Foxconn, Thành Công, Vingroup…

Năm 2019, Quảng Ninh đạt tốc độ tăng trưởng cao nhất trong 10 năm qua với nhiều bứt phá về kinh tế xã hội và thị trường bất động sản cũng không phải ngoại lệ. Hầu hết các đại gia như Vingroup, FLC, CEO, BIM, Sungroup… đã có mặt với các dự án phong phú, đa dạng. Hiện tỉnh có 13 đô thị, với tỷ lệ đô thị hóa năm 2019 là 66,65%, là một trong 3 địa phương có tỷ lệ đô thị hóa cao nhất cả nước (sau TP Hồ Chí Minh, tỉnh Bình Dương). Với những đột phá về hạ tầng đô thị đã làm thay đổi rõ nét diện mạo của Quảng Ninh, tạo động lực để tỉnh ngày càng vươn cao, trở thành cực tăng trưởng của miền Bắc, hướng tới mục tiêu đưa Quảng Ninh trở thành thành phố trực thuộc trung ương trước năm 2030.

Thẩm định giá Thành Đô CÓ THỂ BẠN QUAN TÂM

Theo các chuyên gia đánh giá trong bối cảnh hội nhập toàn cầu, nền kinh tế Quảng Ninh tiếp tục phát triển mạnh mẽ đặc biệt là du lịch, công nghiệp, bất động sản và là điểm đến thu hút đầu tư nước ngoài của các doanh nghiệp FDI. Tỉnh Quảng Ninh với nhiều lợi thế và chính sách đầu tư thân thiện từ đó nhiều doanh nghiệp lớn trong nước và nước ngoài tiếp tục chọn Quảng Ninh để đầu tư phát triển nhiều dự án lớn. Vì vậy nhu cầu thẩm định giá tài sản tại Quảng Ninh có vai trò đặc biệt quan trọng trong sự phát triển kinh tế thị trường. Thẩm định giá là một dịch vụ tư vấn tài chính không thể thiếu trong nền kinh tế thị trường, xuất phát từ nhu cầu khách quan về việc xác định giá trị của tài sản; trên cơ sở đó các bên tham gia giao dịch có thể thỏa thuận với nhau về tài sản, giúp các giao dịch về tài sản thành công, đảm bảo lợi ích chính đáng các bên. Nắm rõ được nhu cầu đó Thẩm định giá Thành Đô đã và đang cung cấp dịch vụ thẩm định giá uy tín hàng đầu tại Quảng Ninh phục vụ nhiều mục đích như: Làm cơ sở xét duyệt chi nguồn vốn ngân sách Nhà Nước; Cơ sở tính tiền sử dụng đất nộp ngân sách Nhà nước khi nhận giao đất hay thuê đất; Làm căn cứ tư vấn đầu tư góp vốn; Thế chấp vay vốn ngân hàng; Thi hành án; Xác định giá trị doanh nghiệp; mua bán sáp nhập doanh nghiệp (M&A), Cổ phần hóa doanh nghiệp nhà nước, Mua bán chuyển nhượng tài sản; Đền bù; Khiếu nại; Tính thuế; Bảo hiểm; Thanh lý tài sản; Đền bù – giải tỏa; Giải quyết tranh chấp dân sự; Chứng minh tài sản, du học, định cư, du lịch nước ngoài, tham khảo giá thị trường… cho các liên quan.

Thị trường dịch vụ thẩm định giá tài sản tại Quảng Ninh đang phát triển nhanh; hoạt động thẩm định giá đã trở nên nhu cầu thiết yếu đối với các cơ quan Nhà nước, tổ chức, doanh nghiệp, cá nhân. Công ty thẩm định giá Thành Đô thấu hiểu được nhu cầu đó, chúng tôi đã thành lập văn phòng tại Quảng Ninh đã và đang cung cấp dịch vụ thẩm định giá uy tín như:

Dịch vụ thẩm định giá uy tín tại Quảng Ninh

  1. Thẩm định giá bất động sản: Đất đai; lợi thế quyền sử dụng đất, trang trại, công trình xây dựng gắn liền với đất đai;Tài sản khác gắn liền với đất đai, công trình xây dựng, nhà xưởng, kho bãi, các trung tâm thương mại, cao ốc văn phòng, dự án liền kề, dự án resort, dự án khu nghỉ dưỡng, tài sản khác theo quy định của pháp luật.…
  2. Thẩm định giá doanh nghiệp: Phát hành cổ phiếu, bán cổ phiếu ra công chúng, chứng minh năng lực tài chính, phục vụ để cổ phần hóa, liên doanh, góp vốn, mua bán, sáp nhập doanh nghiệp (M&A), thu hút vốn đầu tư……
  3. Thẩm định giá Động sảnMáy móc thiết bị, dây chuyền sản xuất; Phương tiện vận tải: Tàu, ô tô, máy bay, hàng hóa dịch vụ…
  4. Thẩm định dự án đầu tư: Dự án bất động sản, dự án khu công nghiệp, cổ phần hóa doanh nghiệp nhà nước, chứng minh năng lực tài chính của tổ chức và cá nhân;
  5. Thẩm định giá tài nguyên: Tài nguyên khoáng sản, tài nguyên rừng, tài nguyên năng lượng.
  6. Thẩm định giá vô hình:Tài sản trí tuệ và quyền sở hữu trí tuệ (nhãn hiệu, thương hiệu, chỉ dẫn địa lý, sáng chế, tên gọi xuất xứ, tên thương mại, bí mật kinh doanh, phát minh khoa học, sáng kiến, quyền tác giả, bản quyền) theo quy định của pháp luật về sở hữu trí tuệ; Quyền mang lại lợi ích kinh tế đối với các bên được quy định cụ thể tại hợp đồng dân sự theo quy định của pháp luật ví dụ như quyền thương mại, quyền khai thác khoáng sản,…; Các tài sản vô hình khác thỏa mãn điều kiện quy định sau: là tài sản không có hình thái vật chất và có khả năng tạo ra các quyền, lợi ích kinh tế.

Mục đích thẩm định giá tài sản:

  1. Làm cơ sở xét duyệt chi nguồn vốn ngân sách Nhà Nước; cơ sở tính tiền sử dụng đất nộp ngân sách Nhà nước khi nhận giao đất hay thuê đất;
  2. Mua bán, chuyển nhượng, mua bán xử lý nợ, xử lý tài sản thế chấp, tài sản tồn đọng;
  3. Góp vốn liên doanh, giải thể doanh nghiệp, sáp nhập, chia tách, phá sản, mua bán doanh nghiệp; thành lập Doanh nghiệp;
  4. Cổ phần hóa Doanh nghiệp hoặc chuyển đổi hình thức sở hữu doanh nghiệp;
  5. Làm căn cứ thế chấp vay vốn Ngân hàng, bán đấu giá Tài sản, xét thầu các dự án; hoạch toán kế toán, tính thuế;
  6. Đền bù, bảo hiểm, khiếu nại, giải quyết, xử lý tài sản tranh chấp trong các vụ án;
  7. Làm căn cứ tư vấn và lập dự án đầu tư, phê duyệt các dự án đầu tư trực tiếp nước ngoài, dự án đầu tư công trình sử dụng vốn của Nhà nước, duyệt dự toán các dự án, công trình;
  8. Làm căn cứ xét xử và thi hành án dân sự, án hình sự, án hành chính liên quan đến giá trị quyền, lợi ích có trong tài sản của các bên liên quan;
  9. Làm căn cứ dự toán cấp phát kinh phí, mua sắm tài sản từ nguồn ngân sách nhà nước, vay nợ của Chính phủ, vay nợ nước ngoài có sự bảo lãnh của Chính phủ
  10. Làm căn cứ tư vấn đầu tư và ra quyết định; nghiên cứu thị trường; phân tích khả thi; phân tích lợi nhuận; xác định giá trị chứng khoán; lập báo cáo tài chính; lập kế hoạch làm việc; khiếu nại; yêu cầu giảm thuế
  11. Chứng minh tài sản, du học, định cư, du lịch….;
  12. Tham khảo giá thị trường;
  13. Các mục đích khác

Trải qua một quá trình dài phát triển Thẩm định giá Thành Đô cùng đội ngũ thẩm định viên có bề dày kinh nghiệm, chuyên môn sâu trong lĩnh vực thẩm định giá tài sản tại Việt Nam nói chung và thẩm định giá tại Quảng Ninh nói riêng. Chúng tôi đã thực hiện nhiều hợp đồng thẩm định giá tài sản có quy mô lớn và tính chất phức tạp liên quan đến các hoạt động góp vốn liên kết đầu tư, xác định giá trị doanh nghiệp (M&A), tư vấn cổ phần hóa doanh nghiệp, thẩm định dự án đầu tư, chuyển nhượng tài sản, thẩm định giá trị tài nguyên mỏ khoáng sản, thẩm định giá tài sản vô hình, vay vốn ngân hàng…Cùng với hệ thống thẩm định giá rộng khắp cả nước: Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Lâm Đồng và các tỉnh lân cận, chúng tôi chắc chắn sẽ đáp ứng đầy đủ và kịp thời yêu cầu thẩm định giá của quý khách hàng trên toàn quốc. Bên cạnh đó, Thành Đô hiện là đối tác uy tín cung cấp các dịch vụ Thẩm định giá cho các tổ chức tín dụng như: Ngân hàng Đầu tư và phát triển Việt Nam (BIDV), Công ty TNHH một thành viên Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), Ngân hàng TMCP Hàng Hải Việt Nam (MSB), Ngân hàng Nông nghiệp và phát triển nông thôn Việt Nam (Agribank), Ngân hàng Thương Tín Việt Nam (Sacombank), Ngân hàng Quốc dân Việt Nam (NCB), Ngân hàng TMCP Sài Gòn – Hà Nội (SHB), ngân hàng TMCP Quân đội (MBBANK), Ngân hàng TMCP An Bình (ABBANK), Ngân hàng Woori Bank, Shanghai Commercial Savings Bank…

Với chứng nhận tiêu chuẩn Quốc tế ISO 9001:2015 cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá. Thẩm định giá Thành Đô đã khẳng định được vị thế, đã tạo dựng được uy tín, thương hiệu vững vàng, lòng tin đối với khách hàng và được các cơ quản lý Nhà nước, các tổ chức, doanh nghiệp trong nước và quốc tế đánh giá cao, góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc kinh doanh và mua bán minh bạch trên thị trường trong thời kỳ hội nhập kinh tế quốc tế ngày càng mạnh mẽ ngày nay.

QUÍ VỊ CÓ NHU CẦU THẨM ĐỊNH GIÁ VUI LONG LIÊN HỆ:

CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ

  • Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
  • Hotline: 0985103666 – 0906020090 | | Email: info@tdvc.com.vn
  • Hệ thống thẩm định giá toàn quốc: XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực: TẠI ĐÂY
Bạn đang đọc bài viết: “Công ty thẩm định giá uy tín tại Quảng Ninh tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.

Liên hệ thẩm định giá:   0985 103 666   0906 020 090

Website: www.thamdinhgiathanhdo.com

Sôi động thị trường mua bán sáp nhập bất động sản công nghiệp

Nguồn cầu về bất động sản công nghiệp xây sẵn tiếp tục tăng trưởng mạnh do các nhà cung cấp dè dặt hơn trong việc cam kết thuê đất dài hạn hoặc đang dựa vào các hợp đồng ngắn hạn với khách hàng.
mua bán sáp nhập bất động sản công nghiệp
Một góc Khu công nghiệp và Đô thị VSIP Bắc Ninh với đầy đủ hạ tầng cơ bản. (Ảnh: Danh Lam/TTXVN)

Các chuyên gia của Công ty Savills nhận định, từ đầu năm đến nay, trên thị trường bất động sản đã xuất hiện một số thương vụ mua bán sáp nhập (M&A) quan trọng và thêm các tài sản để bán và cho thuê lại.

Nguồn cầu về loại hình bất động sản công nghiệp xây sẵn tiếp tục tăng trưởng mạnh do các nhà cung cấp dè dặt hơn trong việc cam kết thuê đất dài hạn hoặc đang dựa vào các hợp đồng ngắn hạn với khách hàng.

>>> Thẩm định giá khu công nghiệp

Bất chấp những ảnh hưởng tiêu cực từ dịch COVID-19, các thương vụ M&A vẫn diễn ra sôi động, ông John Campbell, Quản lý bộ phận Bất động sản Công nghiệp, Savills Việt Nam khẳng định.

Điển hình cho xu hướng này là Tập đoàn Logos Property của Australia đã đầu tư 350 triệu USD cho thương vụ liên doanh bất động sản logistics để thâm nhập thị trường Việt Nam.

Cùng đó, “gã khổng lồ” kho bãi châu Á- GLP đang lên kế hoạch hợp tác với SEA Logistic Partners Việt Nam hoặc Tập đoàn SLP ra mắt liên doanh 1,5 tỷ USD tại Việt Nam.

Ngoài ra, Công ty Mirae Asset Daewoo Co. và Naver Corporation của Hàn Quốc đã đầu tư 37 triệu USD vào một nhà kho ở trung tâm logistics LogisValley ở Bắc Ninh…, ông John Campbell dẫn chứng.

Trong lĩnh vực sản xuất, Tập đoàn điện tử Pegatron (Đài Loan), nhà cung ứng linh kiện cho Apple đã đầu tư hơn 19 triệu USD vào Hải Phòng cho giai đoạn đầu trong chuỗi kế hoạch mở rộng tại Việt Nam.

Đặc biệt trong quý 3/2020, Hà Nam đón đầu làn sóng FDI cao nhất cho lĩnh vực chế biến, chế tạo với hơn 447 triệu USD. Tiếp đó là Hải Phòng với 438 triệu USD.

Dự án sản xuất lớn nhất tại Hà Nam đã nhận được nguồn vốn đầu tư lên đến 273 triệu USD từ Tập đoàn Wistron của Đài Loan.

Đặc biệt, một số nhà đầu tư và sản xuất logistics nổi tiếng nhất thế giới cũng đang dần ủy thác và thể hiện niềm tin của họ vào tiềm năng lâu dài của Việt Nam hơn, bất chấp những khó khăn hiện tại do đại dịch gây ra, ông John Campbell nhấn mạnh.

Theo các chuyên gia, cầu tiếp tục vượt cung với tỷ lệ lấp đầy bất động sản công nghiệp đạt 76% trên toàn quốc nên nhu cầu cho phân khúc này rất lớn, nhất là ở các tỉnh công nghiệp trọng điểm.

Tỷ lệ lấp đầy tại các trung tâm công nghiệp chính như Bình Dương, Đồng Nai, Long An ở miền Nam; Bắc Ninh, Hưng Yên và Hải Phòng ở miền Bắc… đã tăng đáng kể từ năm 2018.

Dự kiến, trong năm 2021 và 2022, các nhà sản xuất sẽ dịch chuyển ra khỏi Trung Quốc. Đây là cơ hội để các nhà đầu tư tung ra nhiều dự án hơn để bắt kịp và đáp ứng các khoản đầu tư sản xuất giá trị cao.

Đi đầu xu hướng, Đồng Nai dự kiến quy hoạch thêm 8 khu công nghiệp. Mới đây, huyện Long Thành đã công bố kế hoạch xây dựng 4 khu công nghiệp mới để đáp ứng nhu cầu.

Cụ thể, xã Phước Bình sẽ có thêm 2 khu công nghiệp với quy mô lên đến 900 ha và một khu vực 500ha; các xã Tân Hiệp và Bình An cũng sẽ có thêm một khu công nghiệp…

Các nhà phát triển mảng cho thuê như Liên doanh Phát Triển Công Nghiệp BW cũng đang chạy đua để mở rộng trong thời gian này, tăng nguồn cung ban đầu từ 130ha năm 2018 lên gần 500ha trong năm 2020.

Ông John Campbell nhận định, hầu hết các giao dịch cho thuê trong 2 quý đầu của năm nay đều bắt nguồn từ các dự án và những cuộc thương thảo diễn ra từ 2019; trong đó, nhiều hợp đồng thuê cũng được thực hiện từ các công ty đã ở Việt Nam và muốn mở rộng sản xuất.

Hạn chế đi lại đã giới hạn những yêu cầu gia nhập thị trường mới, trì hoãn việc khảo sát địa điểm mới của các nhà đầu tư quốc tế. Điều đó cũng làm giảm số lượng hợp đồng thuê đã thực hiện với các nhà đầu tư địa phương.

Các chuyên gia kỳ vọng, những tháng cuối năm, nhà đầu tư và người thuê nhanh chóng hoàn tất các cuộc đàm phán cũng như đạt được các thỏa thuận song phương với đơn vị phát triển bất động sản để chốt được mức giá có lợi nhất trong khi các chủ đầu tư vẫn có thể linh hoạt đàm phán trong bối cảnh đại dịch.

Nếu các chuyến bay được phục hồi vào 6 tháng đầu năm 2021 thì giá thuê đất, nhà xưởng và kho bãi có thể sẽ tăng lên. Điều này khiến các nhà đầu tư phải chốt giá càng sớm càng tốt./.

>>> Thẩm định giá đất thuê trả tiền một lần và đất thuê trả tiền hàng năm

Thu Hằng (TTXVN/Vietnam+)

Bảng giá đất nhà nước tỉnh Phú Yên giai đoạn 2020 – 2024

Bảng giá đất tỉnh Phú Yên 2020 - 2024
Bảng giá đất tỉnh Phú Yên 2020 – 2024 – Thẩm định giá Thành Đô

(TDVC Bảng giá đất Phú Yên 2020 – 2024) – Theo quyết định số 53/2019/QĐ-UBND quy định bảng giá các loại đất trên địa bàn tỉnh phú yên 5 năm (2020-2024) do UBND tỉnh Phú Yên ban hành ngày 20 tháng 12 năm 2019. Bảng giá đất tỉnh Phú Yên được dùng làm căn cứ để:

a) Tính tiền sử dụng đất khi Nhà nước công nhận quyền sử dụng đất ở của hộ gia đình, cá nhân đối với phần diện tích trong hạn mức; cho phép chuyển mục đích sử dụng đất từ đất nông nghiệp, đất phi nông nghiệp không phải là đất ở sang đất ở đối với phần diện tích trong hạn mức giao đất ở cho hộ gia đình, cá nhân;

b) Tính thuế sử dụng đất;

c) Tính phí và lệ phí trong quản lý, sử dụng đất đai;

d) Tính tiền xử phạt vi phạm hành chính trong lĩnh vực đất đai;

đ) Tính tiền bồi thường cho Nhà nước khi gây thiệt hại trong quản lý và sử dụng đất đai;

e) Tính giá trị quyền sử dụng đất để trả cho người tự nguyện trả lại đất cho Nhà nước đối với trường hợp đất trả lại là đất Nhà nước giao đất có thu tiền sử dụng đất, công nhận quyền sử dụng đất có thu tiền sử dụng đất, đất thuê trả tiền thuê đất một lần cho cả thời gian thuê.

Thẩm định giá Thành Đô CÓ THỂ BẠN QUAN TÂM
QUYẾT ĐỊNH:

Điều 1. Phạm vi điều chỉnh và đối tượng áp dụng

  1. Phạm vụ điều chỉnh:

a) Bảng giá các loại đất được UBND tỉnh quy định nêu trên sử dụng để làm căn cứ trong các trường hợp sau đây:

Tính tiền sử dụng đất khi Nhà nước công nhận quyền sử dụng đất ở của hộ gia đình, cá nhân đối với phần diện tích trong hạn mức; cho phép chuyển mục đích sử dụng đất từ đất nông nghiệp, đất phi nông nghiệp không phải là đất ở sang đất ở đối với phần diện tích trong hạn mức giao đất ở cho hộ gia đình, cá nhân;

Tính thuế sử dụng đất;

Tính phí và lệ phí trong quản lý, sử dụng đất đai;

Tính tiền xử phạt vi phạm hành chính trong lĩnh vực đất đai;

Tính tiền bồi thường cho Nhà nước khi gây thiệt hại trong quản lý và sử dụng đất đai;

Tính giá trị quyền sử dụng đất để trả cho người tự nguyện trả lại đất cho Nhà nước đối với trường hợp đất trả lại là đất Nhà nước giao đất có thu tiền sử dụng đất, công nhận quyền sử dụng đất có thu tiền sử dụng đất, đất thuê trả tiền thuê đất một lần cho cả thời gian thuê.

b) Trường hợp nhà nước giao đất, cho thuê đất theo hình thức đấu giá quyền sử dụng đất hoặc đấu thầu dự án có sử dụng đất thì mức giá trúng đấu giá quyền sử dụng đất hoặc trúng đấu thầu dự án có sử dụng đất không được thấp hơn mức giá đất do UBND tỉnh quy định nhân (x) hệ số điều chỉnh giá đất hiện hành.

c) Các trường hợp khác không có quy định trong Bảng giá này được thực hiện theo các quy định của pháp luật hiện hành.

2. Đối tượng áp dụng:

Các sở, ban, ngành, UBND các huyện, thị xã, thành phố và các tổ chức, cá nhân khác có liên quan.

Điều 2. Xác định đô thị, đường phố, vị trí đất phi nông nghiệp tại đô thị

  1. Xác định đô thị:

Thành phố Tuy Hòa: Đô thị loại II.

Thị xã Sông Cầu: Đô thị loại III.

Các thị trấn: Chí Thạnh, Phú Hòa, Hòa Vinh, Hòa Hiệp Trung, Phú Thứ, Hai Riêng, Củng Sơn, La Hai: Đô thị loại V.

  1. Xác định đường phố, vị trí đất ở trong đô thị:

Mỗi đoạn, đường phố trong đô thị phân 4 vị trí đất được xác định theo tiêu thức:

Vị trí 1: Áp dụng đối với thửa đất liền cạnh đường phố (Mặt tiền).

Vị trí 2: Áp dụng đối với thửa đất không liền cạnh đường phố (Ngõ, hẻm) có chiều rộng của ngõ, hẻm từ 6m trở lên.

Vị trí 3: Áp dụng đối với thửa đất không liền cạnh đường phố (Ngõ, hẻm) có chiều rộng của ngõ hẻm từ 2m đến dưới 6m.

Vị trí 4: Áp dụng đối với thửa đất không liền cạnh đường phố (Ngõ, hẻm) có chiều rộng của ngõ hẻm dưới 2m và các ngõ, hẻm thuộc vị trí 2 và 3 nêu trên.

  1. Một số qui định khác:

a) Đối với thửa đất tiếp giáp đường trải nhựa hoặc bê tông xi măng thì giá đất được tính bằng 1,0 lần; tiếp giáp đường đất thì giá đất được tính bằng 0,8 lần so với giá đất của đường có trải nhựa hoặc bê tông xi măng có cùng vị trí.

b) Hệ số khoảng cách: Tùy theo khoảng cách từ thửa đất tại các vị trí 2, 3 và 4 đến đường phố, giá đất từng thửa đất có các hệ số như sau:

Hệ số 1,0: Áp dụng cho các thửa đất cách đường phố dưới 50m.

Hệ số 0,9: Áp dụng cho các thửa đất cách đường phố từ 50m đến dưới 100m.

Hệ số 0,8: Áp dụng cho các thửa đất cách đường phố từ 100m đến dưới 200m.

Hệ số 0,7: Áp dụng cho các thửa đất cách đường phố từ 200m trở lên.

Điểm mốc để tính khoảng cách áp dụng hệ số trên được tính từ chỉ giới đường đỏ (Mép trong vỉa hè đối với đường có vỉa hè hoặc mép đường đối với đường không có vỉa hè).

c) Đối với các ngõ, hẻm nối thông 2 đường phố thì giá đất của các thửa đất tại vị trí 2, 3 và 4 xác định theo giá đất của đường gần nhất, nếu thửa đất cách đều 2 đường phố thì xác định theo giá đất của đường phố có giá cao nhất và sử dụng hệ số khoảng cách quy định tại điểm b nêu trên để định giá cho từng thửa đất.

d) Đối với thửa đất liền cạnh với nhiều đường phố, đoạn phố thì xác định theo giá đất vị trí tương ứng của đường phố, đoạn phố có giá cao nhất và cộng thêm 10% giá đất vị trí tương ứng của đường phố, đoạn phố còn lại có giá cao nhất.

đ) Các thửa đất tiếp giáp với một mặt đường có chiều sâu so với chỉ giới đường đỏ lớn hơn 50m sử dụng hệ số định giá đất (K) như sau:

Phần diện tích đất trong phạm vi 50m so với chỉ giới đường đỏ: K = 1,0 (Một).

Phần diện tích đất trong phạm vi trên 50m so với chỉ giới đường đỏ: K = 0,8 (Không phẩy tám).

e) Các thửa đất tiếp giáp từ hai mặt đường trở lên có chiều sâu so với chỉ giới đường đỏ lớn hơn 100m sử dụng hệ số định giá đất (K) như sau:

Phần diện tích đất trong phạm vi 100m so với chỉ giới đường đỏ: K = 1,0 (Một).

Phần diện tích đất trong phạm vi trên 100m so với chỉ giới đường đỏ: K = 0,8 (Không phẩy tám); trường hợp giá đất theo hệ số này thấp hơn giá đất của đường còn lại có giá cao nhất thì xác định theo giá đất của đường còn lại có giá cao nhất.

g) Vị trí đất của các Khu công nghiệp, cụm công nghiệp, làng nghề, Khu kinh tế, Khu công nghệ cao để cho thuê đầu tư xây dựng, kinh doanh kết cấu hạ tầng được xác định là vị trí có giá đất thấp nhất của đường, đoạn đường tiếp giáp; trường hợp các Khu đất này liền cạnh với nhiều đường phố, đoạn phố thì xác định theo giá đất tại vị trí thấp nhất của đường phố, đoạn phố có giá cao nhất và cộng thêm 10% giá đất tại vị trí thấp nhất của đường phố, đoạn phố còn lại có giá cao nhất.

Điều 3. Xác định vùng đất, vị trí đất phi nông nghiệp tại nông thôn

  1. Xác định vùng đất: 02 vùng (Đồng bằng và miền núi).
  2. Xác định vị trí đất ở tại nông thôn:

Mỗi xã phân theo 2 khu vực và 4 vị trí đất như sau:

  1. a) Khu vực:

Khu vực 1: Thửa đất thuộc trung tâm xã, khu dân cư tập trung, khu thương mại, khu du lịch, khu công nghiệp, khu ven trung tâm đô thị có giá đất thị trường trung bình cao nhất.

Khu vực 2: Thửa đất thuộc khu vực còn lại trên địa bàn xã (Ngoài khu vực 1) có giá đất thị trường trung bình thấp nhất.

b) Vị trí:

Vị trí 1: Áp dụng đối với thửa đất có mặt tiền tiếp giáp với đường giao thông chính (Quốc lộ, tỉnh lộ), đường liên xã, đường thôn, liên thôn có mức giá thực tế cao nhất trong khu vực.

Vị trí 2: Áp dụng đối với thửa đất tiếp giáp các đường rộng từ 4m trở lên (Không thuộc vị trí 1 nêu trên).

Vị trí 3: Áp dụng đối với thửa đất tiếp giáp các đường rộng từ 2m đến dưới 4m (Không thuộc vị trí 1 nêu trên).

Vị trí 4: Áp dụng đối với thửa đất tiếp giáp các đường rộng dưới 2m và các vị trí thuộc hẻm của các vị trí 2 và 3 nêu trên (Không thuộc vị trí 1).

  1. Một số quy định khác:

a) Đối với thửa đất tiếp giáp đường trải nhựa hoặc bê tông xi măng thì giá đất được tính bằng 1,0 lần; tiếp giáp đường đất thì giá đất được tính bằng 0,8 lần so với giá đất của đường có trải nhựa hoặc bê tông xi măng có cùng vị trí.

b) Đối với thửa đất tại các vị trí 2, 3 và 4 nối thông với nhiều đường giao thông chính, đường liên xã, đường thôn, liên thôn có giá đất khác nhau thì xác định theo giá đất của đường gần nhất, nếu thửa đất có khoảng cách đến các đường bằng nhau thì xác định theo giá đất của đường có giá cao nhất và sử dụng hệ số khoảng cách quy định tại điểm c khoản này để định giá cho từng thửa đất.

c) Hệ số khoảng cách: Tùy theo khoảng cách từ thửa đất tại các vị trí 2, 3 và 4 đến đường giao thông chính, đường liên xã, đường thôn, liên thôn, giá đất từng thửa đất có các hệ số như sau:

Hệ số 1,0: Áp dụng cho các thửa đất cách đường giao thông chính, đường liên xã, đường thôn, liên thôn dưới 100m.

Hệ số 0,9: Áp dụng cho các thửa đất cách đường giao thông chính, đường liên xã, đường thôn, liên thôn từ 100m đến dưới 200m.

Hệ số 0,8: Áp dụng cho các thửa đất cách đường giao thông chính, đường liên xã, đường thôn, liên thôn từ 200m đến dưới 300m.

Hệ số 0,7: Áp dụng cho các thửa đất cách đường giao thông chính, đường liên xã, đường thôn, liên thôn từ 300m trở lên.

Điểm mốc để tính khoảng cách áp dụng hệ số trên được tính từ mép trong vỉa hè (Đối với đường có vỉa hè) hoặc mép đường (Đối với đường không có vỉa hè).

d) Các thửa đất tại vị trí 1 nằm trong phạm vi dưới 100m so với chỉ giới đường đỏ: K = 1,0 (Một).

đ) Các thửa đất tại vị trí 1 nằm trong phạm vi từ 100m trở lên so với chỉ giới đường đỏ: K = 0,8 (Không phẩy tám); Trường hợp thửa đất tiếp giáp hai mặt đường trở lên mà giá đất theo hệ số này thấp hơn giá đất của đường còn lại có giá cao nhất thì xác định theo giá đất của đường còn lại có giá cao nhất.

  1. e) Đối với thửa đất liền cạnh với nhiều đường, đoạn đường thì xác định theo giá đất tại vị trí tương ứng của đường, đoạn đường có giá cao nhất và cộng thêm 10% giá đất tại vị trí tương ứng của đường, đoạn đường còn lại có giá cao nhất.

g) Vị trí đất của các Khu công nghiệp, cụm công nghiệp, làng nghề, Khu kinh tế, Khu công nghệ cao để cho thuê đầu tư xây dựng, kinh doanh kết cấu hạ tầng được xác định là vị trí có giá đất thấp nhất của đường, đoạn đường tiếp giáp; trường hợp các Khu đất này liền cạnh với nhiều đường, đoạn đường thì xác định theo giá đất tại vị trí thấp nhất của đường, đoạn đường có giá cao nhất và cộng thêm 10% giá đất tại vị trí thấp nhất của đường, đoạn đường còn lại có giá cao nhất.

Điều 4. Xác định vùng đất, vị trí đất nông nghiệp

  1. Xác định vị trí đất trồng lúa nước (2 vụ), trồng cây hàng năm (trừ đất trồng lúa nước 2 vụ), đất trồng cây lâu năm, đất rừng sản xuất, đất rừng đặc dụng, đất rừng phòng hộ và đất nông nghiệp khác (gồm đất sử dụng để xây dựng nhà kính và các loại nhà khác phục vụ mục đích trồng trọt, kể cả các hình thức trồng trọt không trực tiếp trên đất; xây dựng chuồng trại chăn nuôi gia súc, gia cầm và các loại động vật khác được pháp luật cho phép, kể cả các loại nhà khác gắn liền với khu vực chuồng trại để phục vụ cho chăn nuôi; đất trồng trọt, chăn nuôi, nuôi trồng thủy sản cho mục đích học tập, nghiên cứu thí nghiệm; đất ươm tạo cây giống, con giống và đất trồng hoa, cây cảnh):

a) 2 yếu tố về khoảng cách qui định như sau:

Đất có khoảng cách so với trung tâm nơi cư trú của cộng đồng người sử dụng đất (Thôn, buôn, xóm, bản nơi có đất) hoặc khu dân cư, điểm dân cư tập trung, đến thị trường tiêu thụ tập trung sản phẩm trong phạm vi bán kính 1.000m.

Đất có khoảng cách so với đường giao thông (Giao thông đường bộ bao gồm quốc lộ, tỉnh lộ; đường liên huyện, liên xã; giao thông đường thủy bao gồm: sông, ngòi, kênh) trong phạm vi bán kính 1.000m.

b) Mỗi xã, phường, thị trấn được xác định 4 vị trí đất nông nghiệp như sau:

Vị trí 1: Áp dụng đối với thửa đất có 1 trong 2 yếu tố về khoảng cách nói trên, đồng thời tưới, tiêu chủ động nước hoàn toàn.

Vị trí 2: Áp dụng đối với thửa đất có 1 trong 2 yếu tố về khoảng cách nói trên nhưng không tưới, tiêu chủ động nước hoàn toàn hoặc các thửa đất tưới, tiêu chủ động nước hoàn toàn nhưng không có 1 trong 2 yếu tố về khoảng cách.

Vị trí 3: Áp dụng đối với thửa đất không thuộc quy định vị trí 1, vị trí 2 nêu trên và không phải đất cằn cỗi, sỏi đá, bạc màu.

Vị trí 4: Áp dụng đối với đất cằn cỗi, sỏi đá, bạc màu. Trường hợp các thửa đất có các yếu tố như ở vị trí 1, vị trí 2 nhưng đất cằn cỗi, sỏi đá, bạc màu thì xác định là vị trí 4.

  1. Xác định vị trí đất nuôi trồng thủy sản, đất làm muối:

Vị trí 1: Áp dụng đối với thửa đất có khoảng cách từ nơi sản xuất đến thị trường tiêu thụ tập trung sản phẩm hoặc đến đường giao thông (Giao thông đường bộ bao gồm Quốc lộ, tỉnh lộ, đường liên huyện, liên xã; giao thông đường thủy bao gồm: sông, ngòi, kênh) trong phạm vi bán kính 500m.

Vị trí 2: Áp dụng đối với các thửa đất còn lại.

Điều 5. Quy định Bảng giá đất đối với các loại đất mà Chính phủ có qui định trong Khung giá đất

  1. Đối với nhóm đất phi nông nghiệp:

a) Bảng giá đất ở tại đô thị: Chi tiết theo Phụ lục 1.

b) Bảng giá đất ở tại nông thôn: Chi tiết theo Phụ lục 2.

c) Bảng giá đất thương mại, dịch vụ: Chi tiết theo Phụ lục 3.

d) Bảng giá đất sản xuất, kinh doanh phi nông nghiệp không phải là đất thương mại, dịch vụ: Chi tiết theo Phụ lục 4.

đ) Trường hợp giá đất ở, giá đất thương mại, dịch vụ, giá đất sản xuất, kinh doanh phi nông nghiệp không phải là đất thương mại, dịch vụ quy định tại các khoản 1, 2, 3, 4 nêu trên thấp hơn giá đất tối thiểu tại khung giá đất hiện hành do Chính phủ quy định thì được xác định bằng giá đất tối thiểu tại khung giá đất hiện hành do Chính phủ quy định.

  1. Đối với nhóm đất nông nghiệp:

a) Bảng giá đất trồng cây hàng năm, gồm:

Bảng giá đất trồng lúa nước 2 vụ: Chi tiết theo Phụ lục 5.

Bảng giá đất trồng cây hàng năm, trừ đất trồng lúa nước 2 vụ: Chi tiết theo Phụ lục 6.

b) Bảng giá đất trồng cây lâu năm: Chi tiết theo Phụ lục 7.

c) Bảng giá đất rừng sản xuất: Chi tiết theo Phụ lục 8.

d) Bảng giá đất nuôi trồng thủy sản: Chi tiết theo Phụ lục 9.

đ) Bảng giá đất làm muối: Chi tiết theo Phụ lục 10.

e) Xử lý giá đất nông nghiệp tại khu vực giáp ranh giữa xã đồng bằng với xã miền núi:

Phạm vi khu vực giáp ranh giữa xã đồng bằng với xã miền núi được xác định từ đường địa giới hành chính vào sâu địa phận mỗi bên là 500m.

Giá đất trong phạm vi giáp ranh được xử lý như sau:

Đối với xã đồng bằng: Giá đất trong phạm vi giáp ranh được xác định bằng giá đất tại xã đồng bằng trừ đi 30% mức chênh lệch giá đất giữa xã đồng bằng với xã miền núi trong Bảng giá các loại đất.

Đối với xã miền núi: Giá đất trong phạm vi giáp ranh được xác định bằng giá đất tại xã miền núi cộng thêm 30% mức chênh lệch giá đất giữa xã đồng bằng với xã miền núi trong Bảng giá các loại đất.

g) Xử lý đối với các thửa đất giáp ranh vừa thuộc xã đồng bằng vừa thuộc xã miền núi (trừ các trường hợp thuộc Khoản 6 nêu trên) thì giá đất của thửa đất này được xác định bằng trung bình cộng giá đất của xã đồng bằng và xã miền núi.

3. Đối với đất các đảo: Chi tiết theo Phụ lục 11.

TẢI BẢNG GIÁ ĐẤT TỈNH PHÚ YÊN: TẠI ĐÂY

QÚI KHÁCH HÀNG CÓ NHU CẦU THẨM ĐỊNH GIÁ LIÊN HỆ:

Công ty Cổ phần Thẩm định giá Thành Đô

  • Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
  • Hotline: 0985 103 666 – 0906020090 | Email: info@tdvc.com.vn
  • Hệ thống thẩm định giá toàn quốc:XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực: TẠI ĐÂY
Bạn đang đọc bài viết: “Bảng giá đất nhà nước tỉnh Phú Yên giai đoạn 2020 – 2024 tại chuyên mục tin Bảng giá đất nhà nước của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá uy tín hàng đầu tại Việt Nam.

Liên hệ thẩm định giá:   0985 103 666  0906 020 090

Website: www.thamdinhgiathanhdo.com

Bảng giá đất nhà nước tỉnh Tây Ninh giai đoạn 2020 đến 2024

Bảng giá đất Tây Ninh 2020 - 2024
Bảng giá đất tỉnh Tây Ninh giai đoạn 2020 – 2024 – Thẩm định giá Thành Đô

(TDVC Bảng giá đất Tây Ninh 2020 – 2024) – Theo quyết định Số: 35/2020/QĐ-UBND bảng giá đất tỉnh Tây Ninh giai đoạn 2020-2024 do UBND tỉnh Tây Ninh ban hành ngày 01 tháng 09 năm 2020. Quyết định này thay thế quyết định số 57/2019/QĐ-UBND Bảng giá đất tỉnh Tây Ninh giai đoạn 2020-2024 do UBND tỉnh Tây Ninh ban hành ngày 20 tháng 12 năm 2019. Bảng giá đất tỉnh Tây Ninh được sử dụng để làm căn cứ trong các trường hợp sau:

a) Tính tiền sử dụng đất khi Nhà nước công nhận quyền sử dụng đất ở của hộ gia đình, cá nhân đối với phần diện tích trong hạn mức; cho phép chuyển mục đích sử dụng đất từ đất nông nghiệp, đất phi nông nghiệp không phải là đất ở sang đất ở đối với phần diện tích trong hạn mức giao đất ở cho hộ gia đình, cá nhân;

b) Tính thuế sử dụng đất;

c) Tính phí và lệ phí trong quản lý, sử dụng đất đai;

d) Tính tiền xử phạt vi phạm hành chính trong lĩnh vực đất đai;

đ) Tính tiền bồi thường cho Nhà nước khi gây thiệt hại trong quản lý và sử dụng đất đai;

e) Tính giá trị quyền sử dụng đất để trả cho người tự nguyện trả lại đất cho Nhà nước đối với trường hợp đất trả lại là đất Nhà nước giao đất có thu tiền sử dụng đất, công nhận quyền sử dụng đất có thu tiền sử dụng đất, đất thuê trả tiền thuê đất một lần cho cả thời gian thuê;

QUYẾT ĐỊNH BẢNG GIÁ ĐẤT TỈNH TÂY NINH 2020 – 2024

Điều 1. Ban hành kèm theo Quyết định này Bảng giá đất áp dụng trên địa bàn tỉnh Tây Ninh giai đoạn 2020 – 2024.

Điều 2. Quyết định này có hiệu lực thi hành kể từ ngày 10 tháng 9 năm 2020 và thay thế Quyết định số 57/2019/QĐ-UBND ngày 20 tháng 12 năm 2019 của UBND tỉnh Tây Ninh ban hành Bảng giá đất áp dụng trên địa bàn tỉnh Tây Ninh từ năm 2020 đến năm 2024.

Điều 3. Giao Giám đốc Sở Tài nguyên và Môi trường chủ trì, phối hợp với các Sở, ngành: Tài chính, Xây dựng, Kế hoạch và Đầu tư, Cục Thuế tỉnh hướng dẫn, kiểm tra và tổ chức triển khai thực hiện Quyết định này theo quy định.

Điều 4. Chánh Văn phòng Đoàn ĐBQH, HĐND và UBND tỉnh, Thủ trưởng các sở, ban, ngành trong tỉnh; Chủ tịch Ủy ban nhân dân các huyện, thị xã, thành phố chịu trách nhiệm thi hành quyết định này./.


Nơi nhận:
– Văn phòng Chính phủ;
– Bộ Tài nguyên và Môi trường;
– Bộ Tài chính;
– Vụ Pháp chế – Bộ Tài nguyên và Môi trường;
– Cục Kiểm tra Văn bản QPPL- Bộ Tư pháp;
– Thường trực Tỉnh ủy;
– Thường trực HĐND tỉnh;
– Đoàn Đại biểu Quốc hội tỉnh;
– CT, các PCT UBND Tỉnh;
– Như Điều 4;
– Sở Tư pháp;
– CVP, PVP: Long, Nhung; CVK;
– Trung tâm Công báo- Tin học tỉnh;
– Lưu: VT.VP. ĐĐBQH, HĐND và UBND tỉnh.
V BANG GIA DAT

TM. ỦY BAN NHÂN DÂN
KT. CHỦ TỊCH
PHÓ CHỦ TỊCH

Trần Văn Chiến

BẢNG GIÁ ĐẤT TÂY NINH GIAI ĐOẠN 2020 – 2024

ÁP DỤNG TRÊN ĐỊA BÀN TỈNH TÂY NINH GIAI ĐOẠN 2020 – 2024
(Ban hành kèm theo Quyết định số 35/2020/QĐ-UBND ngày 01 tháng 9 năm 2020 của Ủy ban nhân dân tỉnh Tây Ninh)

Chương I

NHỮNG QUY ĐỊNH CHUNG

Điều 1. Phạm vi điều chỉnh, đối tượng áp dụng

1. Phạm vi điều chỉnh: Quy định này quy định về Bảng giá các loại đất trên địa bàn tỉnh Tây Ninh giai đoạn 2020-2024.

2. Đối tượng áp dụng: Áp dụng cho tổ chức, hộ gia đình, cá nhân có liên quan đến tài chính đất đai trong công tác quản lý sử dụng đất trên địa bàn tỉnh Tây Ninh.

Thẩm định giá Thành Đô CÓ THỂ BẠN QUAN TÂM

Điều 2. Bảng giá đất được sử dụng làm căn cứ để

1. Tính tiền sử dụng đất khi Nhà nước công nhận quyền sử dụng đất ở của hộ gia đình, cá nhân đối với phần diện tích trong hạn mức; cho phép chuyển mục đích sử dụng đất từ đất nông nghiệp, đất phi nông nghiệp không phải là đất ở sang đất ở đối với phần diện tích trong hạn mức giao đất ở cho hộ gia đình, cá nhân.

2. Tính thuế sử dụng đất.

3. Tính phí và lệ phí trong quản lý, sử dụng đất dai.

4. Tính tiền xử phạt vi phạm hành chính trong lĩnh vực đất đai.

5. Tính tiền bồi thường cho Nhà nước khi gây thiệt hại trong quản lý và sử dụng đất đai.

6. Tính giá trị quyền sử dụng đất để trả cho người tự nguyện trả lại đất cho Nhà nước đối với trường hợp đất trả lại là đất Nhà nước giao đất có thu tiền sử dụng đất, công nhận quyền sử dụng đất có thu tiền sử dụng đất, đất thuê trả tiền thuê đất một lần cho cả thời gian thuê.

Điều 3. Nguyên tắc chung khi tính giá đất

1. Thửa đất có nhiều cách xác định vị trí hoặc khu vực khác nhau: Áp dụng vị trí hoặc khu vực cao nhất.

2. Thửa đất có nhiều cách xác định giá đất khác nhau: Áp dụng mức giá cao nhất.

Điều 4. Xác định vùng, xác định loại xã và xác định vị trí đất

1. Xác định vùng, xác định loại xã, phường, thị trấn: (gọi tắt là cấp xã)

Tỉnh Tây Ninh thuộc vùng đồng bằng có 09 huyện, thị xã, thành phố với tổng số 94 xã, phường, thị trấn. Căn cứ vào điều kiện hạ tầng giao thông, khoảng cách từ trung tâm xã đến trung tâm huyện, tỉnh và giá trị đất tại các xã để xác định thành 03 loại xã (các phường, thị trấn và một số xã có các khu công nghiệp, khu đô thị, khu thương mại đất có giá trị cao hơn các xã khác trong huyện được xác định là xã loại I, các xã còn lại được xác định là xã loại II; riêng thị xã Trảng Bàng, các huyện Bến Cầu, Châu Thành, Tân Biên, Tân Châu có 16 xã vùng sâu, vùng xa, giáp biên giới, điều kiện hạ tầng giao thông còn khó khăn, kinh tế ít phát triển, xa trung tâm huyện, thị xã, tỉnh và giá trị đất thực tế thấp hơn các xã được xác định xã loại II nên các xã này được xác định là xã loại III để áp dụng giá đất tại Bảng giá các loại đất theo 03 mức giá khác nhau) gồm: 25 xã loại I, 53 xã loại II và 16 xã loại III.

a) Thành phố Tây Ninh (07 xã loại I, 03 xã loại II):

Xã loại I: Phường 1, phường 2, phường 3, phường IV, phường Hiệp Ninh, phường Ninh Sơn và phường Ninh Thạnh;

Xã loại II: Thạnh Tân, Tân Bình và Bình Minh.

b) Huyện Bến Cầu (02 xã loại I, 02 xã loại II và 05 xã loại III):

Xã loại I: Thị trấn Bến Cầu và Lợi Thuận;

Xã loại II: An Thạnh và Long Thuận;

Xã loại III: Long Giang, Tiên Thuận, Long Khánh, Long Chữ và Long Phước.

c) Huyện Châu Thành (02 xã loại I, 09 xã loại II và 04 xã loại III):

Xã loại I: Thị trấn Châu Thành và Thanh Điền;

Xã loại II: Hảo Đước, Trí Bình, An Bình, An Cơ, Đồng Khởi, Thái Bình, Thành Long, Long Vĩnh và Phước Vinh;

Xã loại III: Biên Giới, Hòa Thạnh, Hòa Hội và Ninh Điền.

d) Huyện Dương Minh Châu (01 xã loại I, 10 xã loại II):

Xã loại I: Thị trấn Dương Minh Châu;

Xã loại II: Bàu Năng, Suối Đá, Lộc Ninh, Cầu Khởi, Phan, Chà Là, Truông Mít, Bến Củi, Phước Minh và Phước Ninh.

đ) Huyện Gò Dầu (01 xã loại I, 08 xã loại II):

Xã loại I: Thị trấn Gò Dầu;

Xã loại II: Phước Thạnh, Phước Đông, Cẩm Giang, Thạnh Đức, Phước Trạch, Bàu Đồn, Hiệp Thạnh và Thanh Phước.

e) Thị xã Hòa Thành (04 xã loại I, 04 xã loại II):

Xã loại I: Phường Long Hoa, Hiệp Tân, Long Thành Bắc và Long Thành Trung;

Xã loại II: Long Thành Nam, Trường Tây, Trường Đông và Trường Hòa.

g) Huyện Tân Biên (01 xã loại I, 06 xã loại II và 03 xã loại III):

Xã loại I: Thị trấn Tân Biên;

Xã loại II: Tân Lập, Thạnh Tây, Trà Vong, Mỏ Công, Tân Phong và Thạnh Bình;

Xã loại III: Tân Bình, Hòa Hiệp và Thạnh Bắc.

h) Huyện Tân Châu (01 xã loại I, 09 xã loại II và 02 xã loại III):

Xã loại I: Thị trấn Tân Châu;

Xã loại II: Thạnh Đông, Tân Hưng, Tân Hiệp, Tân Hội, Suối Dây, Tân Phú, Tân Hà, Tân Đông và Suối Ngô;

Xã loại III: Tân Hòa và Tân Thành.

i) Thị xã Trảng Bàng (06 xã loại I, 02 xã loại II và 02 xã loại III).

Xã loại I: Phường Trảng Bàng, An Hòa, An Tịnh, Gia Lộc, Gia Bình và Lộc Hưng;

Xã loại II: Hưng Thuận và Đôn Thuận;

Xã loại III: Phước Chỉ và Phước Bình.

2. Xác định khu vực trong xã: Mỗi loại xã được xác định thành 3 khu vực.

Tiêu chí xác định khu vực: Theo cấp hạng của các tuyến đường (quốc lộ, tỉnh lộ, đường liên huyện, đường liên xã, đường bao quanh chợ, khu thương mại dịch vụ, khu công nghiệp, khu chế xuất, đường liên ấp, đường nội bộ) và khả năng sinh lợi.

a) Phạm vi áp dụng: Áp dụng cho đất phi nông nghiệp ở nông thôn;

b) Xác định loại khu vực: Mỗi loại xã (quy định tại khoản 1 Điều 4 Chương I) được xác định thành 3 khu vực thuộc địa giới hành chính cấp xã;

Khu vực I: Đất có mặt tiền tiếp giáp với đường quốc lộ, tỉnh lộ, đường liên huyện, đường huyện, đường xã hoặc đường liên xã (đường nhựa có độ rộng nền đường từ 09 mét trở lên); đường bao quanh chợ, khu thương mại và dịch vụ, khu công nghiệp, khu chế xuất (trong quy định này gọi tắt là đường giao thông);

Khu vực II: Đất tiếp giáp đường huyện, đường xã hoặc đường liên xã, các tuyến đường khác (đường nhựa hoặc đường bê tông có độ rộng nền đường từ 3,5 mét đến dưới 9 mét) và các tuyến đường sỏi đỏ có độ rộng nền đường từ 9 mét trở lên;

Khu vực III: Các khu vực còn lại không thuộc khu vực I, khu vực II.

3. Xác định loại đô thị

a) Đô thị loại III: Thành phố Tây Ninh gồm phường 1, phường 2, phường 3, phường IV, phường Hiệp Ninh, phường Ninh Sơn và phường Ninh Thạnh;

b) Đô thị loại IV: Thị xã Hòa thành gồm phường Long Hoa, Hiệp Tân, Long Thành Bắc và Long Thành Trung; thị xã Trảng Bàng gồm phường Trảng Bàng, An Hòa, An Tịnh, Gia Lộc, Gia Bình và Lộc Hưng;

c) Đô thị loại V: Thị trấn của 6 huyện.

Trong đó: Một số tuyến đường trong các thị trấn nếu có khả năng sinh lợi cao được xếp tương đương với các tuyến đường của đô thị loại III và loại IV. Một số tuyến đường chính ngoài khu vực đô thị (thuộc xã) nhưng có vị trí thuận lợi, khả năng sinh lợi cao, giá đất được xác định cụ thể theo từng tuyến đường.

Khi có thay đổi địa giới hành chính, xếp loại đô thị thì việc xác định loại đô thị thực hiện theo quy định hiện hành.

4. Xác định loại đường giao thông ngoài đô thị

a) Quốc lộ: Đường do Trung ương quản lý;

b) Tỉnh lộ: Đường do tỉnh quản lý;

c) Đường huyện, đường liên huyện (không thuộc tỉnh lộ): Đường do huyện quản lý;

d) Đường xã (đường giao thông nối từ trung tâm xã đến khu dân cư của ấp hoặc đường nối các cụm dân cư giữa các ấp trong xã): Đường do xã quản lý;

đ) Đường liên xã (không thuộc đường huyện, đường liên huyện): Đường giao thông nối các xã liền kề do huyện quản lý;

e) Đường nội bộ trong ấp: Đường nội bộ trong tổ dân cư.

5. Xác định vị trí đất:

a) Đất nông nghiệp: Đất nông nghiệp trong từng loại xã được xác định thành 03 vị trí, từ vị trí 1 đến vị trí 3 theo tiêu chí độ rộng nền đường (bắt đầu từ đường 09 mét và từ đường 3,5 mét đến dưới 09 mét) và khoảng cách từ mép đường hiện trạng theo chiều sâu vào mỗi bên.

Vị trí 1: Đất nông nghiệp nằm ở một trong những vị trí sau:

Thửa đất nông nghiệp tiếp giáp mặt tiền đường quốc lộ, tỉnh lộ, đường huyện, đường liên huyện, đường xã, đường liên xã có độ rộng nền đường từ 09 mét trở lên tính từ mép đường hiện trạng vào sâu mỗi bên 100 mét (các thửa đất không tiếp giáp mặt tiền đường nhưng nằm trong phạm vi 100 mét, cùng loại đất, cùng một chủ sử dụng đất có thửa đất tiếp giáp mặt tiền đường cũng được tính vị trí 1);

Thửa đất nông nghiệp nằm trên các tuyến đường có quy hoạch đất ở, tiếp giáp mặt tiền đường có độ rộng nền đường từ 06 mét trở lên tính từ mép đường hiện trạng vào sâu mỗi bên 50 mét (các thửa đất không tiếp giáp mặt tiền đường nhưng nằm trong phạm vi 50 mét, cùng loại đất, cùng một chủ sử dụng đất có thửa đất tiếp giáp mặt tiền đường cũng được tính vị trí 1);

Đất nông nghiệp nằm trong cùng thửa đất ở đô thị (trong các thị trấn, các phường thuộc huyện, thị xã, thành phố);

Đất nông nghiệp nằm trong cùng thửa đất ở trong khu dân cư nông thôn tập trung tiếp giáp mặt tiền đường nhựa hoặc bê tông có độ rộng nền đường từ 3,5 mét trở lên vào sâu mỗi bên 50 mét.

Vị trí 2: Đất nông nghiệp nằm ở một trong những vị trí sau:

Thửa đất nông nghiệp tiếp giáp mặt tiền đường quốc lộ, tỉnh lộ, đường liên huyện, đường huyện, đường xã, đường liên xã có độ rộng nền đường từ 3,5 mét đến dưới 09 mét và các tuyến đường là bờ kênh chính có sử dụng vào mục đích giao thông có độ rộng nền đường từ 06 mét trở lên, vào sâu mỗi bên 100 mét tính từ mép đường hiện trạng (các thửa đất không tiếp giáp mặt tiền đường nhưng nằm trong phạm vi 100 mét, cùng loại đất, cùng một chủ sử dụng đất có thửa đất tiếp giáp mặt tiền đường cũng được tính vị trí 2);

Thửa đất nông nghiệp nằm trên các tuyến đường có quy hoạch đất ở, tiếp giáp mặt tiền đường có độ rộng nền đường từ 3,5 mét đến dưới 06 mét, vào sâu mỗi bên 50 mét tính từ mép đường hiện trạng (các thửa đất không tiếp giáp mặt tiền đường nhưng nằm trong phạm vi 50 mét, cùng loại đất, cùng một chủ sử dụng đất có thửa đất tiếp giáp mặt tiền đường cũng được tính vị trí 2);

Đất nông nghiệp nằm trong cùng thửa đất ở trong khu dân cư nông thôn tập trung không thuộc vị trí 1;

Đất nông nghiệp tiếp giáp vị trí 1 vào sâu mỗi bên 200 mét tính từ mép đường hiện trạng (sau vị trí 1).

Vị trí 3: Đất nông nghiệp không thuộc vị trí 1 và vị trí 2.

b) Đất phi nông nghiệp ở nông thôn: Đất phi nông nghiệp của mỗi loại xã được xác định thành 03 khu vực (quy định tại Khoản 2 Điều 4 Chương I), trong mỗi khu vực được xác định thành 03 vị trí. Đối với thửa đất tiếp giáp các trục đường giao thông đã có tên trong Bảng giá đất ban hành cho từng đoạn đường, tuyến đường (không phân biệt địa giới hành chính) thì giá đất áp dụng theo đoạn đường, tuyến đường đó.

Xác định vị trí tại khu vực I: Đất có mặt tiền tiếp giáp với đường quốc lộ, tỉnh lộ, đường liên huyện, đường huyện, đường xã hoặc đường liên xã (đường nhựa có độ rộng nền đường từ 9 mét trở lên); đường bao quanh chợ, khu thương mại và dịch vụ, khu công nghiệp, khu chế xuất (trong quy định này, gọi tắt là đường giao thông) được xác định thành 03 vị trí.

Vị trí 1: Đất có mặt tiền tiếp giáp với đường quốc lộ, tỉnh lộ, đường liên huyện, đường huyện (đường nhựa có độ rộng nền đường từ 9 mét trở lên); đường bao quanh chợ, khu thương mại và dịch vụ, khu công nghiệp, khu chế xuất khi có một trong 4 tiêu chí sau:

Đất nằm trong phạm vi tính từ trung tâm của xã gần nhất so với thửa đất cần xác định về mỗi phía của đường giao thông 0,5 km;

Đất nằm trong phạm vi cách ranh giới đất khu thương mại và dịch vụ, khu du lịch, khu công nghiệp, khu chế xuất theo đường giao thông về mỗi phía 0,5 km;

Đất nằm trong khu thương mại và dịch vụ, khu du lịch, khu công nghiệp, khu chế xuất, chợ;

Đất nằm trong phạm vi cách trung tâm đầu mối giao thông, chợ đầu mối theo các tuyến đường giao thông về mỗi phía 0,5 km.

Vị trí 2: Có 2 tiêu chí xác định:

Đất có mặt tiền tiếp giáp với đường xã hoặc đường liên xã (đường nhựa) tính từ trung tâm xã theo đường giao thông về mỗi phía của đường 0,5 km;

Đất có mặt tiền tiếp giáp với đường giao thông nằm trong khoảng cách từ tiếp giáp vị trí 1 đến 01 km theo đường giao thông đó.

Vị trí 3: Đất các vị trí còn lại của khu vực I.

Xác định vị trí tại khu vực II: Đất tiếp giáp đường huyện, đường xã hoặc đường liên xã và các tuyến đường khác (các tuyến đường trên là đường nhựa hoặc đường bê tông) có độ rộng nền đường từ 3,5 mét đến dưới 9 mét và các tuyến đường đất, đường sỏi đó có độ rộng nền đường từ 9 mét trở lên, được xác định thành 03 vị trí.

Vị trí 1: Đất nằm trong phạm vi khu dân cư tập trung mà khu dân cư đó gắn liền với một trong những cơ quan hoặc tổ chức sau: Ủy ban nhân dân xã, chợ, trường cấp 2 trở lên, trạm y tế xã, khu thương mại – dịch vụ, khu du lịch, khu công nghiệp, khu chế xuất;

Vị trí 2: Đất trong phạm vi khu dân cư tập trung, nhưng không thuộc khu dân cư tập trung quy định tại vị trí 1 khu vực II;

Vị trí 3: Đất các vị trí còn lại của khu vực II.

Xác định vị trí tại khu vực III: Các khu vực còn lại không thuộc khu vực I, khu vực II, được xác định thành 3 vị trí.

Vị trí 1: Đất nằm trong phạm vi khu dân cư tập trung, mà khu dân cư đó gắn liền với một trong những cơ quan hoặc tổ chức sau: Ủy ban nhân dân xã, chợ, trường học, trạm y tế xã;

Vị trí 2: Đất nằm trong phạm vi khu dân cư tập trung không thuộc khu dân cư quy định tại vị trí 1;

Vị trí 3: Đất các vị trí còn lại.

c) Đất phi nông nghiệp ở đô thị: Được xác định vị trí theo tiêu chí sau.

Đất mặt tiền đường phố (vị trí 1): Trong phạm vi 50 mét đầu tính từ mép đường hiện trạng của cùng 01 thửa đất, trường hợp chiều sâu thửa đất (chiều dài) ngắn hơn 50 mét thì đất mặt tiền được xác định đến hết thửa đất đó. Các thửa đất, vị trí tiếp theo không quy định cụ thể vị trí 2, 3 mà tùy thuộc vào loại hẻm, độ rộng và độ sâu của hẻm mà thửa đất đó tiếp giáp;

Đất trong hẻm (quy định tại điểm b khoản 1 Điều 6 Chương I), vị trí đất và giá đất tùy thuộc vào loại hẻm (hẻm chính, hẻm phụ, độ rộng của hẻm). Cụ thể:

Chiều rộng của hẻm bao gồm: Hẻm nhỏ dưới 3,5 mét; hẻm từ 3,5 mét đến 06 mét và hẻm trên 06 mét. Chiều rộng của hẻm được xác định theo mép đường hiện trạng quy định tại điểm đ khoản 6 Điều 4 Chương I;

Chiều dài (độ sâu) của hẻm: Từ sau thửa đất tiếp giáp mặt tiền đường phố đến hết mét thứ 150 tính từ mép đường hiện trạng; từ sau mét thứ trên 150 đến hết mét thứ 250; từ sau mét thứ 250.

6. Một số quy định cụ thể khi xác định trung tâm xã, khu dân cư và vị trí đất phi nông nghiệp ở nông thôn

a) Trung tâm xã trong quy định này lấy điểm tiếp giáp giữa lối vào chợ của xã với đường giao thông để làm cơ sở xác định khoảng cách từ trung tâm xã đến vị trí đất (hoặc vị trí cửa chợ nếu cửa chợ tiếp giáp đường giao thông). Trường hợp xã chưa có chợ thì lấy điểm tiếp giáp giữa lối vào Ủy ban nhân dân xã với đường giao thông để làm cơ sở xác định (hoặc vị trí cổng UBND xã nếu cổng UBND xã tiếp giáp đường giao thông);

b) Khu dân cư tập trung trong quy định này là khu dân cư có từ 30 hộ gia đình trở lên có đất ở hoặc nhà ở hoặc đất vườn ao trong cùng thửa đất có nhà ở dọc theo các tuyến đường giao thông, theo từng cụm riêng lẻ được xác định đến ranh giới của thửa đất có nhà ở ngoài cùng tiếp giáp đất nông nghiệp;

c) Mép đường hiện trạng là mép đường tính từ đỉnh ta-luy đắp hoặc chân ta-luy đào mỗi bên theo hồ sơ thiết kế hoặc hồ sơ hoàn công được xét duyệt, hoặc mép đường đã giải tỏa, hoặc mép đường hoàn chỉnh có lề đường cố định, hoặc mép đường đã có văn bản của cấp thẩm quyền công bố thu hồi đất;

d) Đường liên huyện là tuyến đường liên thông từ hai huyện trở lên. Đường liên xã là tuyến đường liên thông từ hai xã trở lên. Đường nội bộ là đường hẻm hoặc đường nhánh của các tuyến đường chính nhưng không thuộc đường liên ấp, liên xã;

đ) Độ rộng nền đường được tính là khoảng cách giữa 2 mép đường quy định tại điểm c khoản này.

Điều 5. Quy định tính giá đất nông nghiệp

1. Đất nông nghiệp trong từng loại xã trên địa bàn tỉnh được xác định theo 03 vị trí đất (quy định tại điểm a khoản 5 Điều 4 Chương I) tương ứng với 03 mức giá đất (quy định tại Bảng giá đất nông nghiệp trong Phụ lục I).

2. Giá đất trong các trường hợp sau được quy định bằng 50% mức giá đất ở cùng vị trí, nhưng tối thiểu bằng giá đất nông nghiệp trồng cây lâu năm cùng vị trí, cùng loại xã trong tỉnh và tối đa bằng 200.000 đồng/m2.

a) Đất vườn, ao trong cùng thửa đất có đất ở, nhà ở nhưng không được xác định là đất ở thuộc khu vực nông thôn (ở các xã);

b) Đất nông nghiệp trong phạm vi khu dân cư nông thôn đã được xác định ranh giới theo quy hoạch được cơ quan Nhà nước có thẩm quyền xét duyệt.

3. Giá đất trong các trường hợp sau được quy định bằng 50% mức giá đất ở cùng vị trí, nhưng tối thiểu bằng giá đất nông nghiệp trồng cây lâu năm cùng vị trí, cùng loại xã trong tỉnh và tối đa bằng 300.000 đồng/m2 (gồm phường Ninh Sơn, phường Ninh Thạnh, các phường thuộc thị xã Hòa Thành, Trảng Bảng, thị trấn của các huyện và đất nông nghiệp trên các trục đường giao thông đã được ban hành giá đất trong bảng giá).

a) Đất vườn, ao trong cùng thửa đất có đất ở, nhà ở nhưng không được xác định là đất ở thuộc khu vực đô thị;

b) Đất nông nghiệp trong phạm vi khu dân cư đã được xác định ranh giới theo quy hoạch được cơ quan Nhà nước có thẩm quyền xét duyệt.

4. Giá đất trong các trường hợp sau được quy định bằng 50% mức giá đất ở cùng vị trí, nhưng tối thiểu bằng giá đất nông nghiệp trồng cây lâu năm cùng vị trí, cùng loại xã trong tỉnh và tối đa bằng 450.000 đồng/m2 (gồm các phường thuộc thành phố Tây Ninh trừ phường Ninh Sơn và phường Ninh Thạnh).

a) Đất vườn, ao trong cùng thửa đất có đất ở, nhà ở nhưng không được xác định là đất ở thuộc khu vực đô thị;

b) Đất nông nghiệp trong phạm vi khu dân cư đã được xác định ranh giới theo quy hoạch được cơ quan Nhà nước có thẩm quyền xét duyệt.

5. Giá đất nông nghiệp quy định tại khoản 2, khoản 3, khoản 4 Điều này chỉ áp dụng đối với thửa đất có chiều dài (chiều sâu) nhỏ hơn hoặc bằng 50 mét. Trường hợp thửa đất có chiều dài (chiều sâu) lớn hơn 50 mét tính theo đường chính, đường hẻm, hoặc tính từ cạnh ra đường hẻm, đường chính gần nhất thì giá đất sau 50 mét bằng 50% giá đất trong phạm vi 50 mét đầu; nếu thửa đất tiếp giáp 2 mặt đường thì tính theo đường có giá cao hơn.

6. Giá đất nông nghiệp khác được tính như giá đất nông nghiệp liền kề cùng vị trí.

Điều 6. Quy định tính giá đất phi nông nghiệp

1. Giá đất phi nông nghiệp tại đô thị: Được xác định dựa vào vị trí đất.

a) Đất mặt tiền đường phố (vị trí 1): Giá đất được tính bằng giá đất của Bảng giá các loại dất phi nông nghiệp ở đô thị;

b) Đất trong hẻm: Đất trong hẻm được xác định giá theo tỷ lệ % so với giá đất mặt tiền của đường phố đó, căn cứ vào các yếu tố như loại hẻm và chiều rộng của hẻm, chiều sâu của hẻm, cụ thể:

Loại hẻm và chiều rộng của hẻm:

Hẻm chính:

Chiều rộng từ 6 mét trở lên: Giá đất được xác định bằng 40% giá đất mặt tiền đường phố (vị trí 1) và phụ thuộc vào độ sâu của hẻm;

Chiều rộng từ 3,5 mét đến dưới 6 mét: Giá đất được xác định bằng 30% giá đất mặt tiền đường phố (vị trí 1) và phụ thuộc vào độ sâu của hẻm;

Chiều rộng dưới 3,5 mét: Giá đất được xác định bằng 20% giá đất mặt tiền đường phố (vị trí 1) và phụ thuộc vào độ sâu của hẻm.

Hẻm phụ:

Chiều rộng từ 6 mét trở lên: Giá đất được xác định bằng 70% giá đất hẻm chính và phụ thuộc vào độ sâu của hẻm;

Chiều rộng từ 3,5 mét đến dưới 6 mét: Giá đất được xác định bằng 60% giá đất hẻm chính và phụ thuộc vào độ sâu của hẻm;

Chiều rộng dưới 3,5 mốt: Giá đất được xác định bằng 40% giá đất hẻm chính và phụ thuộc vào độ sâu của hẻm.

Chiều dài (độ sâu) của hẻm:

Từ mét thứ 1 đến hết chiều sâu thửa đất tiếp giáp mặt tiền đường phố (trong phạm vi 50 mét), giá đất được xác định bằng giá đất mặt tiền đường phố (nêu mặt tiền thửa đất tiếp giáp mặt tiền đường phố) hoặc bằng giá đất hẻm tương ứng (nếu mặt tiền thửa đất tiếp giáp mặt tiền hẻm). Đất của thửa đất trong phạm vi 50 mét đầu tính từ mép đường hiện trạng không tiếp giáp mặt tiền đường phố (thửa đất nằm sau thửa đất vị trí 1) và đất sau 50 mét giá đất được xác định theo giá đất hẻm tương ứng;

Từ sau thửa đất tiếp giáp mặt tiền đường phố đến hết mét thứ 150 tính từ mép đường hiện trạng: Giá đất tính bằng 100% giá đất của hẻm tương ứng;

Sau mét thứ 150 đến hết mét thứ 250 tính từ mép đường hiện trạng: Giá đất tính bằng 80% giá đất của hẻm tương ứng;

Sau mét thứ 250 trở lên tính từ mép đường hiện trạng: Giá đất tính bằng 60% giá đất của hẻm tương ứng.

c) Đất sau 50 mét mặt tiền đường phố (sau vị trí 1) cùng chung một thửa đất vói đất mặt tiền: Giá đất được tính bằng 40% giá đất mặt tiền đường phố;

d) Trường hợp giá đất ở tại đô thị quy định tại điểm b, điểm c khoản 1 Điều 6 nhỏ hơn giá đất ở tối thiểu tại đô thị thì tính bằng giá đất quy định tại khoản 2 Điều 6.

2. Giá đất ở tối thiểu tại đô thị

a) Giá đất ở tối thiểu tại đô thị loại III bằng 400.000 đồng/m2 (bốn trăm ngàn đồng một mét vuông);

b) Giá đất ở tối thiểu tại đô thị loại IV bằng 300.000 đồng/m2 (ba trăm ngàn đồng một mét vuông);

c) Giá đất ở tối thiểu tại đô thị loại V bằng 200.000 đồng/m2 (hai trăm ngàn đồng một mét vuông).

3. Giá đất phi nông nghiệp tại nông thôn

a) Giá đất được xác định theo loại xã, khu vực trong xã (quy định tại khoản 1, khoản 2 Điều 4 Chương I) và vị trí trong từng khu vực (quy định tại điểm b khoản 5 Điều 4 Chương I);

b) Đất phi nông nghiệp tại nông thôn từ mét thứ nhất tiếp giáp đường đến hết mét thứ 50 của thửa đất: giá đất được xác định theo mức giá tương ứng với khu vực, vị trí đất. Nếu thửa đất có chiều sâu lớn hơn 50 mét (của cùng một chủ sử dụng đất) thì từ sau mét thứ 50 đến hết mét thứ 100 của thửa đất giá đất được tính bằng 75% giá đất của 50 mét đầu, từ sau mét thứ 100 giá đất được tính bằng 50% giá đất của 50 mét đầu.

4. Giá đất phi nông nghiệp tại nông thôn (trên địa bàn các xã) nhưng nằm ở trục đường giao thông (có tên đường và giá đất trong Bảng giá của huyện, thành phố)

a) Thửa đất tiếp giáp đường giao thông tính từ mép đường hiện trạng đến hết mét thứ 50 hoặc hết chiều sâu thửa đất nếu thửa đất có chiều sâu nhỏ hơn 50 mét xác định là vị trí 1 áp dụng Bảng giá đất phi nông nghiệp mặt tiền đường giao thông của tuyến đường đó;

b) Thửa đất có chiều sâu lớn hơn 50 mét (của cùng một chủ sử dụng đất) thì từ sau mét thứ 50 đến hết mét thứ 100 của thửa đất giá đất được tính bằng 75% giá đất của 50 mét đầu, từ sau mét thứ 100 giá đất được tính bằng 50% giá đất của 50 mét đầu của thửa đất tiếp giáp đường giao thông;

c) Từ sau thửa đất tiếp giáp đường giao thông (không phân biệt độ sâu của thửa đất tiếp giáp đường giao thông) thì căn cứ vào loại xã, loại khu vực, loại vị trí để xác định giá đất.

5. Đối với các thửa đất tiếp giáp đường giao thông nhưng phải qua kênh, mương, rạch (không phân biệt đã tự san lấp hay chưa san lấp) hoặc đường dân sinh nằm sát với đường giao thông thì giá đất được tính như sau:

a) Đối với kênh, mương, rạch có chiều rộng dưới 03 mét hoặc đường dân sinh có chiều rộng từ 03 mét trở lên thì giá đất được tính bằng 80% giá của thửa đất tiếp giáp đường giao thông chính đó;

b) Đối với kênh, mương, rạch có chiều rộng từ 3 mét trở lên hoặc đường dân sinh có chiêu rộng dưới 03 mét thì giá đất được tính bằng 70% giá của thửa đất tiếp giáp đường giao thông chính đó.

Điều 7. Quy định tính giá đất phi nông nghiệp trong một số trường hợp đặc biệt

1. Đất trong hẻm có độ rộng của hẻm không đều nhau

a) Đối với các hẻm có độ rộng của từng đoạn không đồng đều nhau mà độ rộng của vị trí đầu hẻm tiếp giáp đường giao thông (đối với hẻm chính) hoặc vị trí đầu hẻm tiếp giáp hẻm chính (đối với hẻm phụ) nhỏ hơn bên trong hẻm thì lấy độ rộng đầu hẻm làm tiêu chí tính tiền sử dụng đất của hẻm đó;

b) Trường hợp độ rộng của vị trí đầu hẻm tiếp giáp đường giao thông (đối với hẻm chính) hoặc vị trí đầu hẻm tiếp giáp hẻm chính (đối với hẻm phụ) lớn hơn bên trong hẻm thì lấy theo độ rộng bình quân của đoạn hẻm tương ứng với chiều ngang thửa đất làm tiêu chí tính tiền sử dụng đất của thửa đất đó;

c) Trường hợp hẻm có nhiều đoạn có độ rộng khác nhau mà vị trí đầu hẻm tiếp giáp đường giao thông (đối với hẻm chính) hoặc tiếp giáp hẻm chính (đối với hẻm phụ) lớn hơn bên trong thì tiêu chí tính tiền sử dụng đất các đoạn bên trong là độ rộng đoạn hẻm nhỏ nhất tính từ đầu hẻm vào đến thửa đất. (nguyên tắc nếu đoạn phía ngoài của hẻm có vị trí nhỏ nhất thì bên trong phải theo vị trí nhỏ nhất trở xuống).

2. Đất của tổ chức, hộ gia đinh và cá nhân hình thành do nhận chuyển nhượng của nhiều chủ sử dụng mà các thửa đất bị chia cắt bởi thửa đất khác thì giá đất để tính tiền chuyển mục đích sử dụng đất được tính như sau:

a) Nếu thửa đất tiếp giáp mặt tiền đường giao thông (hoặc đường hẻm) thì giá đất của thửa đất được tính theo giá đất của đường giao thông đó. Trường hợp chuyển mục đích sử dụng đất của nhiều thửa đất tiếp giáp với nhiều mặt tiền đường khác nhau nhưng giữa các thửa đất bị chia cắt bởi các thửa đất khác đã được chuyển mục đích sử dụng thì áp dụng giá đất cho từng thửa đất theo tìmg vị trí đất khác nhau, không gộp chung diện tích đất của nhiều thửa đất (trong đó có cả những thửa đất đã chuyển mục đích sử dụng) để xác định giá đất chuyển mục đích;

b) Nếu thửa đất không tiếp giáp mặt tiền dường giao thông (hoặc đường hẻm) thì giá đất theo vị trí, khu vực, loại xã của thửa đất đó. Cách tính giá đất của những thửa đất bị chia cắt áp dụng như điểm a khoản này.

3. Đất mặt tiền là thửa đất có ít nhất một ranh (cạnh) của thửa đất giáp với đường giao thông chính. Trường hợp thửa đất mặt tiền tách ra thành nhiều thửa mà các thửa đất sau khi được tách ra thuộc quyền sử dụng của một chủ thì khi thực hiện chuyển mục đích sử dụng đất tất cả các thửa tách ra nằm trong phạm vi 50 mét đối với đất đô thị và 100 mét đối với đất nông thôn tính từ mép đường hiện trạng đều thuộc đất mặt tiền.

TẢI BẢNG GIÁ ĐẤT TỈNH TÂY NINH: TẠI ĐÂY

QUÍ KHÁCH HÀNG LIÊN HỆ THẨM ĐỊNH GIÁ:

Công ty Cổ phần Thẩm định giá Thành Đô

  • Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
  • Hotline: 0985103666 – 0906020090 | | Email: info@tdvc.com.vn
  • Hệ thống thẩm định giá toàn quốc:XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực: TẠI ĐÂY
Bạn đang đọc bài viết: “Bảng giá đất nhà nước tỉnh Tây Ninh giai đoạn 2020 đến 2024  tại chuyên mục tin thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô đơn vị thẩm định giá uy tín hàng đầu tại Việt Nam.Liên hệ thẩm định giá:   0985 103 666   0906 020 090

Website: www.thamdinhgiathanhdo.com

Thẩm định giá dự án điện năng lượng mặt trời

Thẩm định giá điện mặt trời
Thẩm định giá dự án điện năng lượng mặt trời – Thẩm định giá Thành Đô

(TDVC – Thẩm định giá điện năng lượng mặt trời) – Hiện nay trên thế giới đang gặp khó khăn trong việc đáp ứng nhu cầu điện năng thì Việt Nam đã và đang trở thành điểm đến thu hút các nhà đầu tư vào năng lượng điện tái tạo (điện mặt trời, điện gió) ở Đông Nam Á nhờ lợi thế tự nhiên, ưu đãi thuế của chính phủ. Tại Diễn đàn cấp cao năng lượng Việt Nam tháng 7-2020 thì năng lượng là lĩnh vực được quan tâm thu hút đặc biệt, bởi việc đầu tư cho phát triển năng lượng nhằm bảo đảm an ninh năng lượng quốc gia, thúc đẩy sản xuất phát triển, nhất là trong thời kỳ đẩy mạnh công nghiệp hóa, hiện đại hóa đất nước. Vì vậy nhu cầu thẩm định giá dự án năng lượng điện mặt trời có vai trò đặc biệt quan trọng phục vụ nhiều mục đích liên quan như: Vay vốn ngân hàng, đánh giá đầu tư, góp vốn, liên kết…cho các Doanh nghiệp, cơ quan Nhà nước, cá nhân góp phần thúc đẩy nền kinh tế phát triển trong môi trường sống trong lành biến nguồn năng lượng từ thiên nhiên thành năng lượng điện, phục vụ cho cuộc sống giúp kinh tế – xã hội phát triển mạnh mẽ hơn.

Thẩm định giá dự án năng lượng điện mặt trời

1. Điện mặt trời là gì?

Điện mặt trời nghĩa là phát điện dựa trên động cơ nhiệt và pin quang điện. Điện mặt trời là việc chuyển đổi ánh sáng mặt trời thành điện, hoặc trực tiếp bằng cách sử dụng quang điện (PV), hoặc gián tiếp bằng cách sử dụng điện mặt trời tập trung (CSP). Để thu năng lượng mặt trời, cách phổ biến nhất là sử dụng tấm năng lượng mặt trời.

2. Xác định giá trị đầu tư và đặc điểm kinh tế kỹ thuật dự án điện mặt trời

Thẩm định giá điện năng lượng mặt trời thì mô tả đặc điểm kinh tế kỹ thuật và xác định giá trị đầu tư dự án được thẩm định viên đặc biệt quan tâm và phân tích chi tiết.

  • Mô tả về đặc điểm kinh tế kỹ thuật dự án: Thẩm định viên cần phải khảo sát và mô tả các đặc điểm kinh tế kỹ thuật về dự án bao gồm: Tên dự án; Vị trí xây dựng dự án; Tọa độ các hạng mục công trình; Mục tiêu dự án; Tuổi dự án; Sơ đồ dự án; Hiện trạng tài sản (giải phóng mặt bằng, hạ tầng công trình xây dựng).
  • Xác định giá trị đầu tư của dự án bao gồm: Xác định tiến độ thực hiện đầu tư dự án; Xác định các chi phí đầu tư dự án (Chi phí đầu tư dự án, Lợi nhuận nhà đầu tư/nhà sản xuất: Chi phí xây dựng; Chi phí thiết bị; Chi phí quản lý dự án; Chi phí tư vấn xây dựng; Chi phí khác; Chi phí dự phòng.
Thẩm định giá Thành Đô CÓ THỂ BẠN QUAN TÂM
3. Phương pháp thẩm định giá điện năng lượng mặt trời

Phương pháp thẩm định giá điện năng lượng mặt trời tùy thời điểm, thông tin, hồ sơ pháp lý, đặc điểm kinh tế kỹ thuật dự án thẩm định viên đưa ra phương pháp thẩm định giá phù hợp. Thẩm định viên thường áp dụng cơ bản hai là : Phương pháp dòng tiền chiết khấu và phương pháp chi phí để thẩm định giá điện năng lượng mặt trời.

  • Phương pháp dòng tiền chiết khấu: Là phương pháp thẩm định giá xác định giá trị của tài sản thẩm định giá dựa trên cơ sở quy đổi các dòng tiền trong tương lai dự kiến có được từ tài sản về giá trị hiện tại thông qua việc sử dụng tỷ suất chiết khấu phù hợp. Phương pháp dòng tiền chiết khấu thuộc cách tiếp cận từ thu nhập.
  • Phương pháp chi phí: Là cách thức xác định giá trị của tài sản thẩm định giá thông qua chi phí tạo ra một tài sản có chức năng, công dụng giống hệt hoặc tương tự với tài sản thẩm định giá và hao mòn của tài sản thẩm định giá.

4. Hồ sơ yêu cầu thẩm định giá điện năng lượng mặt trời

  • Giấy chứng nhận quyền sử dụng đất
  • Quyết định giao đất
  • Thuyết minh Báo cáo Kinh tế Kỹ thuật Hệ thống điện mặt trời
  • Các bản vẽ dự án kèm theo
  • Tổng mức đầu tư và phân tích kinh tế tài chính dự án
  • Các hồ sơ liên quan đến dự án

5. Công ty thẩm định giá điện năng lượng mặt trời uy tín

Điện mặt trời là một trong những ngành công nghiệp phát triển nhanh nhất thế giới. Trong vòng 2 thập niên trở lại đây,  tốc độ phát triển trung bình của thị trường này 25%/năm. Thị trường năng lượng điện mặt trời thể hiện 3 xu hướng rõ ràng, với các loại hình “tòa nhà ĐMT/mái nhà ĐMT” (BIPV); công nghiệp chế tạo pin mặt trời (PMT), trong đó đáng chú ý lượng PMT công nghệ màng mỏng (thin-film PV), chiếm phần lớn trong tổng công suất lắp đặt (dẫn đầu thế giới là Mỹ, Malaysia, Đức…); và sự ra đời hàng loạt nhà máy quang ĐMT.

Thấu hiểu được tầm quan trọng ngành năng lượng tái tạo đặc biệt là lĩnh vực điện mặt trời đối với cuộc sống và sự phát triển của kinh tế – xã hội. Công ty Thẩm định giá Thành Đô đã và đang cung cấp dịch vụ thẩm định giá điện năng lượng mặt trời uy tín hàng đầu tại Việt Nam. Thẩm định giá Thành Đô với đội ngũ thẩm định viên có nhiều năm kinh nghiệm, trình độ chuyên môn cao trong lĩnh vực thẩm định giá tài nguyên năng lượng tái tạo nói chung và dự án năng lượng điện mặt trời nói riêng.  Chúng tôi tự hào là đơn vị thẩm định giá tiên phong trong lĩnh vực thẩm định giá điện mặt trời và điện gió. Thành Đô đã thẩm định giá nhiều dự án có quy mô lớn và tính chất phức tạp thuộc lĩnh vực năng lượng tái tạo.

Thẩm định giá Thành Đô là đơn vị được chứng nhận tiêu chuẩn Quốc tế ISO 9001:2015 cho hệ thống quản lý chất lượng trong dịch vụ thẩm định giá và thương hiệu thẩm định giá uy tín.  Hiện nay Thành Đô đã khẳng định được vị thế, đã tạo dựng được uy tín, thương hiệu vững vàng, lòng tin đối với khách hàng và được các cơ quản lý Nhà nước, các tổ chức, doanh nghiệp trong nước và quốc tế đánh giá cao, góp phần quan trọng giúp khách hàng có những quyết định chính xác trong việc kinh doanh và mua bán minh bạch trên thị trường. Ngoài ra Thành Đô hiện là đối tác uy tín cung cấp các dịch vụ Thẩm định giá cho các tổ chức tín dụng như: Ngân hàng Đầu tư và phát triển Việt Nam (BIDV), Công ty TNHH một thành viên Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), Ngân hàng TMCP Hàng Hải Việt Nam (MSB), Ngân hàng Nông nghiệp và phát triển nông thôn Việt Nam (Agribank), Ngân hàng Thương Tín Việt Nam (Sacombank), Ngân hàng Quốc dân Việt Nam (NCB), Ngân hàng TMCP Sài Gòn – Hà Nội (SHB), ngân hàng TMCP Quân đội (MBBANK), Ngân hàng TMCP An Bình (ABBANK), Ngân hàng Woori Bank, Shanghai Commercial Savings Bank…Cùng với hệ thống thẩm định giá rộng khắp cả nước: Hà Nội, Đà Nẵng, TP. Hồ Chí Minh, Hải Phòng, Quảng Ninh, Bắc Ninh, Bắc Giang, Thái Bình, Tuyên Quang, Thanh Hóa, Cần Thơ, Lâm Đồng và các tỉnh lân cận, chúng tôi chắc chắn sẽ đáp ứng đầy đủ và kịp thời yêu cầu thẩm định giá của quý khách hàng trên toàn quốc.

LIÊN HỆ THẨM ĐỊNH GIÁ:

Công ty Cổ phần Thẩm định giá Thành Đô

  • Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
  • Hotline: 0985103666 – 0906020090 | | Email: info@tdvc.com.vn
  • Hệ thống thẩm định giá toàn quốc: XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực: TẠI ĐÂY
Bạn đang đọc bài viết: “Thẩm định giá dự án điện năng lượng mặt trời tại chuyên mục tin Thẩm định giá của Công ty cổ phần Thẩm định giá Thành Đô, đơn vị thẩm định giá tài sản hàng đầu tại Việt Nam.Liên hệ thẩm định giá:   0985 103 666   0906 020 090

Website: www.thamdinhgiathanhdo.com

Chuyển đổi đất trồng cây lâu năm sang đất ở

chuyển đổi đất trồng cây lâu năm
chuyển đổi đất trồng cây lâu năm sang đất ở – Thẩm định giá Thành Đô

(TDVC Chuyển đổi đất trồng cây lâu năm) –  Chuyển đổi đất trồng cây lâu năm sang đất ở ngày nay được nhiều cá nhân, hộ gia đình đặc biệt quan tâm trong hoạt động vay vốn ngân hàng, mua bán, chuyển nhượng…Vì vậy chuyển đổi 100% đất trồng cây lâu năm sang đất ở sẽ tăng giá trị của mảnh đất góp phần quan trọng trong giao dịch về đất đai thuận lợi hơn.

>>> Phương pháp thẩm định giá đất đai

Khái niệm đất trồng cây lâu năm

Theo cách phân loại đất được quy định tại Điều 13. Luật Đất đai ban hành thì đất trồng cây lâu năm là đất nông nghiệp. Được Nhà nước giao cho cá nhân, hộ gia đình, tổ chức trồng các cây lâu năm để sản xuất.

Theo quy định tại Điều 57 Luật Đất đai năm 2013 các trường hợp được chuyển mục đích sử dụng đất bao gồm:

“Điều 57. Chuyển mục đích sử dụng đất

1. Các trường hợp chuyển mục đích sử dụng đất phải được phép của cơ quan nhà nước có thẩm quyền bao gồm:

a) Chuyển đất trồng lúa sang đất trồng cây lâu năm, đất trồng rừng, đất nuôi trồng thủy sản, đất làm muối;

b) Chuyển đất trồng cây hàng năm khác sang đất nuôi trồng thủy sản nước mặn, đất làm muối, đất nuôi trồng thủy sản dưới hình thức ao, hồ, đầm;

c) Chuyển đất rừng đặc dụng, đất rừng phòng hộ, đất rừng sản xuất sang sử dụng vào mục đích khác trong nhóm đất nông nghiệp;

d) Chuyển đất nông nghiệp sang đất phi nông nghiệp;

đ) Chuyển đất phi nông nghiệp được Nhà nước giao đất không thu tiền sử dụng đất sang đất phi nông nghiệp được Nhà nước giao đất có thu tiền sử dụng đất hoặc thuê đất;

e) Chuyển đất phi nông nghiệp không phải là đất ở sang đất ở;

g) Chuyển đất xây dựng công trình sự nghiệp, đất sử dụng vào mục đích công cộng có mục đích kinh doanh, đất sản xuất, kinh doanh phi nông nghiệp không phải là đất thương mại, dịch vụ sang đất thương mại, dịch vụ; chuyển đất thương mại, dịch vụ, đất xây dựng công trình sự nghiệp sang đất cơ sở sản xuất phi nông nghiệp.

2. Khi chuyển mục đích sử dụng đất theo quy định tại khoản 1 Điều này thì người sử dụng đất phải thực hiện nghĩa vụ tài chính theo quy định của pháp luật; chế độ sử dụng đất, quyền và nghĩa vụ của người sử dụng đất được áp dụng theo loại đất sau khi được chuyển mục đích sử dụng.”

Căn cứ theo quy định tại khoản 1 Điều 57 Luật đất đai năm 2013, khi thực hiện chuyển mục đích sử dụng đất từ đất trồng cây lâu năm sang đất ở, thì trường hợp này được xác định là trường hợp chuyển mục đích sử dụng đất nông nghiệp sang đất phi nông nghiệp. Bởi căn cứ theo quy định tại Điều 10 Luật đất đai năm 2013 thì đất trồng cây lâu năm là một trong những loại đất thuộc nhóm đất nông nghiệp, còn đất ở được xác định thuộc loại đất phi nông nghiệp.

CÓ THỂ BẠN QUAN TÂM

 Số tiền phải nộp khi chuyển đất trồng cây lâu năm sang đất ở

Theo điểm b khoản 2 Điều 5 Nghị định 45/2014/NĐ-CP quy định: Chuyển từ đất nông nghiệp (Đất trồng cây lâu năm) được Nhà nước giao không thu tiền sử dụng đất sang đất ở thì thu tiền sử dụng đất bằng mức chênh lệch giữa tiền sử dụng đất tính theo giá đất ở với tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định chuyển mục đích của cơ quan nhà nước có thẩm quyền.

Như vậy, số tiền sử dụng đất phải nộp khi chuyển đất nông nghiệp sang đất ở được tính theo công thức sau:

Tiền sử dụng đất phải nộp = Tiền sử dụng đất tính theo giá đất ở Tiền sử dụng đất tính theo giá đất nông nghiệp

Ví dụ: Giấy chứng nhận quyền sử dụng đất tại thôn A, xã A, thị xã A, tỉnh A do UBND tỉnh A cấp ngày…tháng…năm…Diện tích 300m2 (trong đó Đất ở 200m2, Đất TCLN là 100m2)…Cách tính chuyển đổi đất TCLN 100m2 như sau:

Xác định đơn giá đất Đất ở và đơn giá Đất trồng cây lâu năm tại vị trí thửa đất đó tọa lạc:

Giả sử:

  • Đất ở tại thửa đất A, thôn A, xã A…tại vị trí này là: 2.000.000 đồng/m.
  • Đơn giá đất trồng cây lâu năm (Đất nông nghiệp), đơn giá nhà nước: 50.000 đồng/m2

Như vậy mức chênh lệch bạn phải đóng khi chuyển đổi mục đích là:

Tiền sử dụng đất phải nộp = 2.000.000 đồng – 50.000 đồng = 1.500.000 đồng/m2

Thuế chuyển đổi 100m2 đất trồng cây lâu sang đất ở như sau:

= 100m2 x 1.500.000 đồng/m2 = 150.000.000 đồng

Hiện nay các hệ thống ngân hàng tại Việt Nam khi nhận tài sản thế chấp vay vốn có đất trồng cây lâu năm (TCLN) thường tính giá trị đất TCLN bằng đơn giá đất nhà nước. Trong khi đó giá trị khoản vay thông thường = Giá trị tài sản (x) 70% – 80% như vậy việc chuyển đổi đất TCLN sang đất ở là việc hết sức cần thiết nhằm mục đích có khoản vay tốt hơn.

Mọi chi tiết xin vui lòng liên hệ:

Công ty Cổ phần Thẩm định giá Thành Đô

  • Hội sở: Tầng 6 toà nhà Seaprodex số 20 Láng Hạ, Đống Đa, Hà Nội.
  • Hotline: 0985103666 – 0906020090 | | Email: info@tdvc.com.vn
  • Hệ thống thẩm định giá toàn quốc:XEM CHI TIẾT TẠI ĐÂY
  • Hồ sơ năng lực: TẠI ĐÂY

Bạn đang đọc bài viết: “Chuyển đổi đất trồng cây lâu năm sang đất ở  tại chuyên mục tin kinh nghiệm & kiến thức của Công ty cổ phần Thẩm định giá Thành Đô đơn vị thẩm định giá uy tín hàng đầu tại Việt Nam.Liên hệ thẩm định giá:   0985 103 666   0906 020 090

Website: www.thamdinhgiathanhdo.com

CÔNG TY CỔ PHẦN THẨM ĐỊNH GIÁ THÀNH ĐÔ

Số ĐKDN: 0107025328
Sở KH&ĐT Thành phố Hà Nội cấp ngày 13/10/2015

Follow us

TRỤ SỞ CHÍNH

Tầng 5 toà nhà Viễn Đông, phường Ô Chợ Dừa, Hà Nội.

0985 103 666

0906 020 090

CN HỒ CHÍ MINH

Tầng 3, 353 - 355 An Dương Vương, phường Chợ Quán, TP. HCM.

0985 103 666

0978 169 591

CN HẢI PHÒNG

Tầng 4 - tòa nhà Việt Pháp, 19 Lê Hồng Phong, phường Ngô Quyền, Hải Phòng.

0985 103 666

0906 020 090

VP ĐÀ NẴNG

Số 06 Trần Phú, phường Hải Châu, TP Đà Nẵng.

0985 103 666

0906 020 090


VP CẦN THƠ

Tầng 4 - tòa nhà PVcombank, 131 Trần Hưng Đạo, Cần Thơ.

0985 103 666

0906 020 090

VP QUẢNG NINH

05 - A5 Phan Đăng Lưu, phường Hạ Long, tỉnh Quảng Ninh.

0985 103 666

0906 020 090

VP THÁI NGUYÊN

Tầng 4 - số 474 Phan Đình Phùng, phường Phan Đình Phùng, tỉnh Thái Nguyên

0985 103 666

0906 020 090

VP PHÚ THỌ

Tầng 2 - 225 đường Hàn Thuyên, phường Việt Trì, Phú Thọ.

0985 103 666

0906 020 090


VP NINH BÌNH

Tầng 3 - số 657 Giải Phóng, phường Trường Thi, tỉnh Ninh Bình.

0985 103 666

0906 020 090

VP BẮC NINH

Số 70 Tạ Quang Bửu, phường Kinh Bắc, Tỉnh Bắc Ninh. 

0985 103 666

0906 020 090

VP THANH HÓA

Tầng 4 - tòa nhà Dầu Khí, 38A Đại Lộ Lê Lợi, phường Điện Biên, tỉnh Thanh Hóa.

0985 103 666

0906 020 090

VP NGHỆ AN

Tầng 14 - tòa nhà Dầu Khí, số 7 Quang Trung, phường Thành Vinh, Tỉnh Nghệ An.

0985 103 666

0906 020 090


VP NHA TRANG

Tầng 9 - Nha Trang Building, 42 Lê Thành Phương, tỉnh Khánh Hoà

0985 103 666

0906 020 090

VP LÂM ĐỒNG

Số60C  Nguyễn Trung Trực , phường Xuân Hương - Đà Lạt, tỉnh Lâm Đồng.

0985 103 666

0906 020 090

VP AN GIANG

Số 53 - 54 đường Lê Thị Riêng, TP Long Xuyên, tỉnh An Giang.

0985 103 666

0906 020 090

VP CÀ MAU

Số 50/9 Hùng Vương, phường Tân Thành, tỉnh Cà Mau.

0985 103 666

0978 169 591


VP BÌNH THUẬN

Hẻm 58 Lê Quý Đôn, Phường Phú Thủy, TP. Phan Thiết, Bình Thuận.

0985 103 666

0906 020 090


Copyright © 2024 CTCP Thẩm Định Giá Thành Đô, LLC. All Rights Reserved.

    TƯ VẤN DỊCH VỤ TRỰC TUYẾN

    Cảm ơn bạn đã quan tâm dịch vụ thẩm định giá Thành Đô. Hãy chia sẻ yêu cầu thẩm định giá của bạn, chúng tôi sẽ liên hệ với bạn trong thời gian sớm nhất.
    Thành công
    Yêu cầu liên hệ của bạn đã được tiếp nhận. Chúng tôi sẽ phản hồi sớm nhất.
    Cám ơn quý khách đã tin tưởng